เปลี่ยนภาษีที่จ่ายทิ้งทุกปี
เป็นบำนาญดีๆ กลับเข้ากระเป๋า
ประกันบำนาญ 888 ใช้สิทธิลดหย่อนได้รวมสูงสุด 300,000 บาท*
สมัครได้ตั้งแต่อายุ 20-52 ปี
ไว้ใจให้ฟลุคดูแล
เงินเดือนเท่านี้
เสียภาษีเท่าไหร่?
หาเงินเดือนของคุณในแถวซ้าย แล้วดูว่าปีนี้จ่ายภาษีสูงสุดเท่าไหร่ ถ้ายังไม่ได้ลดหย่อนอะไรเลย
| เงินเดือน | รายได้ต่อปี | เสียภาษีสูงสุด (บาท/ปี) |
|---|---|---|
| 20,000 | 240,000 | 0 ยกเว้น |
| 50,000 | 600,000 | 21,500 |
| 100,000 HOT | 1,200,000 | 125,000 |
คำนวณจากเงินได้สุทธิ หลังหักค่าใช้จ่าย 100,000 และลดหย่อนส่วนตัว 60,000 บาท ตามอัตราภาษีเงินได้บุคคลธรรมดา (กรมสรรพากร) · ยังไม่หักลดหย่อนอื่น ตัวเลขจริงของคุณอาจต่ำกว่านี้
เงินเดือน 100,000 บาท
ภาษีปีละ 125,000 บาท · 10 ปี = 1,250,000 บาท ที่จ่ายไปโดยไม่ได้อะไรกลับมา
เงินบำนาญตามจำนวน
ที่ระบุไว้ในกรมธรรม์
จ่ายเบี้ยเพียง 8 ปี แล้วรับผลประโยชน์เป็นชั้นๆ ตั้งแต่อายุ 60 จนถึง 88
สมัครได้ตั้งแต่อายุ 20-52 ปี
ส่งเบี้ย 8 ปี
ก้อนใหญ่
รับทุกปี
อายุ 60 รับเงินก้อนใหญ่ 30%*
แล้วรับบำนาญ 8%* ทุกปี ตั้งแต่อายุ 61–88
- ส่งเบี้ยแค่ 8 ปี ได้ภาษีคืนทุกปี
- อายุ 60 รับเงินก้อนใหญ่ 30%*
- รับบำนาญ 8%* ทุกปี ตั้งแต่อายุ 61–88
- 4 แผน S · M · L · XL เลือกตามงบ
ตารางผลประโยชน์

*ของจำนวนเงินเอาประกันภัย · ตัวเลขตัวอย่างในภาพเป็นผู้หญิงอายุ 35 ปี ผลประโยชน์เป็นไปตามเงื่อนไขกรมธรรม์ · ความสูงแท่งในกราฟเป็นภาพประกอบ
ซื้อภายในปีนี้
คุ้ม 3 ต่อ
ลดหย่อนเท่านี้
ได้ภาษีคืนเท่าไหร่?
หา “ฐานภาษี” ของคุณในแถวซ้าย แล้วอ่านไปทางขวา ตัวเลขคือภาษีที่ลดลงในปีนี้
| เบี้ยที่ส่งต่อปี | |||||
|---|---|---|---|---|---|
| ฐานภาษี | 20,000 | 50,000 | HOT100,000 | 200,000 | สูงสุด 300,000* |
| 15%5 แสน–7.5 แสน | 3,000 | 7,500 | 15,000 | 30,000 | 45,000 |
| 20%7.5 แสน–1 ล้าน | 4,000 | 10,000 | 20,000 | 40,000 | 60,000 |
| 25%1–2 ล้าน | 5,000 | 12,500 | 25,000 | 50,000 | 75,000 |
| 30%2–5 ล้าน | 6,000 | 15,000 | 30,000 | 60,000 | 90,000 |
ภาษีที่ลดได้ต่อปี (บาท) = เบี้ย × ฐานภาษี · คอลัมน์ 300,000* ใช้ได้เมื่อสิทธิประกันชีวิต 100,000 บาทของคุณยังว่าง และเบี้ยบำนาญไม่เกิน 15% ของเงินได้
ตัวอย่างฐานภาษี 20% ส่งเบี้ย 100,000 บาท
ปีนี้จ่ายภาษีน้อยลง 20,000 บาท และเบี้ยก้อนเดิมยังรอคุณอยู่ที่อายุ 60
ซื้อ 100,000
ได้บัตรกำนัล 5,000
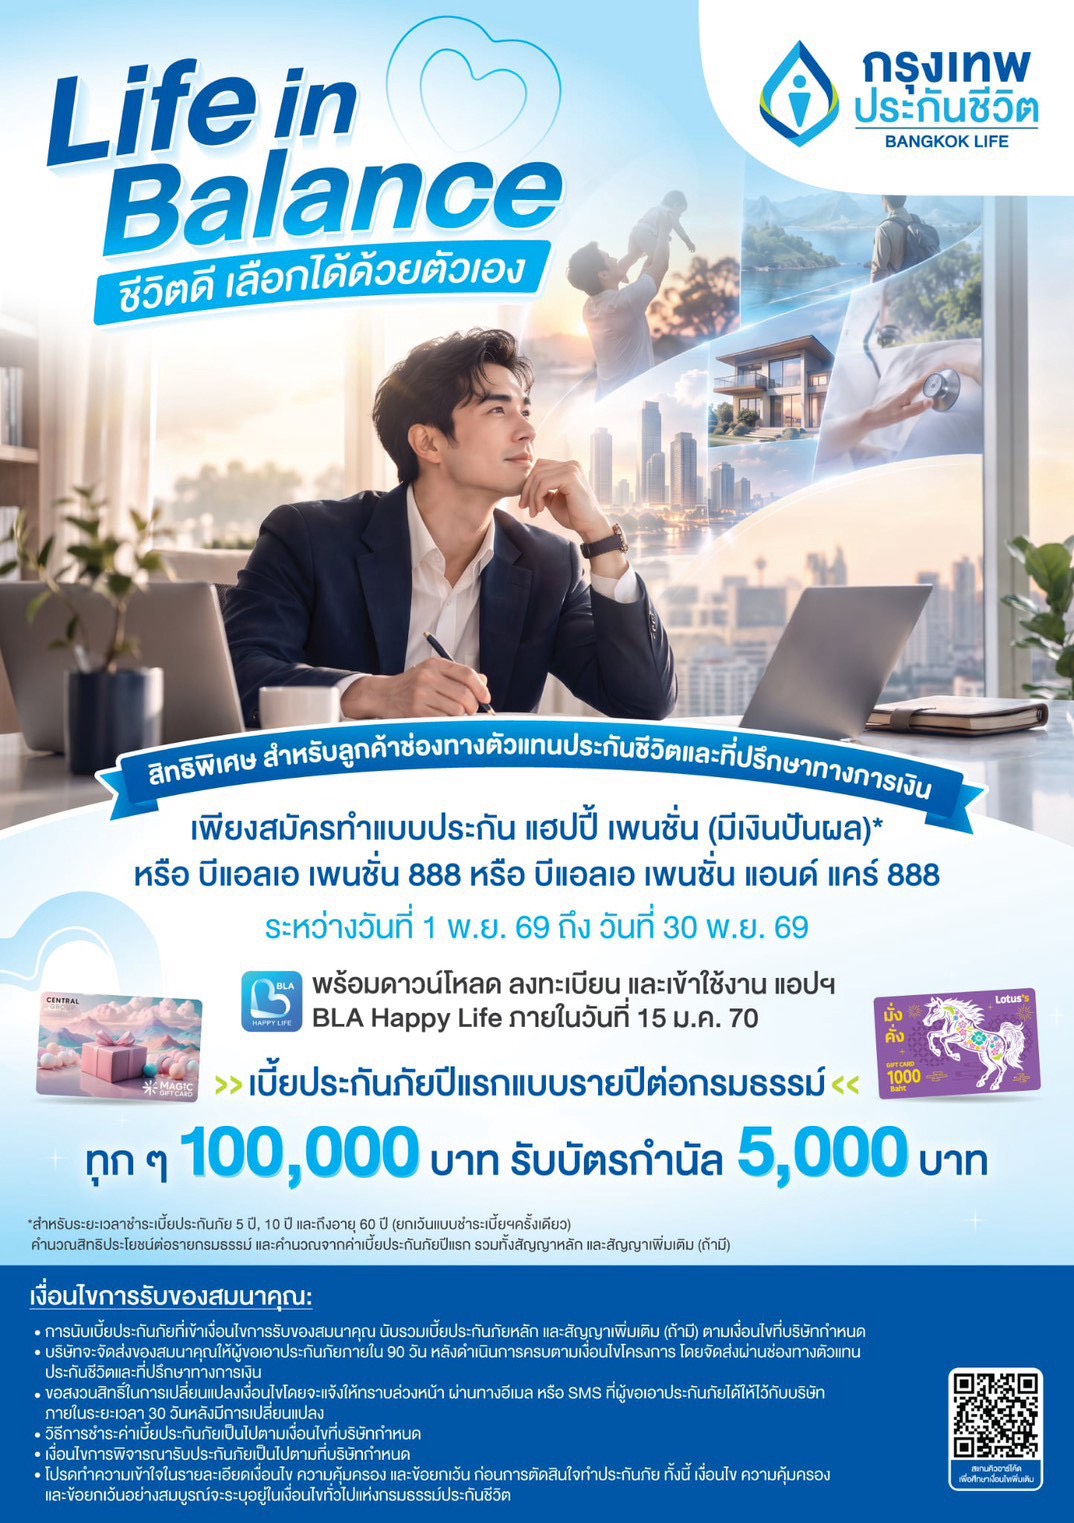
ทุกเบี้ยปีแรก 100,000 บาท
รับบัตรกำนัล 5,000 บาท
โปรโมชัน Life in Balance ของกรุงเทพประกันชีวิต สำหรับบีแอลเอ เพนชั่น 888 และแบบที่ร่วมรายการ สมัครระหว่างวันที่ 1–30 พฤศจิกายน 2569 และดาวน์โหลด ลงทะเบียน และเข้าใช้งานแอป BLA Happy Life ภายในวันที่ 15 มกราคม 2570
ซื้อ 50,000 · 100,000 · 200,000 · 300,000 จะได้เท่าไหร่
ทุก ๆ 100,000 บาท ของเบี้ยประกันภัยปีแรกแบบรายปีต่อกรมธรรม์ รับบัตรกำนัล 5,000 บาท · บริษัทจัดส่งภายใน 90 วันหลังครบเงื่อนไข ผ่านตัวแทน
ผ่อน 0% นาน 4 เดือน
ผ่านบัตรเครดิตที่ร่วมรายการ
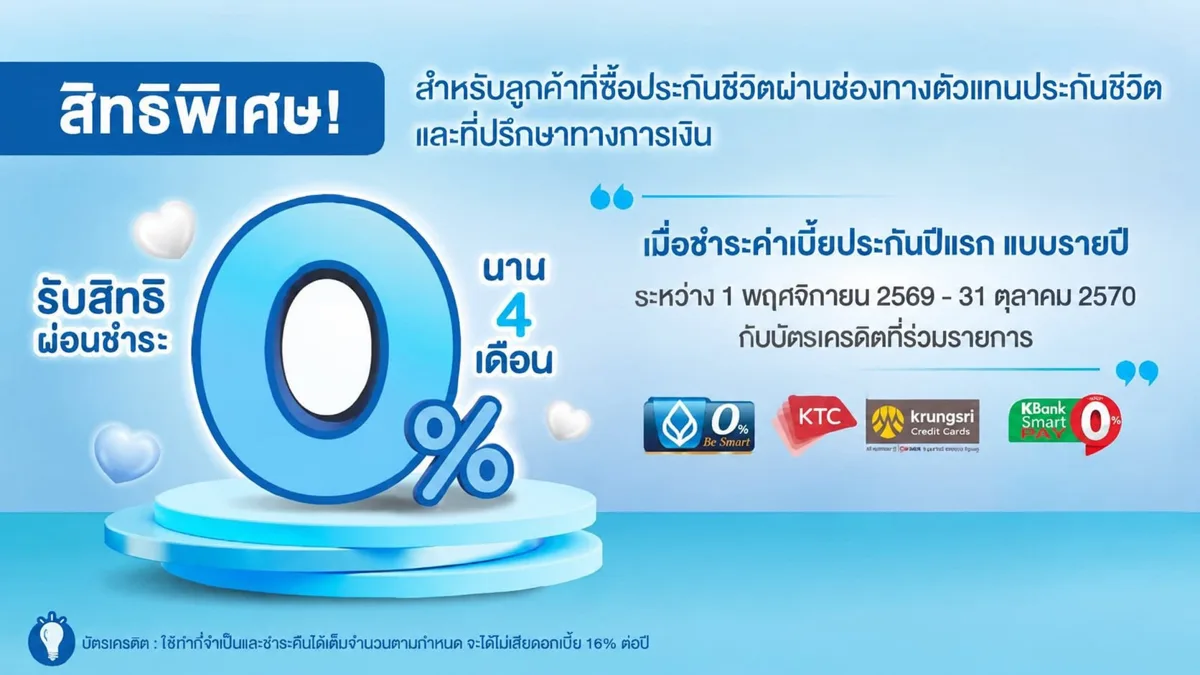 กสิกรไทยกรุงศรีกรุงเทพKTC
เริ่มต้นปีละ 5,000 บาท · ยอดผ่อนต่อเดือน = เบี้ยปีแรก ÷ 4 ไม่มีดอกเบี้ย · ตามเงื่อนไขของบัตรที่ร่วมรายการและ บมจ.กรุงเทพประกันชีวิต
ดูแลตั้งแต่ดูตัวเลขจนถึงหลังทำกรมธรรม์
โดยตัวแทนโดยตรงของกรุงเทพประกันชีวิต
ฟลุค เป็นตัวแทนประกันชีวิตคุณภาพโดยตรงของกรุงเทพประกันชีวิต ไม่ใช่โบรกเกอร์
- ตัวแทนคุณภาพดีเด่นแห่งชาติ ถ้วยนายกฯ 2567 (คปภ.)
- ตัวแทนคุณวุฒิระดับโลก MDRT 2022-2026
- Speaker งานระดับประเทศ MDRT Fest Thailand 2026
- ผ่านการอบรมนักวางแผนการเงินด้านภาษีและเกษียณ CFP Module 1-5
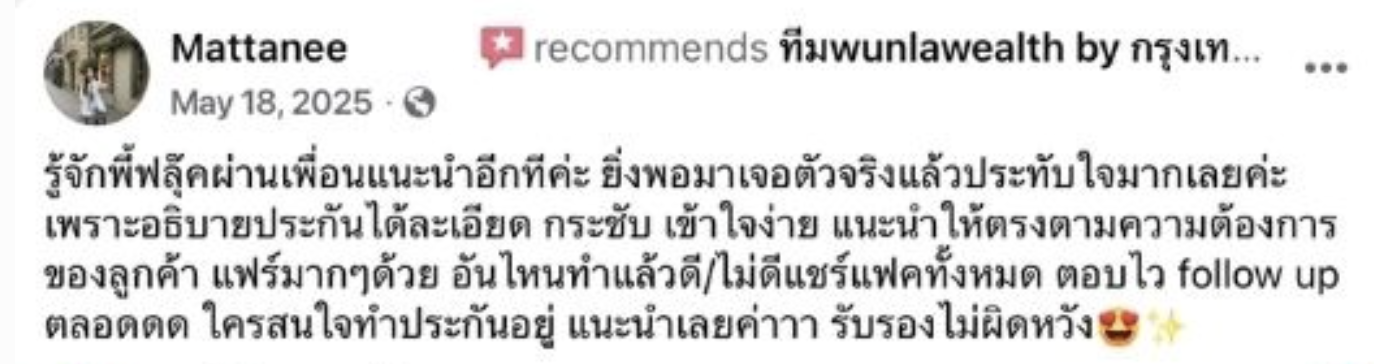
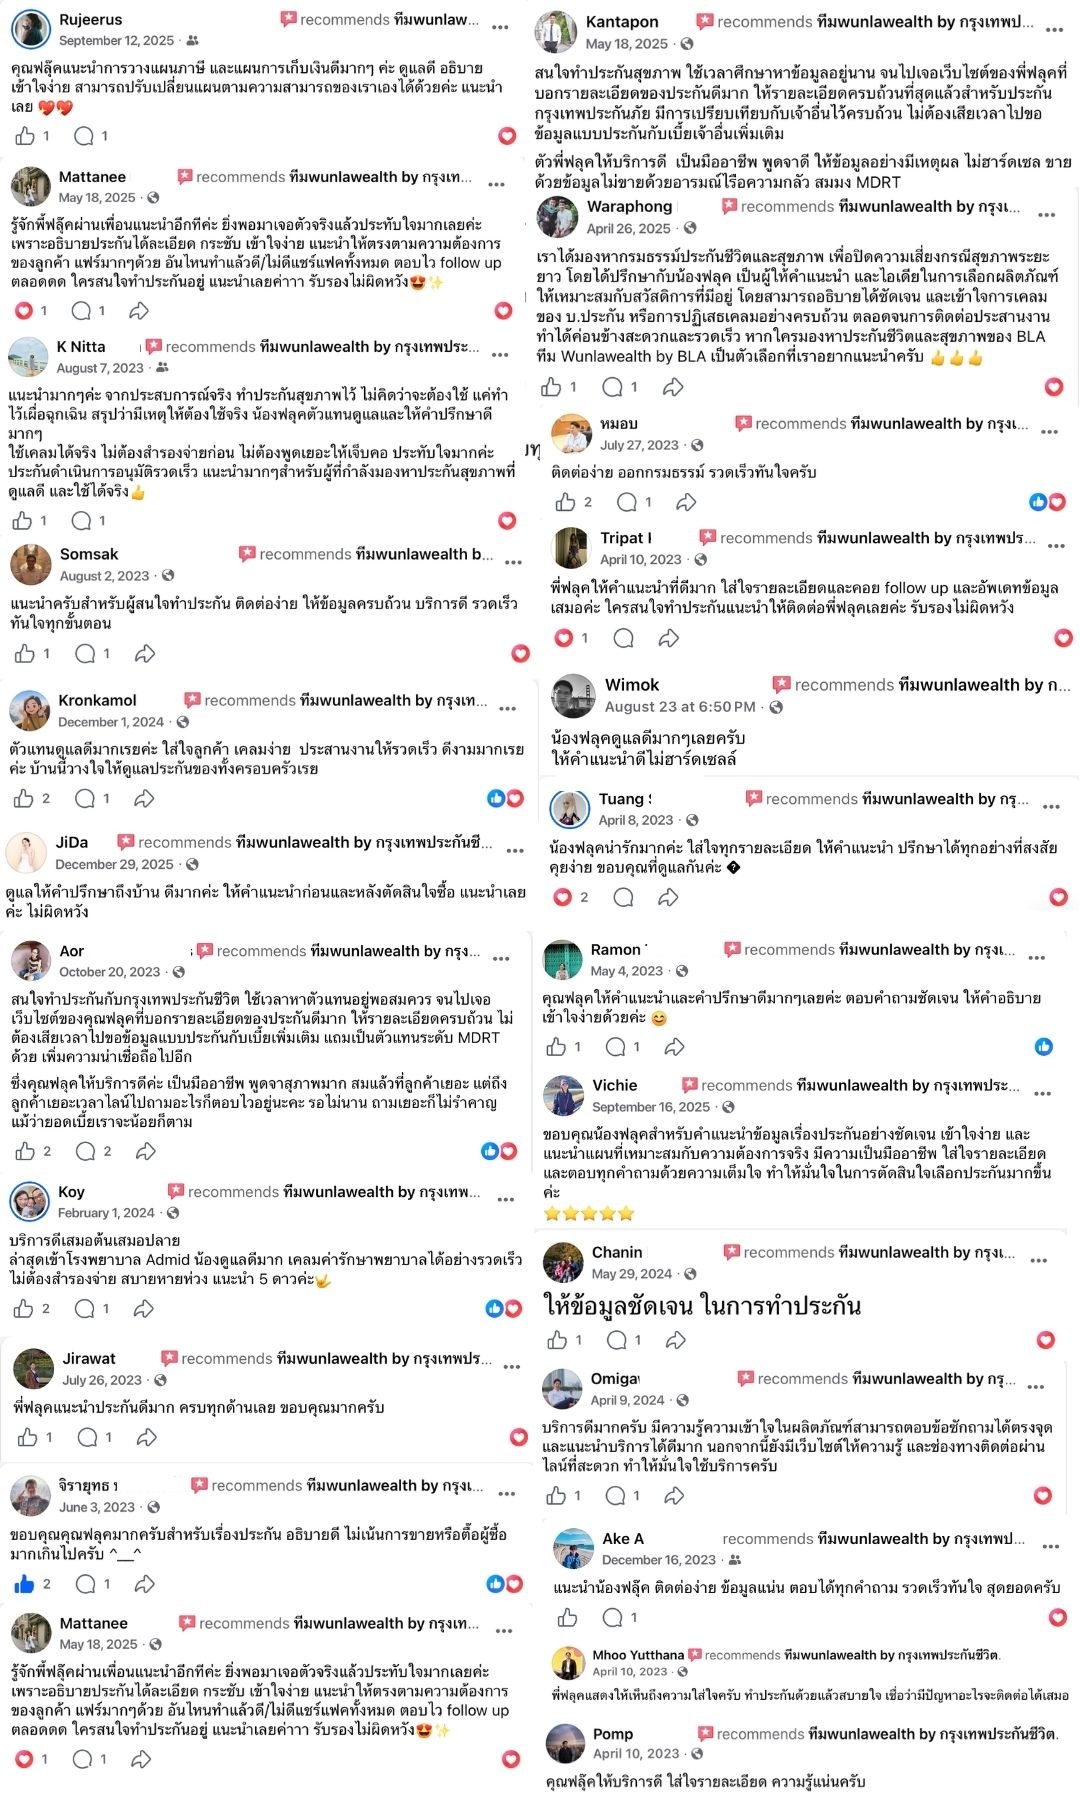
ฟังจากลูกค้าที่เราดูแลกว่า 400 ครอบครัว
รีวิวจริงบน Facebook ของเรา · เคสจริง ไม่ใช้ตัวแสดง · ภาพเต็ม อ่านได้ทุกบรรทัด
คำถามที่ลูกค้ามักถามเรา
เลือกแผนไหนเหมาะกับงบ
เริ่มต้นได้ที่ 5,000 บาท/ปี ครับ แผนที่ลูกค้าเลือกมากที่สุดคือ 100,000 บาท/ปี HOT ส่วนเบี้ยตั้งแต่ 200,000 บาท/ปี ขึ้นไป เรทเบี้ยต่อความคุ้มครองดีกว่า
มีโรคประจำตัวซื้อได้ไหม
ซื้อได้ครับ แบบบำนาญนี้ ไม่มีคำถามสุขภาพ และไม่ต้องตรวจสุขภาพ
เป็นชาวต่างชาติ (ที่มี work permit) สมัครได้ไหม
ไม่ได้ครับ แบบประกันนี้รับเฉพาะผู้ถือสัญชาติไทย
ลดหย่อนได้ถึง 300,000 บาทจริงไหม
• ได้ครับ ถ้าสิทธิประกันชีวิต 100,000 บาทของคุณยังว่าง: เบี้ยบำนาญใช้สิทธิหมวดบำนาญได้ไม่เกิน 15% ของเงินได้ และไม่เกิน 200,000 บาท • ส่วนที่เกิน นำไปใช้สิทธิประกันชีวิต 100,000 บาทแรกต่อได้ รวมเป็น 300,000 บาท ถ้าปีนี้คุณใช้สิทธิประกันชีวิตไปแล้ว ส่วนนั้นก็เหลือน้อยลงตามนั้น (กรมสรรพากร) • ซื้อมากกว่านั้นได้ ไม่จำกัดเพดาน แต่ส่วนที่เกินไม่ได้ลดหย่อน เป็นแผนเกษียณล้วน ๆ
ถ้าส่งไม่ไหวทำยังไงดี
ปรับงวดชำระ ลดเบี้ยประกันลงได้ภายหลัง หยุดจ่ายเบี้ยและให้คุ้มครองต่อ (แต่บำนาญที่ได้รับจะน้อยลง) แต่ไม่แนะนำให้ยกเลิกครับ เพราะประกันบำนาญจะเวนคืน(ยกเลิก)หลังรับบำนาญแล้วไม่ได้ หากยกเลิกก่อนได้รับบำนาญ ถ้าไม่ใช้สิทธิ์ทางภาษี สามารถทำได้ โดยจะได้รับเงินมูลค่าที่สะสมตามเงื่อนไขกรมธรรม์ หากใช้สิทธิ์ทางภาษี ไม่ว่าจะทำประกันบำนาญมาเกิน 10 ปีแล้วก็ตาม มีโอกาสที่สรรพากรจะโดนภาษีย้อนหลังพร้อมค่าปรับได้ครับ
สิทธิ์ลดหย่อนประกันบำนาญเท่าไหร่
ลดหย่อนได้ ไม่เกิน 15% ของเงินได้พึงประเมิน และไม่เกิน 200,000 บาท · เมื่อรวมกับ PVD, RMF, กอช. และ กบข. แล้วต้อง ไม่เกิน 500,000 บาท
หากเสียชีวิตก่อน/หลังรับบำนาญ คนข้างหลังได้อะไรบ้าง
ก่อนรับบำนาญ (ก่อนอายุ 60): ได้รับ 105% ของเบี้ยที่จ่ายมาจริง หรือมูลค่าเวนคืน แล้วแต่จำนวนไหนมากกว่า ระหว่างรับบำนาญ: ได้รับเบี้ยที่จ่ายมาจริง หักบำนาญที่รับไปแล้ว ถ้ารับบำนาญไปมากกว่าเบี้ยแล้ว จะไม่มีเงินส่วนนี้