BLA Happy Health Premier คือประกันสุขภาพเหมาจ่ายของกรุงเทพประกันชีวิต จ่ายค่าห้องตามอัตราห้องเดี่ยวเริ่มต้นของโรงพยาบาลจริง วงเงิน 1–10 ล้านบาทต่อโรคต่อปี สมัครได้อายุ 11–80 ปี คุ้มครองถึง 99 ปี มีแผน Deductible ลดเบี้ยได้ 50–70%
ประกันสุขภาพเหมาจ่าย.
ทั้งค่าห้อง. ค่ารักษา. ตามจริง.
เล่มเดียวจบ. ตลอดไป.
แต่ตัวแทนคนนี้ จะช่วยให้คุณไม่ต้องปวดหัว ณ วันเคลม
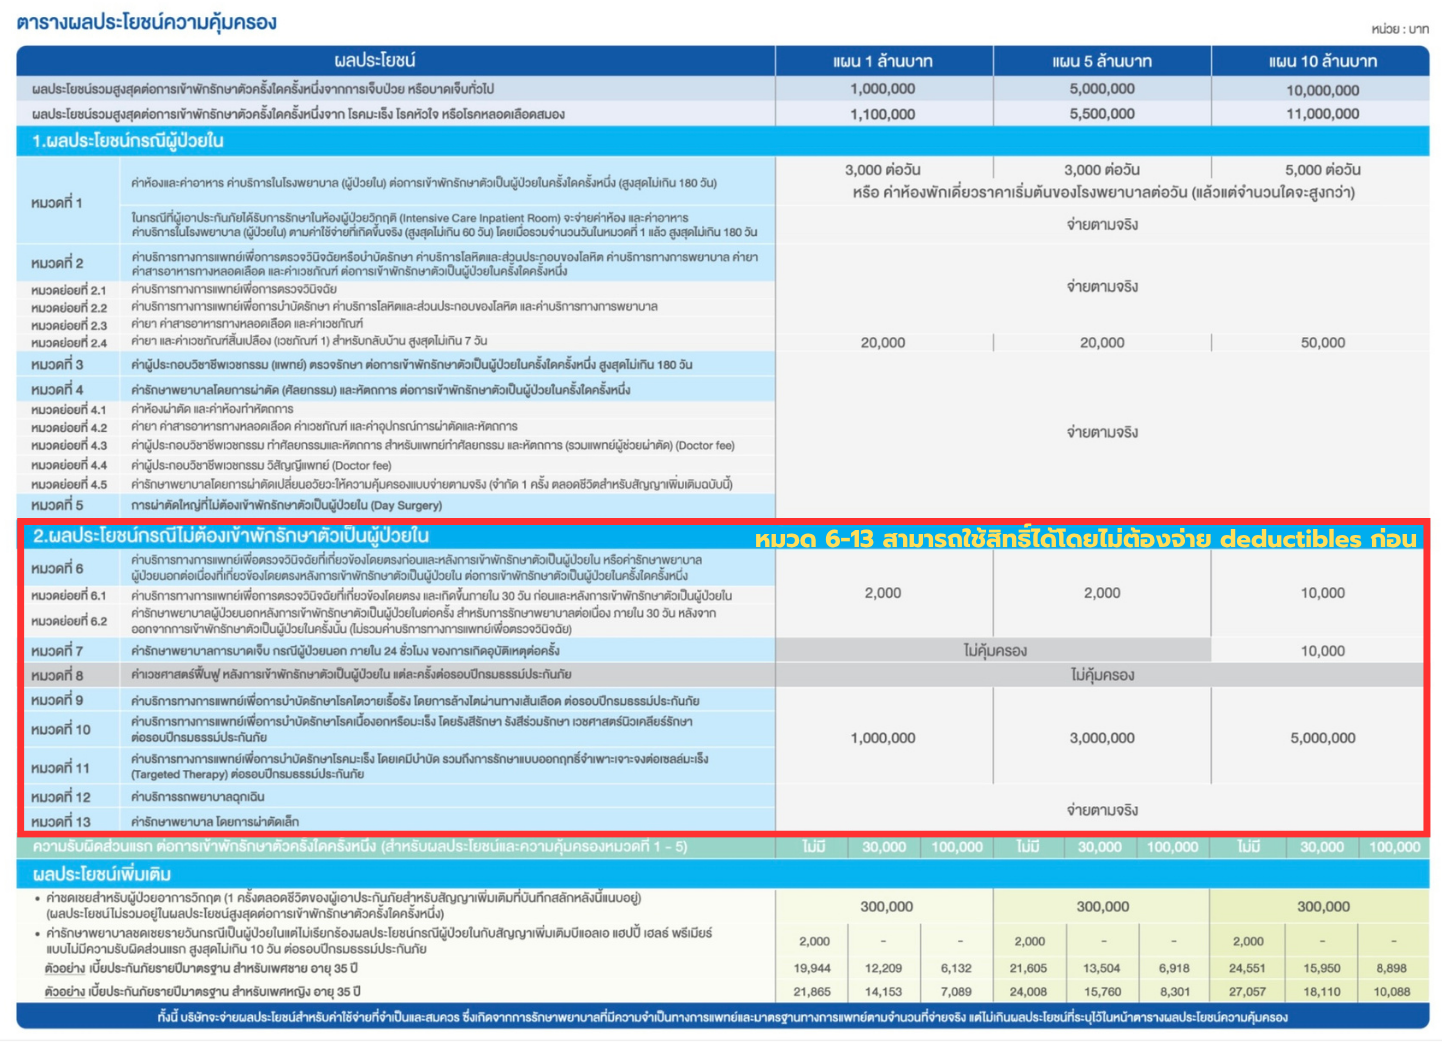
01 ตารางผลประโยชน์
คุ้มครอง 13 หมวด ครอบคลุมค่าห้อง ค่ารักษา ค่าผ่าตัด และค่าตรวจวินิจฉัย · หมวด 1 จ่ายตามอัตราห้องเดี่ยวเริ่มต้นของ รพ. จริง(1)
กดเพื่อแสดงตารางผลประโยชน์
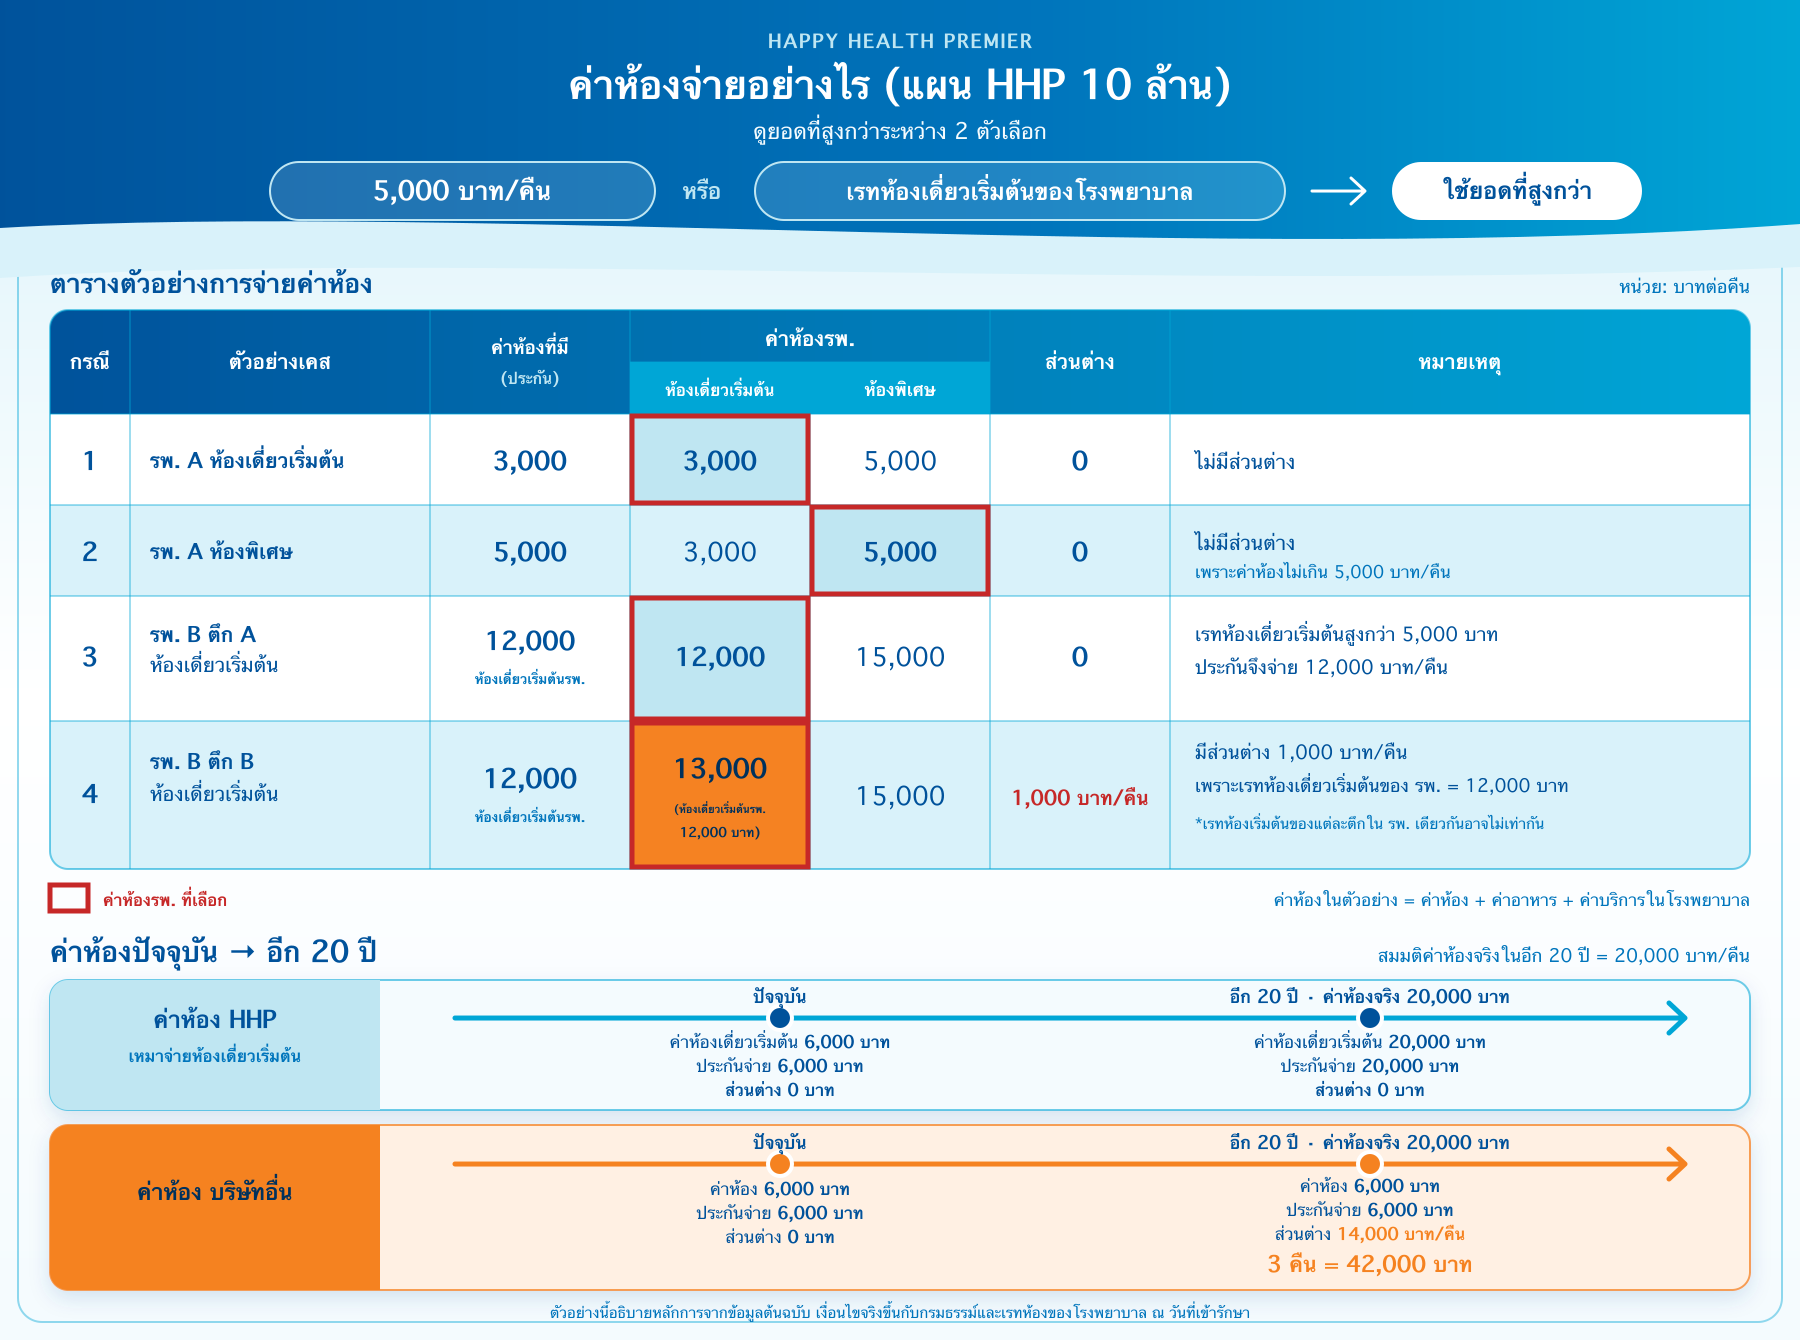
ตัวอย่างการจ่ายค่าห้องกรณีแอดมิทต่างๆ
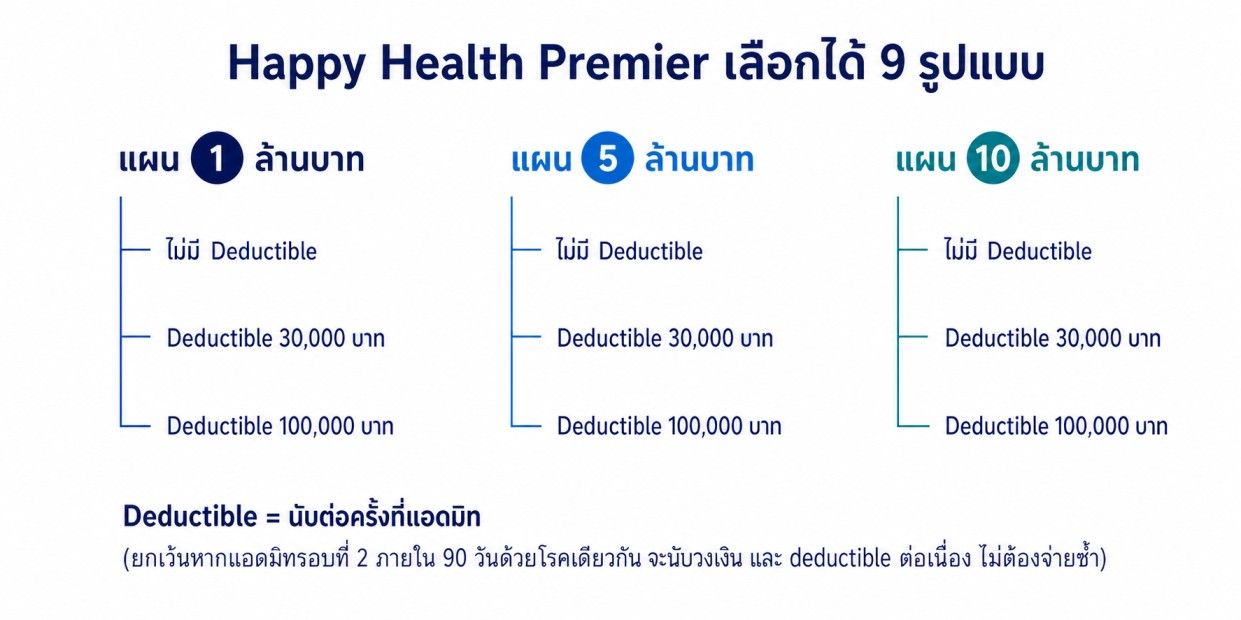
กดเพื่อแสดง 3 แผน (ความรับผิดส่วนแรก)
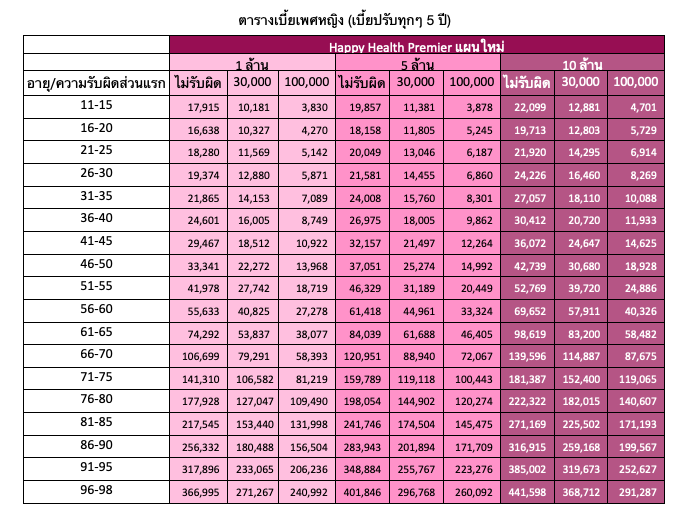
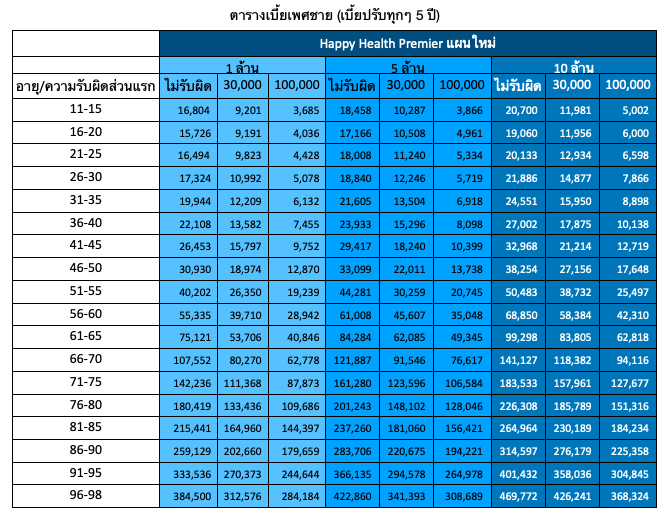
02 ตารางเบี้ย แฮปปี้ เฮลธ์ พรีเมียร์
เบี้ยปรับขึ้นทุก 5 ปีตามช่วงอายุ ไม่ใช่ทุกปี · แตะที่ภาพเพื่อเปิดเต็มแล้วซูมดูเอง
 ทักหาฟลุค เช็คเบี้ยของคุณใน 20 นาที
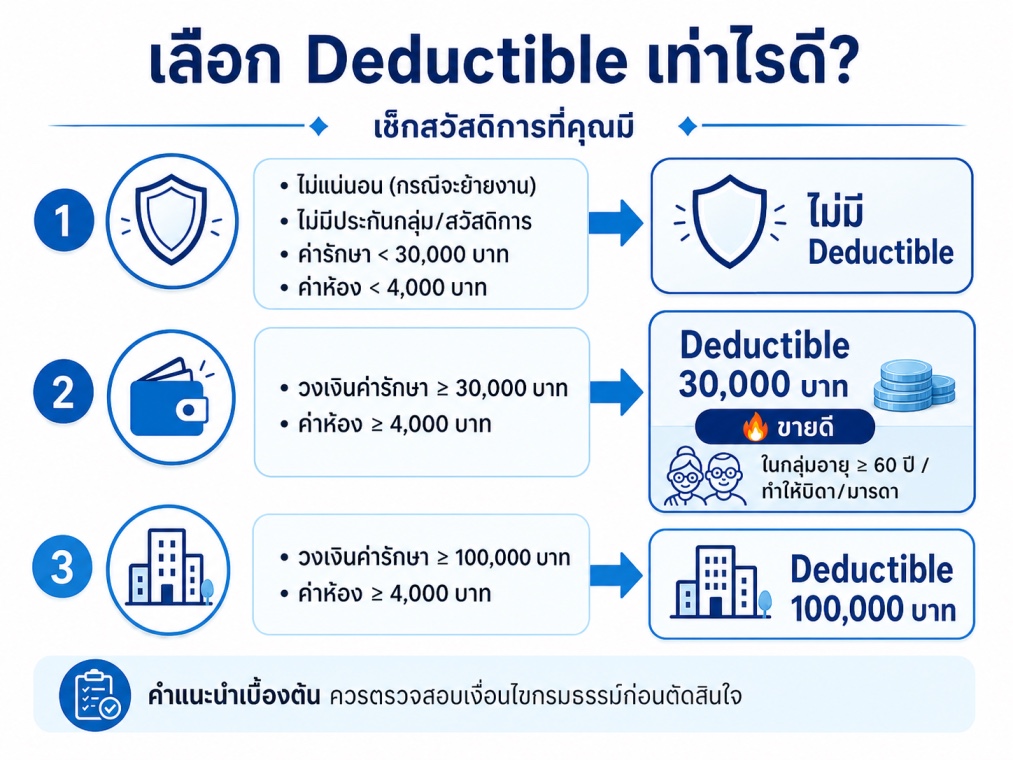
เลือกแผนไหนดี?
03 จุดเด่น
อีก 20 ปีขึ้นเป็น 12,000 เราก็ “จ่ายตามจริง!”
จาก 10,000,000 เป็น 11,000,000 บาท เป็นต้น
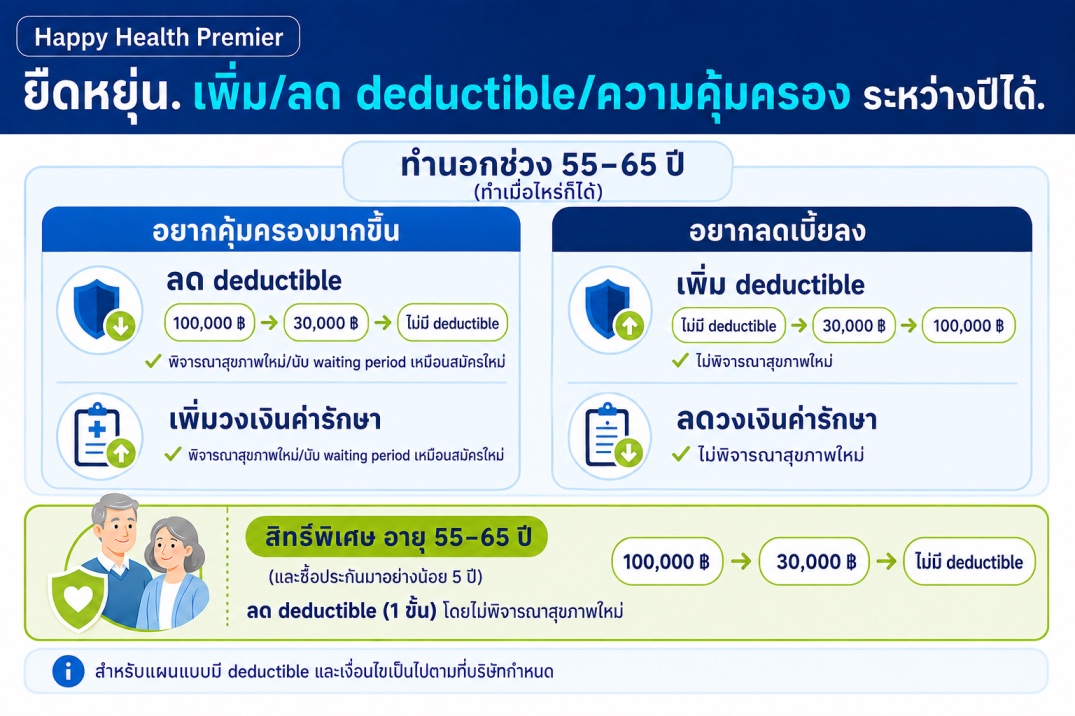
55–65: ลด deduct ได้ 1 ขั้น 100,000→30,000 หรือ 30,000→ไม่ deduct
ปรับแผนได้อย่างไร
04 ข้อควรระวัง
05 ต้องเตรียมเงินเกษียณเท่าไหร่
| อายุ ความรับผิดส่วนแรก | 1 ล้าน | 5 ล้าน | 10 ล้าน | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 0 | 30K | 100K | 0 | 30K | 100K | 0 | 30K | 100K | |
| 70 | 913,365 | 669,880 | 518,120 | 1,030,855 | 768,155 | 629,810 | 1,202,125 | 1,010,935 | 784,670 |
| 75 | 1,624,545 | 1,226,720 | 957,485 | 1,837,255 | 1,386,135 | 1,162,730 | 2,119,790 | 1,800,740 | 1,423,055 |
| 80 | 2,526,640 | 1,893,900 | 1,505,915 | 2,843,470 | 2,126,645 | 1,802,960 | 3,251,330 | 2,729,685 | 2,179,635 |
| 85 | 3,603,845 | 2,718,700 | 2,227,900 | 4,029,770 | 3,031,945 | 2,585,065 | 4,576,150 | 3,880,630 | 3,100,805 |
| 90 | 4,899,490 | 3,732,000 | 3,126,195 | 5,448,300 | 4,135,320 | 3,556,170 | 6,149,135 | 5,261,525 | 4,227,595 |
| 95 | 6,567,170 | 5,083,865 | 4,349,415 | 7,278,975 | 5,608,210 | 4,881,060 | 8,156,295 | 7,051,705 | 5,751,820 |
| 98 | 7,720,670 | 6,021,593 | 5,201,967 | 8,547,555 | 6,632,389 | 5,807,127 | 9,565,611 | 8,330,428 | 6,856,792 |
| อายุ ความรับผิดส่วนแรก | 1 ล้าน | 5 ล้าน | 10 ล้าน | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 0 | 30K | 100K | 0 | 30K | 100K | 0 | 30K | 100K | |
| 70 | 904,955 | 665,640 | 482,350 | 1,024,950 | 753,140 | 592,360 | 1,191,075 | 990,435 | 730,785 |
| 75 | 1,611,505 | 1,198,550 | 888,445 | 1,823,895 | 1,348,730 | 1,094,575 | 2,098,010 | 1,752,435 | 1,326,110 |
| 80 | 2,501,145 | 1,833,785 | 1,435,895 | 2,814,165 | 2,073,240 | 1,695,945 | 3,209,620 | 2,662,510 | 2,029,145 |
| 85 | 3,588,870 | 2,600,985 | 2,095,885 | 4,022,895 | 2,945,760 | 2,423,320 | 4,565,465 | 3,790,020 | 2,885,110 |
| 90 | 4,870,530 | 3,503,425 | 2,878,405 | 5,442,610 | 3,955,230 | 3,281,865 | 6,150,040 | 5,085,860 | 3,882,945 |
| 95 | 6,460,010 | 4,668,750 | 3,909,585 | 7,187,030 | 5,234,065 | 4,398,245 | 8,075,050 | 6,684,225 | 5,146,080 |
| 98 | 7,560,995 | 5,482,551 | 4,632,561 | 8,392,568 | 6,124,369 | 5,178,521 | 9,399,844 | 7,790,361 | 6,019,941 |
ตัวเลขคือเบี้ยรวมสะสมตั้งแต่อายุ 61 ปี ไม่ใช่เบี้ยรายปี · “30K / 100K” คือความรับผิดส่วนแรก 30,000 และ 100,000 บาท · คำนวณจากอัตราเบี้ยปัจจุบัน เบี้ยจริงขึ้นกับอาชีพและผลการพิจารณารับประกัน และบริษัทมีสิทธิ์ปรับเบี้ยตามอัตราการเคลมของพอร์ตตามที่ระบุในกรมธรรม์
ทักหาฟลุค เช็คเบี้ยของคุณใน 20 นาที06 ตัวอย่างเคสการเคลมจริง
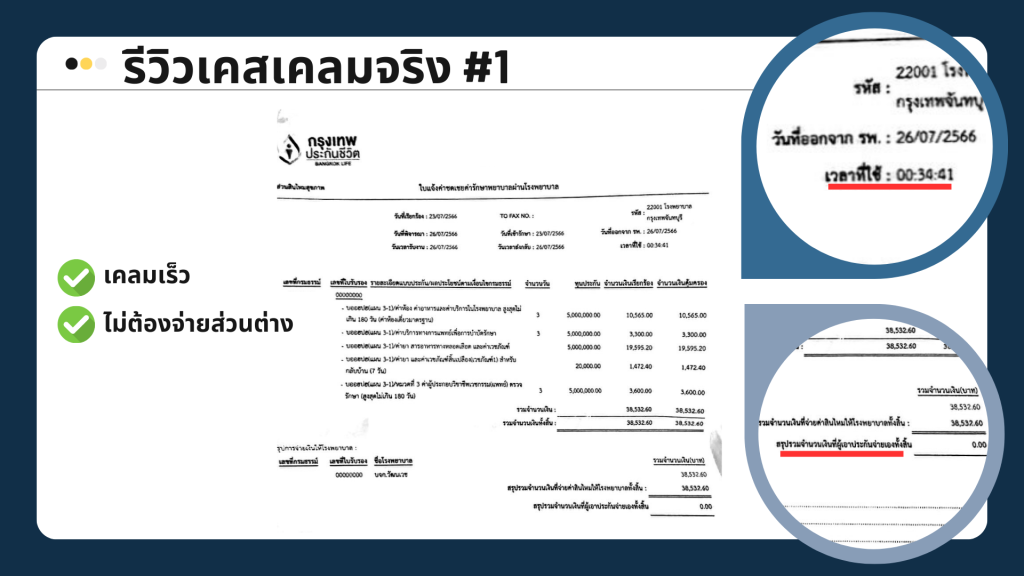
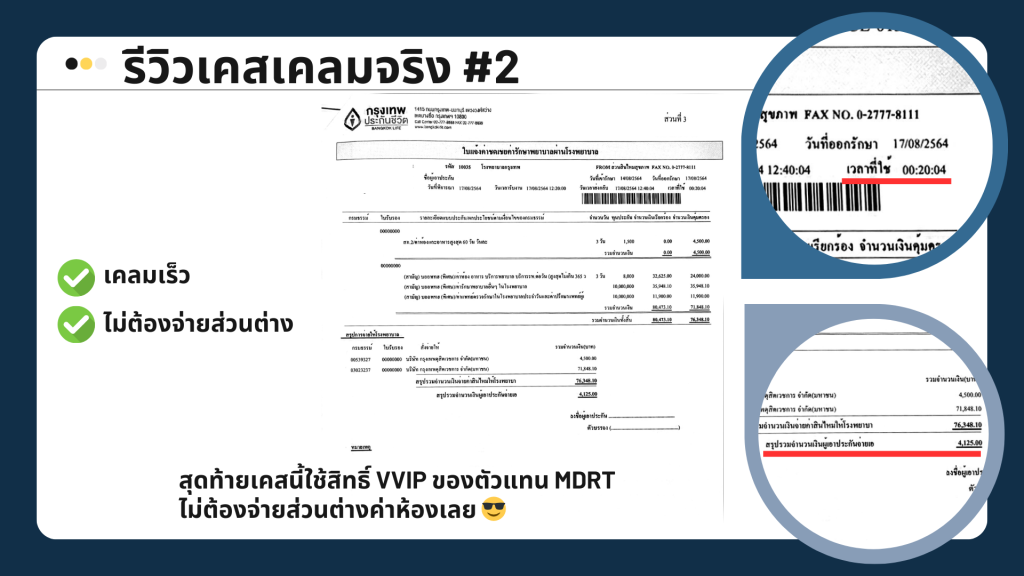
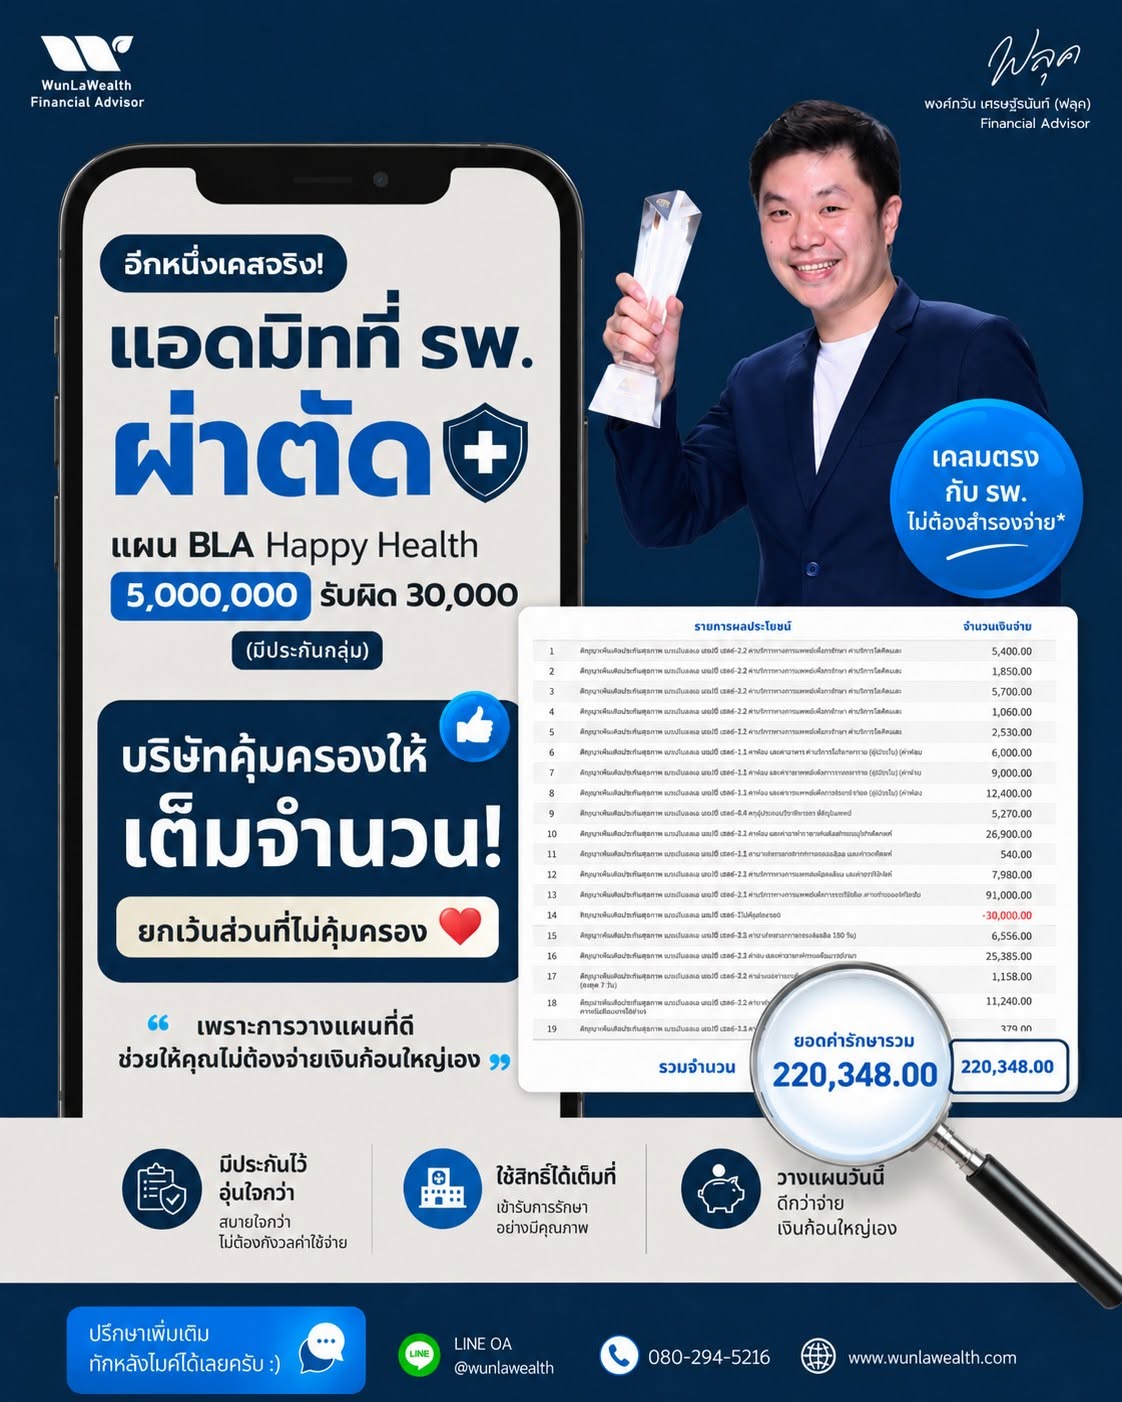
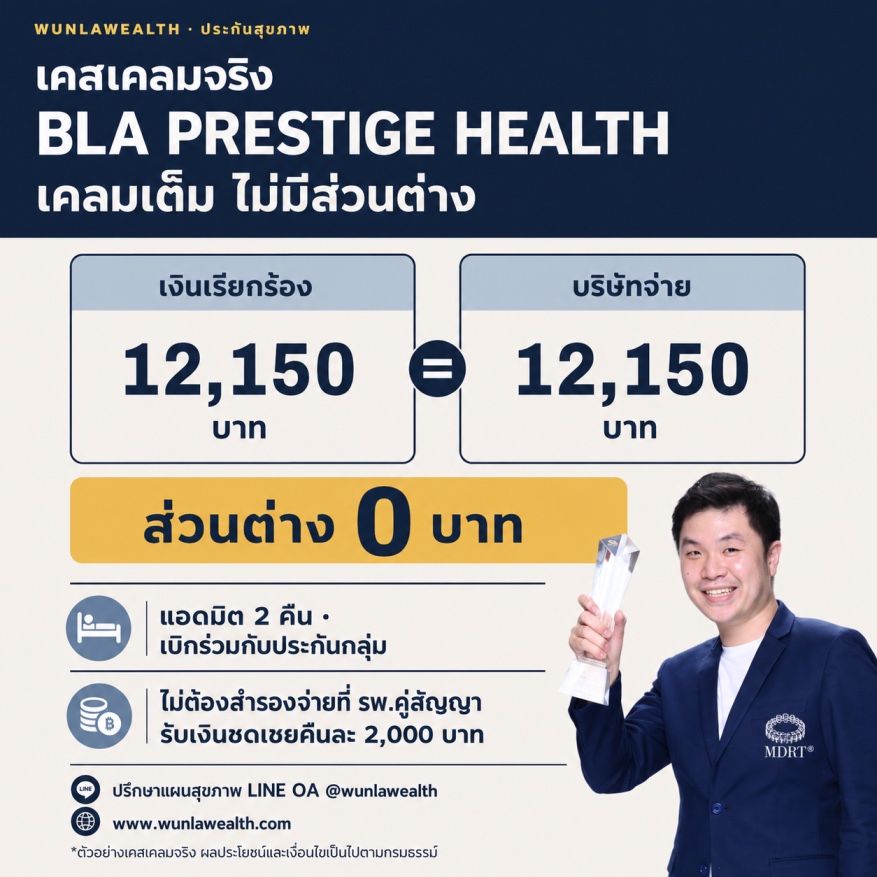
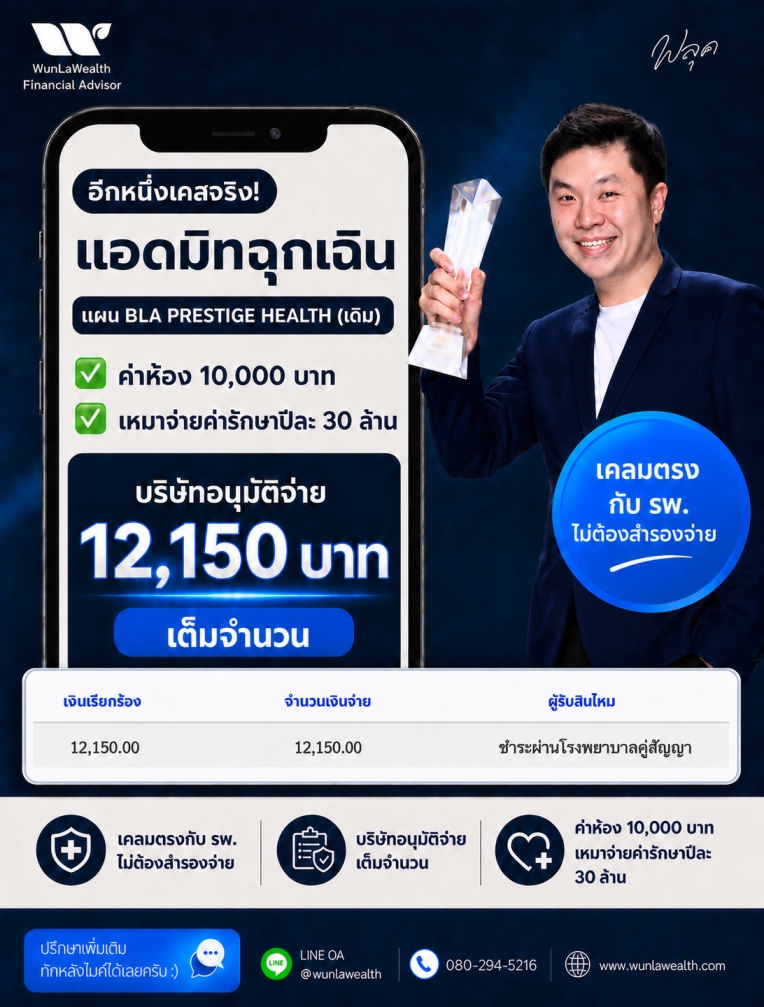
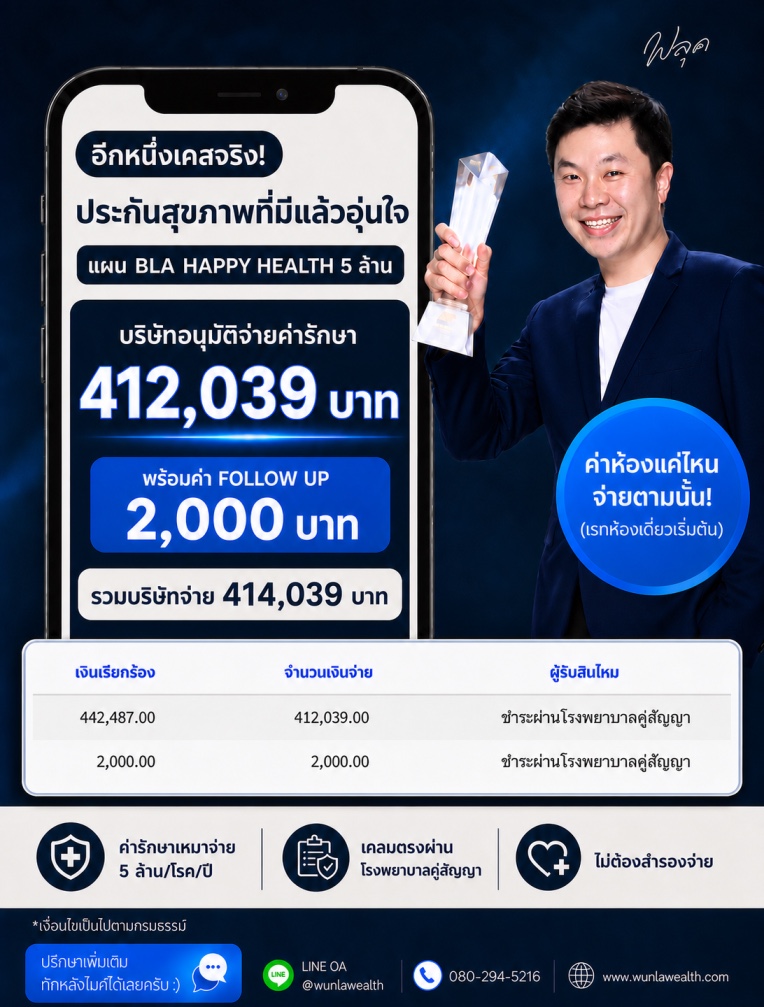
ภาพย่อเพื่อให้เห็นเต็มภาพ ไม่ครอป · คลิกเพื่อขยาย
07 ฟีดแบคจากลูกค้าเรา
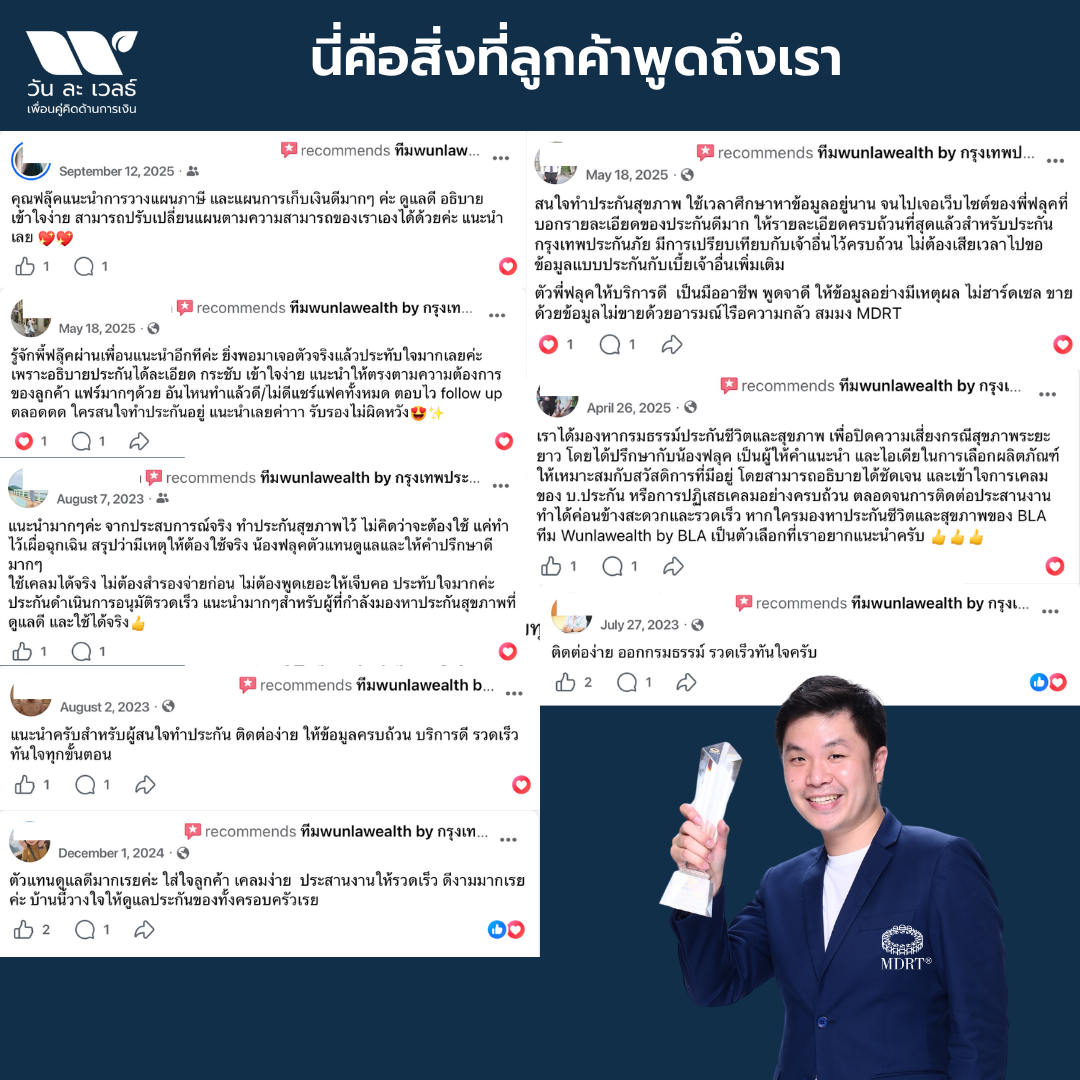
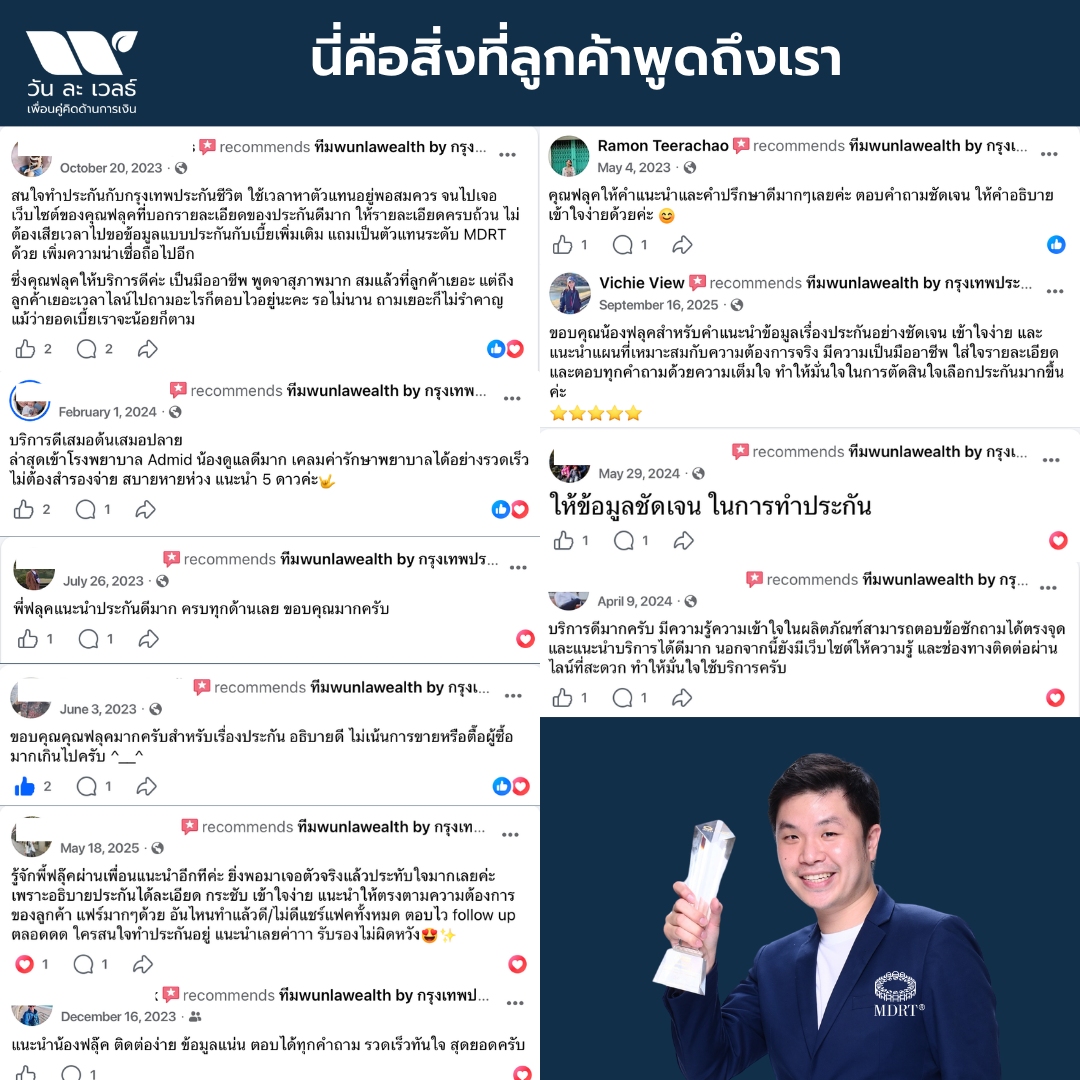
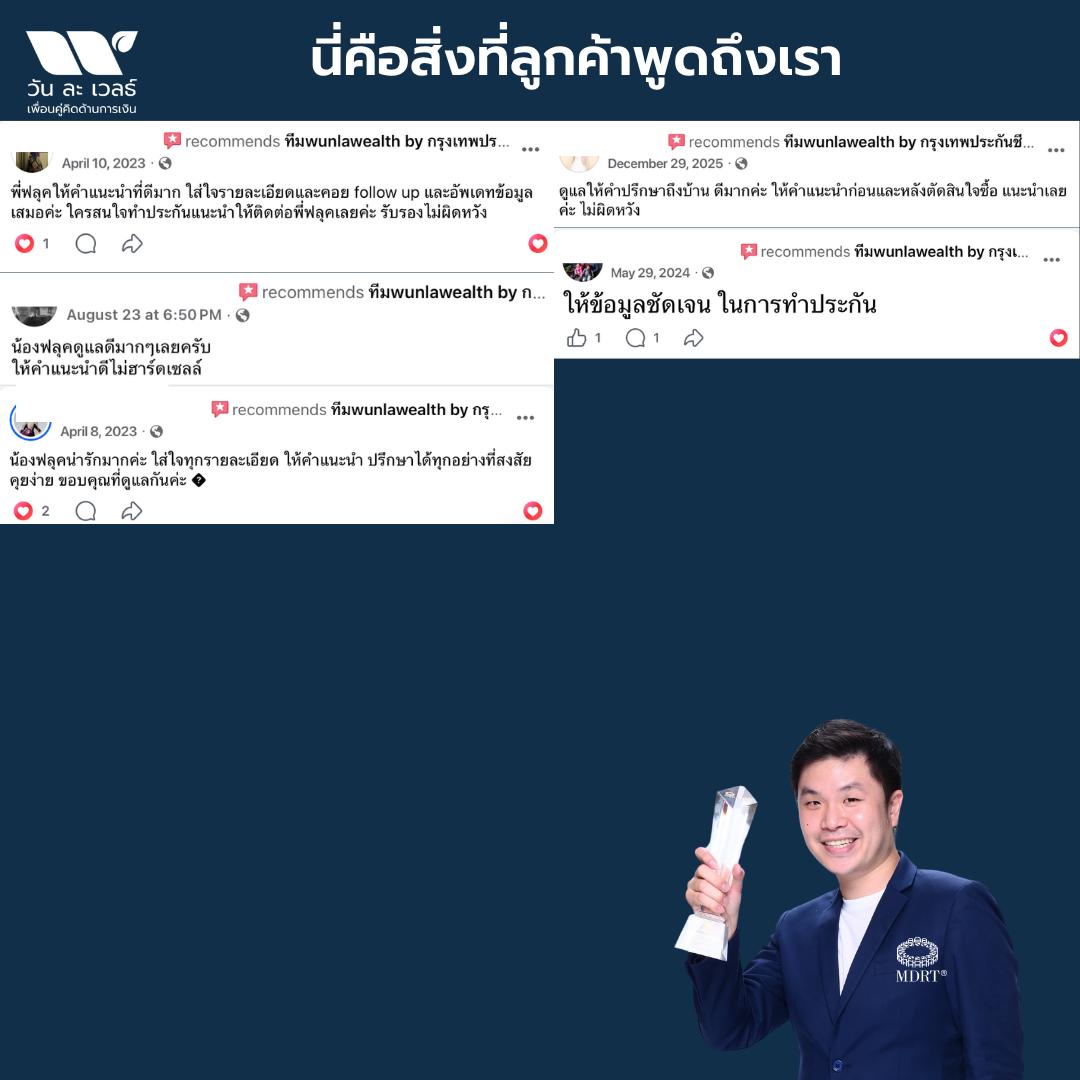
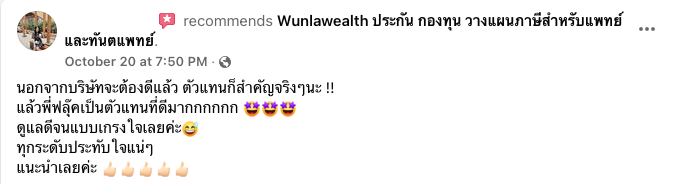
ภาพย่อเพื่อให้เห็นเต็มภาพ ไม่ครอป · คลิกเพื่อขยาย
08 คำถามที่พบบ่อย
1. BLA Happy Health Premier (HHP) มีอะไรต่างจาก Happy Health (HH) แผนเดิมบ้าง
- HHP เป็นแผนพรีเมียร์ วงเงินค่ารักษาสูงกว่า สูงสุด 10 ล้านบาทต่อโรคต่อปี
- ค่าห้อง = จ่าย 5,000 บาท หรือค่าห้องเดี่ยวมาตรฐานเริ่มต้นของโรงพยาบาล แล้วแต่จำนวนใดสูงกว่า
- เพิ่มวงเงินล้างไต คีโมฯ ฉายแสง Targeted therapy แบบ OPD จากเดิมสูงสุด 2 แสน เป็น 5,000,000 บาท
- ค่าแพทย์ผ่าตัด จากเดิม (ตัวเก่า) ที่มี cap วงเงิน ซึ่งจะทำให้การแอดมิทโดยเฉพาะรพ. 5 ดาว มีส่วนต่างค่อนข้างมาก (ตัวใหม่ HHP) เป็นแบบจ่ายตามจริงแล้ว
2. HHP คุ้มครองโรคร้ายแรง เช่น มะเร็ง หัวใจ และหลอดเลือดสมองไหม?
- คุ้มครอง พร้อมเพิ่มวงเงินอีก 10% สำหรับสามโรคนี้ มะเร็ง หัวใจ หลอดเลือดสมอง
- ตัวอย่าง: วงเงิน 10 ล้านบาท เพิ่มเป็น 11 ล้านบาท เป็นต้น
3. เคลม HHP ต้องสำรองจ่ายไหม และใช้เวลานานแค่ไหน?
- ไม่ต้องสำรองจ่ายเมื่อใช้โรงพยาบาลคู่สัญญาของ BLA ซึ่งมีกว่า 400 แห่งทั่วประเทศ
- และทำการ ‘เช็คสิทธิ์ล่วงหน้า’ กล่าวคือ ให้แพทย์รพ.ส่งเรื่องมาอนุมัติล่วงหน้าก่อน
4. มีประกันกลุ่มของบริษัท/ประกันบริษัทอื่นอยู่แล้ว ควรซื้อ HHP เพิ่มไหม?
- หากเฉพาะ ‘ค่าห้อง’ เพียงพอ แนะนำ Happy Health (แผนเดิม) แนะนำทักหลังไมค์เพื่อขอรายละเอียดครับ
- แต่หากทั้งค่าห้อง และค่ารักษาอื่นๆ ไม่เพียงพอ แนะนำ HHP แผนที่มี Deductible 30,000 หรือ 100,000 บาท
- โดยให้ประกันกลุ่ม/ประกันอื่นรับผิดชอบค่าใช้จ่ายส่วนแรกก่อน แล้วหลังจากนั้น HHP จึงค่อยทำงาน
- เลือกแผนย่อยแบบ deductibles ช่วยประหยัดเบี้ยได้ประมาณ 30-50%
5. การนับ Deduction นับจากหมวดใดหมวดนึงเป็นพิเศษไหม หรือนับยอดรวม
- นับยอดรวม ไม่ได้นับหมวดใดหมวดนึง
6. Deduction นับเป็นต่อครั้งหรือต่อปี
- ต่อครั้ง
- หากแอดมิทครั้งที่ 2 ภายใน 90 วันด้วย ‘โรคเดียวกัน’ นับจากวันที่ออกจากรพ.รอบแรก วงเงินและ deduction จะนับต่อเนื่อง
- หากแอดมิทด้วยคนละโรค (ไม่มีลิมิตเรื่องวัน) จะนับวงเงินการรักษาใหม่ และ deduction ใหม่ทุกครั้ง
7. ซื้อแบบมี Deduct ตอนวัยทำงาน แล้วเปลี่ยนเป็นไม่มี Deduct ตอนเกษียณได้ไหม?
- เปลี่ยนได้ในช่วงอายุ 55–65 ปี
- ต้องถือแผนมาแล้วอย่างน้อย 5 ปี
- ลด deduct ได้แค่ 1 ระดับ 100,000 → 30,000 → ไม่มี deduct
- ไม่ต้องพิจารณาสุขภาพใหม่
8. Copayment คืออะไร และจะถูกใช้เมื่อใด?
- หากแอดมิทปีใดปีนึง 3 ครั้งขึ้นไปยกเว้นจากโรคร้ายแรงหรือผ่าตัดใหญ่ ปีถัดไปจะต้องร่วมจ่าย 30% ของค่ารักษาในปีกรมธรรม์ถัดไป
- แต่หากแอดมิท 6 ครั้ง (3 ครั้ง simple disease + 3 ครั้งโรคอื่นๆ ที่ไม่ใช่โรคร้ายแรงหรือผ่าตัดใหญ่) ปีถัดไปจะร่วมจ่าย 50%
- เงื่อนไข copayment จะพิจารณาแบบปีต่อปี ไม่ได้ติดตลอดไป
9. เบี้ย HHP เพิ่มขึ้นทุกปีไหม?
- ไม่ได้เพิ่มทุกปี แต่จะปรับตามช่วงอายุทุก 5 ปี
- หากการเคลมของทั้งพอร์ตสูง บริษัทสามารถขออนุมัติจาก คปภ. เพื่อปรับเบี้ยทั้งพอร์ตได้ โดยแจ้งให้ทราบล่วงหน้า 30 วัน
- ไม่ใช่การปรับเฉพาะรายบุคคล
- ปัจจุบัน BLA ยังไม่เคยปรับเบี้ย HHP
10. HHP คุ้มครอง MRI และ CT Scan แบบผู้ป่วยนอกหรือไม่?
- ไม่คุ้มครองการตรวจแบบ OPD แต่คุ้มครองหากเป็นแบบ IPD
- หากต้องการความคุ้มครองส่วนนี้ แนะนำพิจารณา BLA Prestige Health ปลดล็อค
11. HHP คุ้มครอง Targeted therapy, Stem cell therapy และ Immunotherapy หรือไม่
- HHP คุ้มครอง Targeted therapy (ยามุ่งเป้า) แต่ไม่ใช่ Stem cell therapy และ Immunotherapy หากต้องการความคุ้มครองการรักษาที่ทันสมัยใหม่ (ที่แพทยสภารองรับ) แนะนำแผน BLA Prestige Health ปลดล็อค ครับ
12. ซื้อ HHP ให้ลูกได้ตั้งแต่อายุเท่าไร?
- เริ่มซื้อได้ตั้งแต่อายุ 11-80 ปี
- ต่ออายุความคุ้มครองได้ถึงอายุ 99 ปี
- แต่ประกันชีวิต ประกันสุขภาพ บิดามารดาไม่สามารถนำมาลดหย่อนได้
13. HHP คุ้มครองโควิด-19 และโรคติดเชื้ออุบัติใหม่ไหม?
- คุ้มครองตามเงื่อนไข New Standard Health และจะต้องมีความจำเป็นทางการแพทย์ในการแอดมิทด้วย เช่น ไข้สูงกว่า 39 หรือมีอาการแทรกซ้อนอื่นๆ เป็นต้น
- ครอบคลุมการรักษาในโรงพยาบาลจากทุกโรค ยกเว้นรายการที่ระบุเป็นข้อยกเว้นในกรมธรรม์
14. ประกันสุขภาพกรุงเทพประกันชีวิตเคลมง่ายไหม
- กรุงเทพประกันชีวิตได้รับรางวัลด้านประกันสุขภาพระดับเอเชียหลายปีต่อเนื่อง ทั้ง Emerging Asia Insurance Awards และ International Finance Awards พร้อมสถิติการเคลมที่วัดผลได้จริง เช่น เคลมเฉลี่ย 24.6 นาที และอัตราอนุมัติ 91.68% สะท้อนคุณภาพการบริการที่วางใจได้
การันตีคุณภาพระดับโลก
- 24.6 นาที — ระยะเวลาเคลมเฉลี่ย แบบไม่ต้องสำรองจ่าย
- 4.35 วัน — ระยะเวลาเฉลี่ยสำหรับการเบิกจ่ายย้อนหลัง
- 91.68% — อัตราการอนุมัติประกันสุขภาพ
- 94.55% — อัตราการจัดการการเคลมเสร็จสิ้นต่อปี
อ้างอิงสถิติจาก bangkoklife.com/th/news/detail/320