จัดตั้งกองทุนสำรองเลี้ยงชีพจบ ครบ มีคนดูแลจริง
ให้พนักงานมีเงินก้อนวันเกษียณ จัดตั้ง PVD กับ บลจ.บัวหลวง โดยที่ปรึกษาที่ตอบไว ดูแลตัวต่อตัว
- บริษัทเอกชน & SME
- เริ่มได้ตั้งแต่ 2 คน
- จัดตั้งประมาณ 1 เดือน
MDRT5 ปีซ้อน 2022–2026PM Award2024
ทำไมบริษัทถึงควรมี PVD
กองทุนสำรองเลี้ยงชีพ
เกิดมาเพื่อ “ดูแลคนในองค์กร”
ไม่ได้เกิดมาเพื่อเป็นเรื่องภาษี แต่เกิดมาเพื่อดูแลคนที่ทำงานให้เรา ส่วนสิทธิภาษีคือของแถมที่ตามมา

- 1เป็นสวัสดิการพนักงานสวัสดิการที่จับต้องได้จริง ไม่ใช่แค่คำพูดตอนสัมภาษณ์
- 2เพิ่มความน่าดึงดูดให้องค์กรแข่งขันดึงคนเก่งได้ทัดเทียมบริษัทใหญ่
- 3ดูแลอนาคตของทีมงานให้พนักงานมีเงินก้อนไว้ใช้วันเกษียณ
- 4สร้างความรัก & ความผูกพันพนักงานอยู่นานขึ้น อัตราลาออกลดลง
- +สิทธิประโยชน์ทางภาษี คือของแถมทั้งบริษัทและพนักงานได้ประโยชน์ภาษี แต่ไม่ใช่เหตุผลหลักที่ทำ
พนักงานรู้ครับ ว่าองค์กรไหน “พูดว่าห่วงใย” กับองค์กรไหน “ลงมือดูแลจริง” PVD คือวิธีที่บริษัทบอกพนักงานว่า เราคิดถึงวันข้างหน้าของคุณด้วย
ถ้าคุณเป็นเจ้าของบริษัท
แล้วกำลังคิดแบบนี้อยู่…
ฟลุคเจอคำถามเหล่านี้จากเจ้าของธุรกิจบ่อยมาก และนี่คือคำตอบ

“อยากดึงดูดพนักงานเก่งๆ แค่เงินเดือนอย่างเดียวไม่พอ”
กองทุนสำรองเลี้ยงชีพคือสวัสดิการที่พนักงานรู้สึกได้ว่าบริษัท “ดูแลอนาคตเขาจริง” ผูกใจได้ลึกกว่าโบนัสก้อนเดียว
“บริษัทเล็ก มีพนักงานไม่กี่คน จะทำได้ไหม?”
ได้ครับ เริ่มได้ตั้งแต่ 2 คน จะทำเฉพาะบางกลุ่มก็ได้ ตามคุณสมบัติที่กำหนดไว้ในข้อบังคับกองทุน ไม่จำเป็นต้องทำทั้งบริษัท
กองทุนสำรองเลี้ยงชีพ
ดีกับทั้ง นายจ้าง–ลูกจ้าง
ไม่ใช่แค่สวัสดิการพนักงาน แต่เป็นเครื่องมือรักษาคน สร้างวัฒนธรรมองค์กร และวางแผนภาษีไปพร้อมกัน
สำหรับนายจ้าง: ดูแลคน แล้วองค์กรได้กลับมา
รักษาคนเก่ง + ประหยัดภาษี
- ผูกใจพนักงาน ลดอัตราลาออกสวัสดิการระยะยาวที่ทำให้พนักงานรู้สึกว่าองค์กรดูแลอนาคตเขา
- ภาพลักษณ์องค์กรที่น่าร่วมงานดึงดูดคนเก่งได้ทัดเทียมบริษัทใหญ่
- เงินสมทบเป็นรายจ่ายทางภาษีได้เงินที่บริษัทสมทบเข้ากองทุน ถือเป็นรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคล (ตามเงื่อนไข ไม่เกิน 15% ของค่าจ้าง) [1]
สำหรับลูกจ้าง: ลงทุนรายเดือนอัตโนมัติ + เงินสมทบจากนายจ้าง
ออมอัตโนมัติ + ลดหย่อนภาษี
- ได้เงินสมทบจากนายจ้างเหมือนได้เงินเพิ่มทุกเดือนนอกเหนือจากเงินเดือน
- ลดหย่อนภาษีได้ตามจริงเงินสะสมส่วนของลูกจ้าง ไม่เกิน 15% ของค่าจ้าง และไม่เกิน 500,000 บาท เมื่อรวมกับ RMF ประกันบำนาญ และกองทุนเกษียณอื่น [2]
- รับเงินก้อนแบบยกเว้นภาษีตอนเกษียณหากออกจากงานเมื่ออายุไม่ต่ำกว่า 55 ปีบริบูรณ์ และเป็นสมาชิกกองทุนไม่น้อยกว่า 5 ปี [3]
ที่มา: [1] กรมสรรพากร หนังสือที่ กค 0706/4613 (rd.go.th/35308.html) · [2] กรมสรรพากร “ผู้มีเงินได้มีสิทธิหักลดหย่อนอะไรได้บ้าง” ฉบับ 30 ก.ค. 2567 · [3] ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ ฉบับที่ 52 (rd.go.th/28302.html) · เข้าถึงเมื่อ 10 พ.ย. 2569 · สิทธิทางภาษีเป็นไปตามเงื่อนไขของกรมสรรพากรในแต่ละปีภาษี
ตัวอย่างสมมติ ปรับตัวเลขเองได้
ลองคิดดู รู้งบทันที
ใส่จำนวนคน เงินเดือนเฉลี่ย และอัตราที่อยากสมทบ แล้วดูว่าบริษัทใช้งบเท่าไหร่ พนักงานได้เท่าไหร่
ตัวอย่างสมมติเพื่อประมาณงบเท่านั้น: คิดจากเงินเดือนเฉลี่ย × อัตรา × 12 เดือน ยังไม่รวมผลตอบแทนหรือผลขาดทุนจากการลงทุน ค่าจัดตั้ง และค่าธรรมเนียมกองทุน อัตราจริงเป็นไปตามข้อบังคับกองทุนของบริษัท
ทำไมต้องจัดตั้งผ่าน WunLaWealth
บลจ.เดียวกัน
แต่ คนดูแลไม่เหมือนกัน
ถ้าโทรเข้า บลจ.โดยตรง คุณก็จะเป็นหนึ่งในหลายบริษัทที่เขาดูแลอยู่ แต่ถ้าจัดตั้งผ่านฟลุค คุณจะมีคนที่รับสายไว ตามงานให้ และอยู่กับคุณตั้งแต่วันแรกจนดูแลระยะยาว ไม่ใช่แค่เบอร์คอลเซ็นเตอร์
| โทรเข้า บลจ.เอง | ผ่าน WunLaWealth | |
|---|---|---|
| คนดูแล | เป็นหนึ่งในหลายบริษัท | ที่ปรึกษาตัวจริง ดูแลตัวต่อตัว |
| การตามงาน | รอคิว ไม่มีคนตามงานให้ | ตอบไว ตามงานให้ |
| หลังจัดตั้ง | ติดต่อ บลจ.เอง | บริการหลังการขายจริง |
| ค่าบริการ | เท่ากัน ไม่ได้ถูกลงถ้าทำเอง | เท่ากัน แต่ได้คนดูแลเพิ่มมาฟรี |
โบนัสพิเศษ: นัดพรีเซ็นต์กองทุนสำรองเลี้ยงชีพ โดยเจ้าหน้าที่ บลจ.บัวหลวง ฟรี
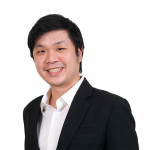
“ผมไม่ได้อยากให้คุณเป็นแค่ลูกค้าอีกรายในระบบ ผมอยากเป็นคนที่คุณโทรหาได้จริงเวลามีเรื่องกองทุน ตั้งแต่วันจัดตั้งและตลอดสัญญา”
พงศ์ภวัน เศรษฐ์ธนันท์ (ฟลุค)
MDRT 2022–2026 · Prime Minister’s Insurance Award 2024 · BLA Senior Agent · ผู้ก่อตั้ง WunLaWealth
ใบอนุญาตผู้แนะนำการลงทุน เลขที่ 104494
ค่าจัดตั้ง โปร่งใส ไม่มีบวกเพิ่ม
จ่ายครั้งเดียว เลือกแผนได้เอง
- เลือกแผนให้พนักงานได้จาก 32 นโยบายการลงทุน กองทุนสำรองเลี้ยงชีพ สินสถาพร ซึ่งจดทะเบียนแล้ว ข้อมูล บลจ.บัวหลวง ณ 30 มิ.ย. 2569 คณะกรรมการกองทุนของบริษัทเป็นผู้กำหนดแผนที่เปิดให้เลือก
- DIY จัดพอร์ตเองได้ ไม่มีค่าธรรมเนียมเพิ่ม
- เปลี่ยนแผนฟรี 2 ครั้ง/ปี เกินคิด 50 บาท/ครั้ง/คน ตามเงื่อนไขที่คณะกรรมการกองทุนกำหนด
- ประสานงานเอกสารกับ บลจ.บัวหลวงให้ครบ
- เลือกเป็นกองทุนเดียว (single fund) ก็ได้
พนักงานเลือกแผนการลงทุนได้เอง หรือ DIY จัดพอร์ตตามความเสี่ยงที่รับได้ มีทั้งตราสารหนี้ ผสม หุ้นไทย หุ้นต่างประเทศ และทองคำ บางนโยบายลงทุนผ่านกองทุนรวมของ บลจ.บัวหลวง เช่น
- B-ASIA
- B-GLOBAL
- B-BHARATA
- B-INNOTECH
- B-CHINE-EQ
ที่มา: สรุปข้อมูลสำคัญของนโยบายการลงทุน กองทุนสำรองเลี้ยงชีพ สินสถาพร (bblam.co.th) ข้อมูล ณ 30 มิ.ย. 2569 เข้าถึงเมื่อ 10 พ.ย. 2569
ผลงานย้อนหลังของกองทุนรวมชื่อดัง
พร้อมอันดับ Morningstar
% ต่อปี · ตัวเลขเล็กใต้ผลงานคือดัชนีชี้วัดของกองทุนในช่วงเดียวกัน · เลื่อนตารางไปด้านข้างได้
| กองทุน | ข้อมูล ณ | Morningstar | 1 ปี | 3 ปี* | 5 ปี* | 10 ปี* | ปี 2565 | ความเสี่ยง |
|---|---|---|---|---|---|---|---|---|
| B-GLOBAL [4] | 31 ส.ค. 2569 | ★★★★★ | 12.63ดัชนี 13.99 | 14.21ดัชนี 15.26 | 6.07ดัชนี 9.23 | 8.42ดัชนี 10.94 | −21.39ดัชนี −16.96 | 6 จาก 8 |
| B-INNOTECH [5] | 30 ก.ย. 2569 | ★★★★★ | 18.52ดัชนี 20.21 | 20.22ดัชนี 27.39 | 11.07ดัชนี 16.30 | –ยังไม่ครบ | −24.10ดัชนี −30.13 | 7 จาก 8 |
| B-ASIA [6] | 30 ก.ย. 2569 | ★★★★★ | 19.82ดัชนี 21.64 | 15.27ดัชนี 20.29 | 6.19ดัชนี 7.02 | 7.19ดัชนี 8.51 | −9.69ดัชนี −18.21 | 6 จาก 8 |
* ผลงานตั้งแต่ 1 ปีขึ้นไปแสดงเป็นผลตอบแทนเฉลี่ยต่อปี · แตะชื่อกองทุนเพื่อดู Factsheet เต็มหน้า · ปี 2565 คือปีปฏิทินที่ผลงานต่ำสุดในรอบ 5 ปี (2564–2568) ของทั้งสามกองทุน · ผลงานและอันดับ Morningstar ข้างต้นเป็นของกองทุนรวม ไม่ใช่ของนโยบายการลงทุนในกองทุนสำรองเลี้ยงชีพ ซึ่งลงทุนผ่านกองทุนรวมเหล่านี้และมีค่าธรรมเนียมของตัวเอง ผลตอบแทนจึงต่างกันได้
- บลจ.บัวหลวง, หนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ กองทุนเปิดบัวหลวงหุ้นโกลบอล (B-GLOBAL), ข้อมูล ณ วันที่ 31 สิงหาคม 2569. ดู Factsheet เต็มหน้า · bblam.co.th/?cID=2065 เข้าถึงเมื่อ 10 พ.ย. 2569
- บลจ.บัวหลวง, หนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ กองทุนเปิดบัวหลวงโกลบอลอินโนเวชั่นและเทคโนโลยี (B-INNOTECH), ข้อมูล ณ วันที่ 30 กันยายน 2569. ดู Factsheet เต็มหน้า · bblam.co.th/?cID=2098 เข้าถึงเมื่อ 10 พ.ย. 2569
- บลจ.บัวหลวง, หนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ กองทุนเปิดบัวหลวงหุ้นเอเชีย (B-ASIA), ข้อมูล ณ วันที่ 30 กันยายน 2569. ดู Factsheet เต็มหน้า · bblam.co.th/?cID=2000 เข้าถึงเมื่อ 10 พ.ย. 2569
การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจ ผลการดำเนินงานในอดีตไม่ได้เป็นเครื่องยืนยันผลในอนาคต
คลิก! ฟรี ไม่มีข้อผูกมัดเริ่มปรึกษาตั้งได้ตั้งแต่ 2 คนขึ้นไป · ใช้เวลาจัดตั้งประมาณ 1 เดือน
เริ่มง่ายๆ แค่ 2 ขั้นตอน

- 1คุณทำติดต่อสอบถามแอด LINE @wunlawealth โทร หรือกรอกฟอร์มด้านล่าง บอกจำนวนพนักงานคร่าวๆ และความต้องการเบื้องต้น
- 2ฟลุคทำให้นัดเข้าไปนำเสนอกองทุนสำรองเลี้ยงชีพฟลุคทำนัดกับ บลจ.บัวหลวง เข้าไปนำเสนอรายละเอียดโครงการกองทุนที่บริษัทของคุณ ตอบทุกคำถามให้ชัด
* ไม่สามารถทำใบเสนอราคาส่งเข้าไปได้ รายละเอียดโครงการจะนำเสนอในวันนัด · เมื่อตกลงแล้ว ฟลุคเตรียมเอกสาร จัดตั้งกองทุน และดูแลต่อเนื่องให้คุณและพนักงานในระยะยาว (ใช้เวลาจัดตั้งประมาณ 1 เดือน)
ส่วนของคุณส่วนที่ฟลุคและ บลจ.บัวหลวงทำให้
คำถามที่พบบ่อย
เกี่ยวกับการจัดตั้งกองทุนสำรองเลี้ยงชีพ
คำตอบตรงประเด็นสำหรับเจ้าของบริษัทและฝ่าย HR
กองทุนสำรองเลี้ยงชีพ (Provident Fund / PVD) คืออะไร?
กองทุนสำรองเลี้ยงชีพ (PVD) คือกองทุนที่นายจ้างและลูกจ้างร่วมกันจัดตั้งขึ้นโดยสมัครใจ เพื่อเป็นเงินออมระยะยาวไว้ใช้ยามเกษียณ ลูกจ้างจ่าย “เงินสะสม” และนายจ้างจ่าย “เงินสมทบ” เข้ากองทุน โดยมีบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) เป็นผู้บริหารเงินให้เติบโต
จัดตั้งกองทุนสำรองเลี้ยงชีพ (PVD) ต้องมีพนักงานขั้นต่ำกี่คน?
จัดตั้งกองทุนสำรองเลี้ยงชีพเริ่มได้ตั้งแต่ 2 คนขึ้นไป กฎหมายไม่ได้กำหนดจำนวนสมาชิกขั้นต่ำตายตัว บริษัท SME หรือทีมเล็กก็จัดตั้งได้ และเลือกทำเฉพาะบางกลุ่มได้ เป็นภาคสมัครใจตามคุณสมบัติที่กำหนดไว้ในข้อบังคับกองทุน เช่น อายุงาน หรือประเภทลูกจ้าง
จัดตั้งกองทุนสำรองเลี้ยงชีพ มีค่าใช้จ่ายในการจัดตั้งเท่าไหร่?
ค่าจัดตั้งกองทุนสำรองเลี้ยงชีพอยู่ที่ 30,000 บาท/บริษัท (ยังไม่รวม VAT) เลือกแผนให้พนักงานได้จากนโยบายการลงทุนของกองทุน รวมถึง DIY แผนเองได้ โดยไม่มีค่าธรรมเนียมเพิ่มเติม
จัดตั้งกองทุนสำรองเลี้ยงชีพ ใช้เวลานานเท่าไหร่?
การจัดตั้งกองทุนสำรองเลี้ยงชีพใช้เวลาประมาณ 1 เดือนหลังจากตอบตกลง เนื่องจากต้องรวบรวมและจัดเตรียมเอกสารตามขั้นตอนของ บลจ.
เปลี่ยนแผนกองทุนสำรองเลี้ยงชีพได้บ่อยแค่ไหน มีค่าธรรมเนียมไหม?
เปลี่ยนแผนกองทุนสำรองเลี้ยงชีพได้ฟรี 2 ครั้งต่อปี หากเกินจากนั้นคิดค่าธรรมเนียม 50 บาทต่อครั้งต่อคน ทั้งนี้เป็นไปตามเงื่อนไขที่คณะกรรมการกองทุนกำหนด
กองทุนสำรองเลี้ยงชีพ บลจ.บัวหลวง มีนโยบายการลงทุนให้เลือกกี่แบบ?
กองทุนสำรองเลี้ยงชีพ สินสถาพร ของ บลจ.บัวหลวง มี 32 นโยบายการลงทุน (ข้อมูล ณ 30 มิ.ย. 2569) คณะกรรมการกองทุนของบริษัทเป็นผู้กำหนดแผนที่เปิดให้พนักงานเลือก และสามารถ DIY จัดพอร์ตเอง หรือเลือกเป็นกองทุนเดียว (single fund) ได้
จัดตั้งกองทุนสำรองเลี้ยงชีพ SME ต้องทำให้พนักงานทุกคนไหม?
ไม่จำเป็นต้องทำให้พนักงานทุกคน กองทุนสำรองเลี้ยงชีพเป็นภาคสมัครใจ นายจ้างกำหนดคุณสมบัติผู้มีสิทธิ์ไว้ในข้อบังคับกองทุนได้ เช่น เฉพาะพนักงานประจำ หรือตามอายุงาน
เริ่มดูแลอนาคตพนักงานของคุณวันนี้
ติดต่อสอบถาม & นัดนำเสนอฟรี
ปรึกษาฟลุคฟรี ไม่มีข้อผูกมัด ประเมินให้ว่าบริษัทของคุณเหมาะกับแผนไหน แล้วนัดพรีเซ็นต์กับ บลจ.บัวหลวงให้เลย
กรอกข้อมูลสั้นๆ ฟลุคจะติดต่อกลับเพื่อนัดวันเข้าไปนำเสนอที่บริษัทของคุณ
อยากคุยเลยตอนนี้? แอด LINE @wunlawealth · โทร 080-294-5216
กรอกเพื่อรับคำปรึกษา
ใช้เวลาไม่ถึง 1 นาที
LINEคลิก! ปรึกษาเรื่อง PVD