สุดคุ้ม! BLA Happy Health Premier 2569
ประกันสุขภาพเหมาจ่าย ครบ จบ ที่เดียว!
BLA Happy Health Premier คือประกันสุขภาพเหมาจ่ายของกรุงเทพประกันชีวิต
- จ่ายค่าห้องตามอัตราห้องเดี่ยวเริ่มต้นของโรงพยาบาลจริง
- วงเงิน 1–10 ล้านบาทต่อการนอนโรงพยาบาลแต่ละครั้ง
- สมัครได้อายุ 11–80 ปี
- คุ้มครองถึง 99 ปี
- มีแผน Deductible ลดเบี้ยได้ 30–50%
- Deductibles มีความยืดหยุ่น
400+
ครอบครัวไว้วางใจ
20+
รีวิว Facebook
ผู้เชี่ยวชาญด้านประกันสุขภาพ
ตัวแทนคุณภาพกรุงเทพประกันชีวิต · ประสบการณ์มากกว่า 7 ปี
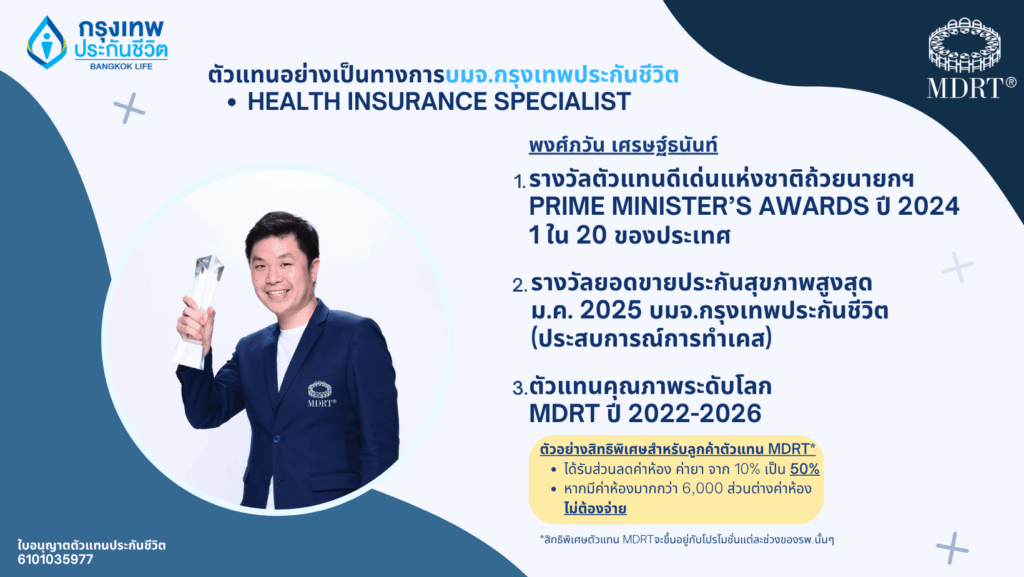
ฟลุค พงศ์ภวัน เศรษฐ์ธนันท์
- ถ้วยนายกฯ 2567
- MDRT 2022–2026
- Speaker MDRT Fest 2026
- อบรม CFP Module 1–5
ตัวแทนประกันชีวิต กรุงเทพประกันชีวิต (BLA)
ใบอนุญาตเลขที่ 6101035977 (คปภ.)
รีวิวจากตัวแทน MDRT 5 สมัย · พร้อมตารางเบี้ย ความคุ้มครอง และข้อจำกัดที่ควรรู้ก่อนตัดสินใจ — ฟลุคเล่าให้ฟังเองในคลิปด้านบน
เบี้ยประกันเท่ากัน 100% ทุกช่องทาง — ไม่ว่าจะซื้อผ่านฟลุคหรือซื้อเองจาก BLA กำหนดเบี้ยมาตรฐานตายตัว แต่ตัวแทนดีช่วยคุณได้มากกว่า
7 เหตุผลทำไมต้องซื้อกับฟลุค?
- เป็นตัวแทน Official BLA
- เห็นตัวแทนก่อนตัดสินใจ เชื่อถือได้
- มีประสบการณ์ 7 ปี
- วิเคราะห์ข้อยกเว้น/เพิ่มเบี้ยก่อนสมัคร
- ช่วยเปรียบเทียบตรงไปตรงมาเสมือนซื้อเอง
- แนะนำก่อน-หลังเคลม
- ดูแลต่อเนื่อง
ทำประกันกับคนที่คุณเชื่อมั่นได้ — ดีกว่าไหมครับ?
คุณเคยไหม… ซื้อประกันหลายเล่มเพื่อเอาจุดแข็งเล่ม A มาปิดจุดอ่อนเล่ม B … สุดท้ายจ่ายแพงมาก!
ครบ จบเล่มเดียว
จะดีไหมถ้ามีประกันสุขภาพที่ครบ จบเล่มเดียว ไปจนอายุ 99 ปีเลย!
ทำไมต้องประกันสุขภาพจากกรุงเทพประกันชีวิต?
ประกันสุขภาพจากกรุงเทพประกันชีวิต (BLA) อย่าง Happy Health Premier ออกแบบมาแก้ปัญหาค่าห้องของแผนเก่าที่ให้วงเงินน้อย
- จ่ายค่าห้องตามอัตราห้องเดี่ยวเริ่มต้นของโรงพยาบาลจริง
- คุ้มครองถึงอายุ 99 ปี
- เคลมสะดวกไม่ต้องสำรองจ่าย
- การันตีด้วยรางวัลระดับเอเชีย
ปัญหาที่พบในประกันสุขภาพแบบเดิม
- แผนประกันเก่า ๆ ให้ ‘ค่าห้อง’ น้อยมาก
- ปัจจุบันค่าห้องโรงพยาบาลก็แพงขึ้นมาก
- เลยทำให้ลูกค้าต้องจ่าย “ส่วนต่างค่าห้องแพงมาก!”
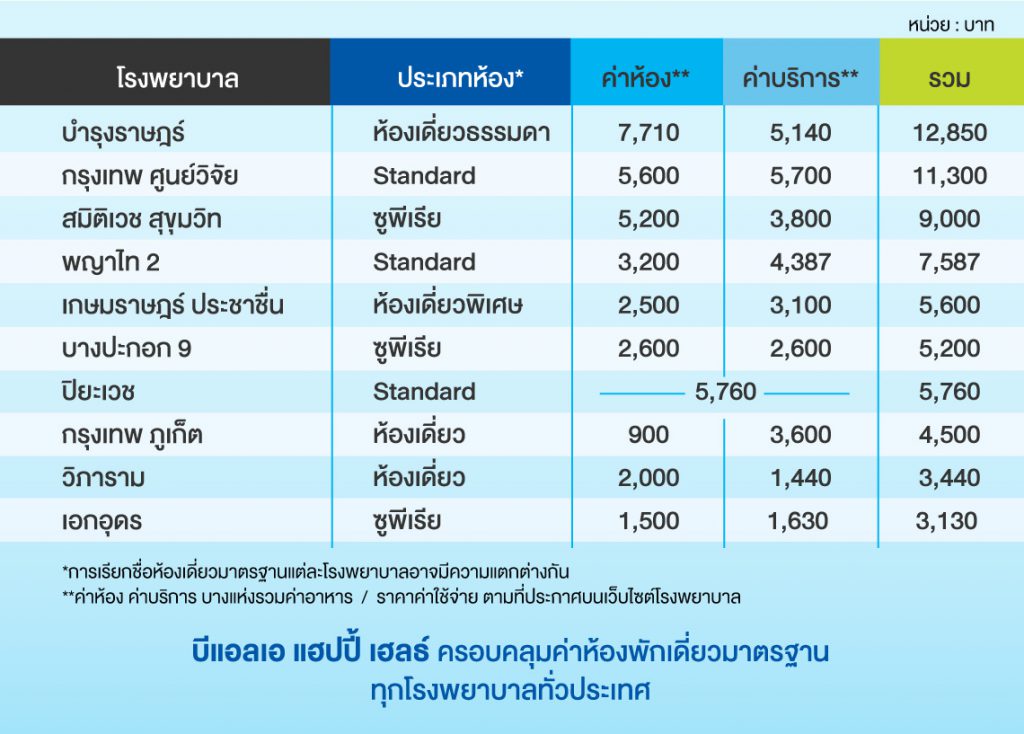
เคยเจอเคสคนถือแผนเก่าต้องจ่ายส่วนต่าง หลายพัน จนถึง หมื่นกว่า ๆ ก็มี (ถ้านอนหลายวัน)
BLA หรือกรุงเทพประกันชีวิตเลย ปิ๊งงงงงง ไอเดียออกสินค้านี้มาครองใจคนไทยทั้งประเทศกับ BLA Happy Health Premier (HHP)
- ลอง search คำว่า BLA Happy Health Pantip ดู หรือแม้แต่เพจต่างๆเองก็มีรีวิวสินค้านี้แล้วเช่นกัน
- ในฐานะที่เคยเป็น user เคลมประกันสุขภาพของบริษัทนี้ไปแล้ว 2–3 ครั้ง ก็แฮปปี้มาก ๆ ครับ เคลมสะดวก ไม่จุกจิก
กรุงเทพประกันชีวิตได้รางวัลและการการันตีคุณภาพอะไรบ้าง? (Awards)
กรุงเทพประกันชีวิตได้รับรางวัลด้านประกันสุขภาพระดับเอเชียหลายปีต่อเนื่อง
- ทั้ง Emerging Asia Insurance Awards และ International Finance Awards
- พร้อมสถิติการเคลมที่วัดผลได้จริง เช่น เคลมเฉลี่ย 24.6 นาที และอัตราอนุมัติ 91.68%
- สะท้อนคุณภาพการบริการที่วางใจได้
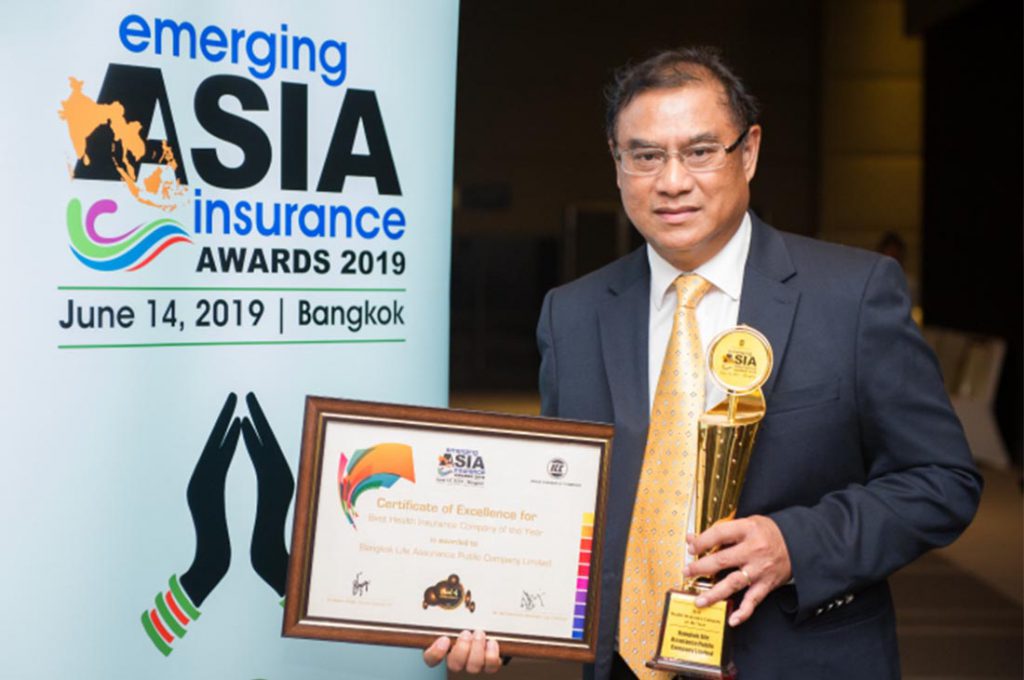
บริษัทที่ให้ความคุ้มครองประกันสุขภาพดีที่สุดแห่งปี
Emerging Asia Insurance Awards 2019
บริษัทประกันสุขภาพที่มีนวัตกรรมยอดเยี่ยม 2 ปีซ้อน
International Finance Awards 2021
การันตีคุณภาพระดับโลก
24.6 นาที
ระยะเวลาเคลมเฉลี่ย แบบไม่ต้องสำรองจ่าย
4.35 วัน
ระยะเวลาเฉลี่ยสำหรับการเบิกจ่ายย้อนหลัง
91.68%
อัตราการอนุมัติประกันสุขภาพ
94.55%
อัตราการจัดการการเคลมเสร็จสิ้นต่อปี
อ้างอิงสถิติจาก https://www.bangkoklife.com/th/news/detail/320
ตารางผลประโยชน์ BLA Happy Health Premier คุ้มครองอะไรบ้าง? (Copay)
ตารางผลประโยชน์ HHP แบ่งความคุ้มครองเป็น 13 หมวด
- ครอบคลุมค่าห้อง ค่ารักษา ค่าผ่าตัด และค่าตรวจวินิจฉัย
- จุดสำคัญคือหมวด 1 จ่ายค่าห้องตามอัตราห้องเดี่ยวเริ่มต้นของโรงพยาบาลจริง
- แผนแบบมี Deduct ยังใช้สิทธิ์หมวด 6–13 ได้โดยไม่ต้องจ่ายส่วนแรกก่อน
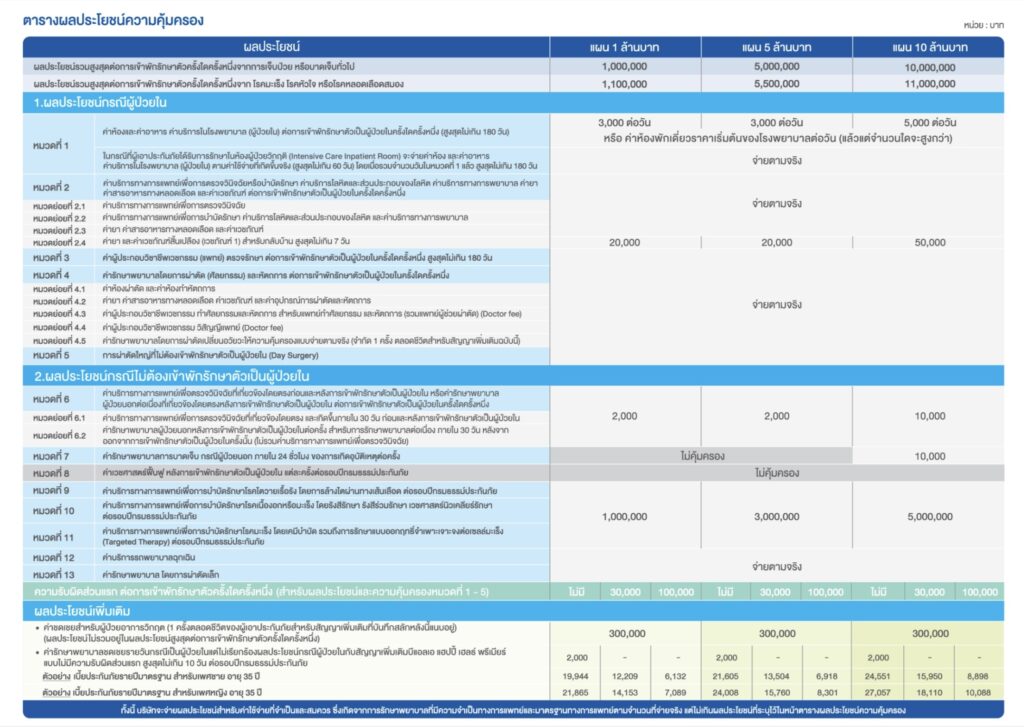
***1 หากซื้อแผน ‘deduct หรือ มีส่วนรับผิด’ สามารถใช้สิทธิ์ในหมวดที่ 6–13 โดยไม่ต้องจ่าย deduct ก่อนได้
***2 หมวด 1: ค่าห้องระบุว่า 3,000 ต่อวัน หรือเหมาจ่ายค่าห้องเดี่ยวเริ่มต้นของรพ. = อันไหนมากกว่าจ่ายอันนั้น เช่น ค่าห้อง/อาหาร/บริการของรพ.กรุงเทพ = 11,000 ฿ ก็จะจ่ายให้ 11,000 ฿ เต็ม
*** หมวด 7/8 เวลาได้ใบเสนอราคา คำว่า “ไม่คุ้มครอง” ไม่ได้แปลว่า “ไม่จ่าย” แต่หมายความว่าในแผนนี้ไม่มีคุ้มครองในส่วนนี้
เงื่อนไข Copayment อ่านเพิ่มเติมได้ที่นี่
ขอดูแผนของฉันจุดเด่นของ BLA Happy Health Premier (HHP) มีอะไรบ้าง?
จุดเด่นหลักของ HHP คือ
- จ่ายค่าห้องตามจริงตามอัตราห้องเดี่ยวเริ่มต้นของโรงพยาบาล
- ให้วงเงินเป็นแบบต่อการนอนโรงพยาบาลแต่ละครั้ง
- เพิ่มวงเงิน 10% สำหรับ 3 โรคร้าย
- มีแผน Deduct ช่วยประหยัดเบี้ย 30–50%
- Deductibles มีความยืดหยุ่น
- ยืดหยุ่นสลับแผนตอนเกษียณได้
- คุ้มครองยาวถึงอายุ 99 ปี
4.1 จ่ายค่าห้องตามจริง ตามอัตราห้องเดี่ยวเริ่มต้นของรพ.
ไม่ว่าค่าใช้จ่ายในรพ. (ทั้งค่าห้องและค่ารักษา ฯลฯ) จะเฟ้อแค่ไหน (ตามเอกสารอ้างอิงประมาณ 9% ต่อปี) ก็จ่ายให้คุณ!
แม้ในหมวด 1 ของค่าห้อง HHP จะเขียนว่า 5,000 บาท หรือจ่ายตามอัตราห้องเดี่ยวเริ่มต้น คนร้อยละ 90% มักอ่านผ่าน ๆ แล้วเข้าใจผิดว่า fix ค่าห้อง แต่เปล่าเลยครับ — ตัวไหนมากกว่าจ่ายตัวนั้น!
4.3 เหมาะกับคนที่มีสวัสดิการอยู่แล้ว และไม่อยากจ่ายเบี้ยแพง
HH/HHP มีแผน Deduct 30,000 และ 100,000 บาท
- พนักงานออฟฟิศที่มีประกันกลุ่ม
- หรือคนที่ถือประกันสุขภาพเล่มอื่นแล้วอยากเอา HH/HHP มาโปะค่าห้อง
ไม่ต้องจ่ายเบี้ยแพงทั้งก้อน
ประหยัดเบี้ยได้ถึง 30–50%!
สำหรับผู้ที่เลือกแผนแบบมี Deduct
4.5 HH และ HHP เป็นประกันสุขภาพมาตรฐานใหม่ (New Standard Health)
บริษัทประกันไม่สามารถ “เท” ลูกค้าได้แล้ว ยกเว้นลูกค้าปกปิดประวัติสุขภาพ
ถ้ามีการเคลมเยอะกว่าปกติ ไม่ปรับเบี้ยรายบุคคล แต่จะปรับอ้างอิงจากทุกคนที่ซื้อสินค้าเดียวกัน (portfolio)
* แม้สินค้าจะเปิดตัวช่วงโควิด-19 ที่อัตราการเคลมสูง “ทุกสินค้า” ของ BLA ยังไม่เคยปรับเบี้ย ตั้งแต่เปิดตัวเลย ทั้ง BLA Happy Health หรือ BLA Prestige Health
4.2 วงเงินค่ารักษาเป็น ‘ต่อการนอนโรงพยาบาลแต่ละครั้ง’
หากเจ็บป่วยจาก 3 โรคร้าย มะเร็ง หัวใจ หลอดเลือดสมอง จะได้รับวงเงินความคุ้มครองเพิ่มขึ้น 10%
ค่าทำบอลลูนสวนหลอดเลือดหัวใจ อยู่ที่ 2–3 แสน ส่วนคีโม + อิมพอร์ตยา ขึ้นไปแตะหลักล้าน การได้วงเงินเพิ่ม 10% (เช่น 5,000,000 → 5,500,000) ทำให้อุ่นใจมาก
4.4 มีความยืดหยุ่น
วัยทำงานมีสวัสดิการ พอเกษียณไม่มีแล้ว BLA ให้สิทธิ์สลับแผนจาก “มีส่วนรับผิด” เป็น “ไม่มีส่วนรับผิด” ได้ในช่วงอายุ 55–65 ปี
- ต้องซื้อมาแล้ว ≥ 5 ปี
- และไม่พิจารณาสุขภาพใหม่!
ลด deduct ได้ 1 ขั้น
(ลดได้ 1 ขั้น)
เพิ่ม deduct ได้ตลอดเวลา
อย่างไรก็ตาม การเปลี่ยนจาก deduct ไม่มี → 30k → 100k สามารถทำได้ตลอดเวลา ครับ
4.6 ประกันสุขภาพคุ้มครองถึง 99 ปีเลย!
แผนเก่า ๆ คุ้มครองสูงสุดแค่อายุ 80 ปี หรือ 70 ปี แต่ปัจจุบันประกันสุขภาพทุกแผนของกรุงเทพประกันชีวิต คุ้มครองถึงอายุ 99 ปีทั้งหมด
HHP มีข้อจำกัดอะไรที่ควรรู้ก่อนซื้อ?
HHP มีข้อจำกัดที่ควรรู้ก่อนตัดสินใจ คือ
- ไม่มีความคุ้มครองอุบัติเหตุในตัว (ซื้อ อบ.3 เพิ่มได้)
- ไม่คุ้มครองภาพวินิจฉัยขั้นสูง: MRI/CT/PET Scan แบบ OPD; แต่ถ้า IPD คุ้มครองนะ
- ไม่คุ้มครองการรักษาในต่างประเทศ
- ไม่คุ้มครองการแพทย์แผนใหม่อย่าง immunotherapy หรือ stem cell
- และยังคุ้มครอง Targeted Therapy ที่ใช้รักษามะเร็ง
- ไม่มีประกันอุบัติเหตุ / มีแต่ให้น้อย
- ไม่คุ้มครอง MRI, CT Scan แบบ OPD
- ไม่คุ้มครองต่างประเทศ
- ไม่คุ้มครอง immunotherapy, stem cell
5.1 ไม่มีประกันอุบัติเหตุ / มีแต่ให้น้อย (ซื้อเพิ่มได้)
- สัญญาเพิ่ม อบ.3 (วงเงิน 15,000 บาท/เหตุการณ์)
- คุ้มครองได้ต่อเนื่อง 52 สัปดาห์
- เบี้ยคงที่ถึงอายุ 65 ปี เพียง ~1,177 บาท/ปี!
5.2 ไม่คุ้มครอง MRI, CT Scan แบบ OPD
แนะนำดูแผน BLA Prestige Health ปลดล็อค แทน5.3 ไม่คุ้มครองต่างประเทศ
แนะนำซื้อประกันเดินทางมากกว่า5.4 ไม่คุ้มครองการแพทย์แผนใหม่ เช่น immunotherapy, stem cell
อย่างไรก็ตามแผนนี้คุ้มครอง Targeted therapy (ยามุ่งเป้า) ซึ่งมีประสิทธิภาพสูงในการรักษามะเร็ง
เบี้ย HHP ปีละเท่าไหร่? (ตารางเบี้ย HHP)
ตารางเบี้ย Happy Health Premier (HHP)
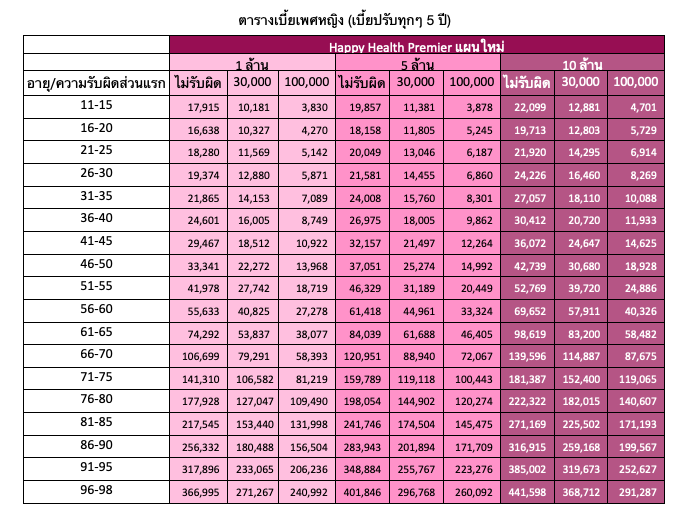
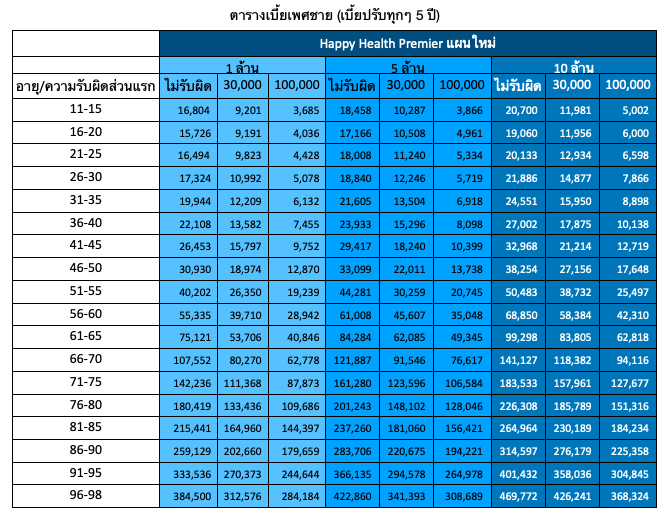
* คลิกที่รูปเพื่อขยาย
ขอดูแผนของฉันBLA Happy Health ค่าเบี้ยจะเพิ่มขึ้นทุก 5 ปี
- อัตราการเพิ่มเบี้ยเป็นไปตามอาชีพ เพศ ช่วงอายุที่กำหนดไว้
- รวมถึง “อัตราการเคลมของทุกคนที่ซื้อแผนนั้น ๆ / พอร์ตโฟลิโอ”
ถ้าอัตราการเคลมเฉลี่ยสูงกว่ามาตรฐาน บริษัทมีสิทธิ์ปรับเบี้ย
- โดยต้องขออนุญาต คปภ.
- และแจ้งลูกค้าล่วงหน้าเป็นลายลักษณ์อักษร ไม่น้อยกว่า 30 วัน
- และจะไม่ตัดสิทธิ์ต่อสัญญาลูกค้าอีกแล้วใน New Standard Health
ต้องเตรียมเงินเท่าไหร่ สำหรับประกันสุขภาพในช่วงหลังเกษียณ?
คนอายุ 35 ปีที่วางแผนถือ HHP 5M ไปจนถึงวัยเกษียณ
- ควรเตรียมเบี้ยช่วงอายุ 60–85 ปีไว้ราวปีละ 80,000–250,000 บาท
- รวมประมาณ 4 ล้านบาทตลอด 25 ปี
- วิธีที่แนะนำคือเก็บเงินก้อนนี้ผ่านประกันบำนาญหรือกองทุนรวมตั้งแต่วัยทำงาน ให้ดอกเบี้ยทบต้นช่วยจ่ายเบี้ยหลังเกษียณ
ดูตารางเบี้ยรวมทั้งหมด (ชาย · หญิง)
หน่วย: บาท · เบี้ยรวมสะสมตั้งแต่อายุ 61 ปี
| ถือถึง อายุ | วงเงิน 1 ล้าน | วงเงิน 5 ล้าน | วงเงิน 10 ล้าน | ||||||
|---|---|---|---|---|---|---|---|---|---|
| ไม่รับผิด | 30K | 100K | ไม่รับผิด | 30K | 100K | ไม่รับผิด | 30K | 100K | |
| 70 ปี | 913,365 | 669,880 | 518,120 | 1,030,855 | 768,155 | 629,810 | 1,202,125 | 1,010,935 | 784,670 |
| 75 ปี | 1,624,545 | 1,226,720 | 957,485 | 1,837,255 | 1,386,135 | 1,162,730 | 2,119,790 | 1,800,740 | 1,423,055 |
| 80 ปี | 2,526,640 | 1,893,900 | 1,505,915 | 2,843,470 | 2,126,645 | 1,802,960 | 3,251,330 | 2,729,685 | 2,179,635 |
| 85 ปี | 3,603,845 | 2,718,700 | 2,227,900 | 4,029,770 | 3,031,945 | 2,585,065 | 4,576,150 | 3,880,630 | 3,100,805 |
| 90 ปี | 4,899,490 | 3,732,000 | 3,126,195 | 5,448,300 | 4,135,320 | 3,556,170 | 6,149,135 | 5,261,525 | 4,227,595 |
| 95 ปี | 6,567,170 | 5,083,865 | 4,349,415 | 7,278,975 | 5,608,210 | 4,881,060 | 8,156,295 | 7,051,705 | 5,751,820 |
| 98 ปี | 7,720,670 | 6,021,593 | 5,201,967 | 8,547,555 | 6,632,389 | 5,807,127 | 9,565,611 | 8,330,428 | 6,856,792 |
| ถือถึง อายุ | วงเงิน 1 ล้าน | วงเงิน 5 ล้าน | วงเงิน 10 ล้าน | ||||||
|---|---|---|---|---|---|---|---|---|---|
| ไม่รับผิด | 30K | 100K | ไม่รับผิด | 30K | 100K | ไม่รับผิด | 30K | 100K | |
| 70 ปี | 904,955 | 665,640 | 482,350 | 1,024,950 | 753,140 | 592,360 | 1,191,075 | 990,435 | 730,785 |
| 75 ปี | 1,611,505 | 1,198,550 | 888,445 | 1,823,895 | 1,348,730 | 1,094,575 | 2,098,010 | 1,752,435 | 1,326,110 |
| 80 ปี | 2,501,145 | 1,833,785 | 1,435,895 | 2,814,165 | 2,073,240 | 1,695,945 | 3,209,620 | 2,662,510 | 2,029,145 |
| 85 ปี | 3,588,870 | 2,600,985 | 2,095,885 | 4,022,895 | 2,945,760 | 2,423,320 | 4,565,465 | 3,790,020 | 2,885,110 |
| 90 ปี | 4,870,530 | 3,503,425 | 2,878,405 | 5,442,610 | 3,955,230 | 3,281,865 | 6,150,040 | 5,085,860 | 3,882,945 |
| 95 ปี | 6,460,010 | 4,668,750 | 3,909,585 | 7,187,030 | 5,234,065 | 4,398,245 | 8,075,050 | 6,684,225 | 5,146,080 |
| 98 ปี | 7,560,995 | 5,482,551 | 4,632,561 | 8,392,568 | 6,124,369 | 5,178,521 | 9,399,844 | 7,790,361 | 6,019,941 |
- ตัวเลขคือเบี้ยรวมสะสมตั้งแต่อายุ 61 ปี ไม่ใช่เบี้ยรายปี
- “30K / 100K” คือความรับผิดส่วนแรก 30,000 และ 100,000 บาท
- คำนวณจากอัตราเบี้ยปัจจุบัน เบี้ยจริงขึ้นกับอาชีพและผลการพิจารณารับประกัน
- และบริษัทมีสิทธิ์ปรับเบี้ยตามอัตราการเคลมของพอร์ตตามที่ระบุในกรมธรรม์
แนะนำ ฝากเงินไว้ในประกันบำนาญหรือ กองทุนรวมลดหย่อน/ไม่ลดหย่อนภาษี ตั้งแต่วัยทำงาน เพื่อให้ดอกเบี้ยทบต้นมาช่วยจ่ายเบี้ยประกันสุขภาพหลังเกษียณ ขอตัวอย่างการคำนวณได้ทางไลน์ @wunlawealth
HHP ต่างจากประกันสุขภาพเหมาจ่ายของบริษัทอื่น ๆ อย่างไร?
เทียบ 3 แผนเหมาจ่าย:
- ค่ายชมพู แผนเหมาจ่ายค่าห้องเดิม เลิกขายแล้วในปี 2026
- ส่วน BLA Happy Health Premier 5M และ 10M ยังเปิดขาย
- โดย HHP 10M ให้วงเงินสูงสุด 10 ล้าน (เพิ่มเป็น 11 ล้านสำหรับ 3 โรคร้าย)
- และรวมค่ารักษามะเร็ง Targeted Therapy ไว้ในวงเงินแล้วโดยไม่ต้องซื้อสัญญาเพิ่ม จึงเป็นแผนที่แนะนำ
ปัดซ้าย-ขวาเพื่อดูทุกแผน
| # | หมวด | ค่ายชมพู แผนเหมาจ่ายค่าห้องเดิม(ซื้อสัญญามะเร็งและโรคร้ายหมวด 9-11 เพิ่ม)เลิกขายแล้ว | บางกอก Happy health Premier 5M | แนะนำบางกอก Happy health Premier 10M |
|---|---|---|---|---|
| 1 | ค่าห้อง ค่าอาหาร ค่าบริการในรพ. | จ่ายตามจริง ไม่เกินค่าห้องตั้งเริ่มต้น | ||
| 2 | วงเงินค่ารักษา | 5,000,000 | 5,000,000 | 10,000,000 |
| วงเงินรักษากรณี admit ด้วยโรคมะเร็ง หัวใจ หลอดเลือดสมอง | 5,500,000 | 11,000,000 | ||
| วงเงินค่ารักษา | ต่อการนอนโรงพยาบาลแต่ละครั้ง | |||
| 3 & 4&5 | ค่าแพทย์ตรวจรักษา (ต่อวัน) / ค่ารักษาพยาบาลโดยการผ่าตัด | จ่ายตามจริง | จ่ายตามจริง | |
| การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัว (Day Surgery) | จ่ายตามจริง | จ่ายตามจริง | ||
| 6.1 & 6.2 | ค่าตรวจวินิจฉัยก่อน-หลัง admit ภายใน 30 วัน | จ่ายตามจริง | 2,000 | 10,000 |
| 7 | ค่ารักษาพยาบาลโดยการฉีดยา / ค่ายากลับบ้าน | ไม่คุ้มครอง | 20,000 | 30,000 |
| 8 | ค่าบริการรถพยาบาล / ค่าทันตกรรมจากอุบัติเหตุ | ไม่คุ้มครอง | 5,000 | 10,000 |
| 9–11 | ค่ารักษามะเร็ง / Targeted Therapy / ไตวาย | ต้องซื้อสัญญาเพิ่ม | รวมในวงเงินค่ารักษาแล้ว | |
| 12 | ผู้ป่วยนอก (OPD) | ไม่คุ้มครอง | ซื้อเพิ่มได้ | ซื้อเพิ่มได้ |
| 13 | คุ้มครองถึงอายุ | 99 ปี | 99 ปี | 99 ปี |
| — | สถานะ ณ ปี 2026 | เลิกขายแล้ว | เปิดขาย | เปิดขาย |
* ข้อมูลในตารางสำหรับการเปรียบเทียบโดยสรุป
* ค่ายชมพู แผนเหมาจ่ายค่าห้องเดิม ปิดการขายแล้ว แสดงไว้เพื่อการเปรียบเทียบเชิงประวัติเท่านั้น
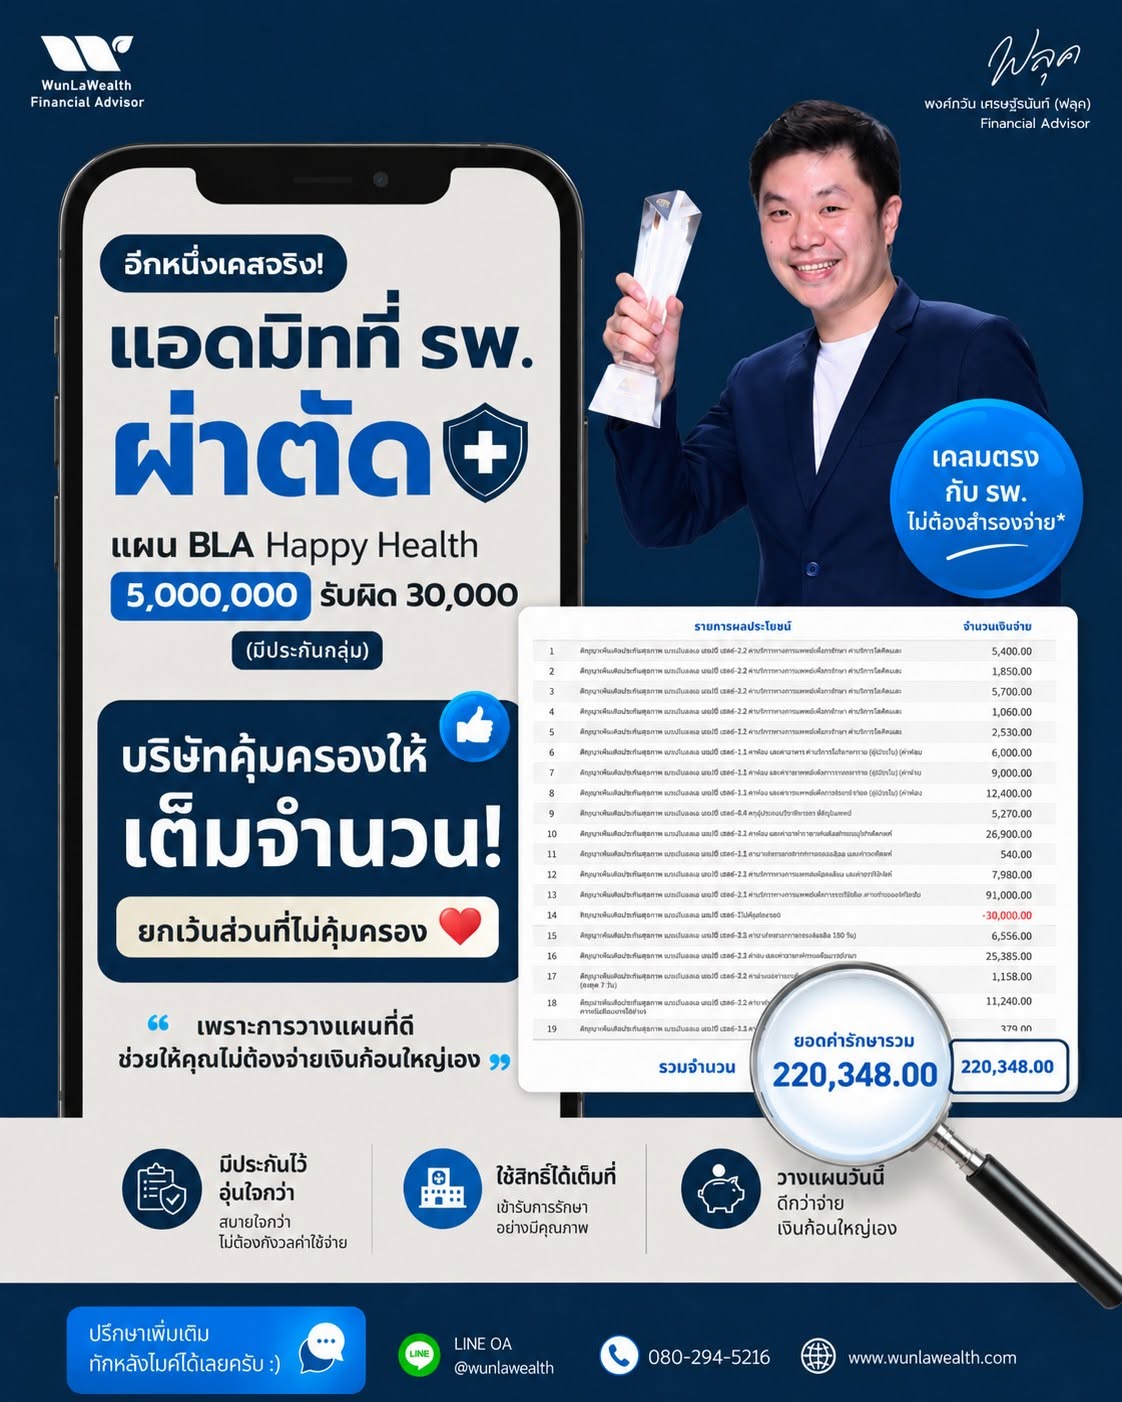
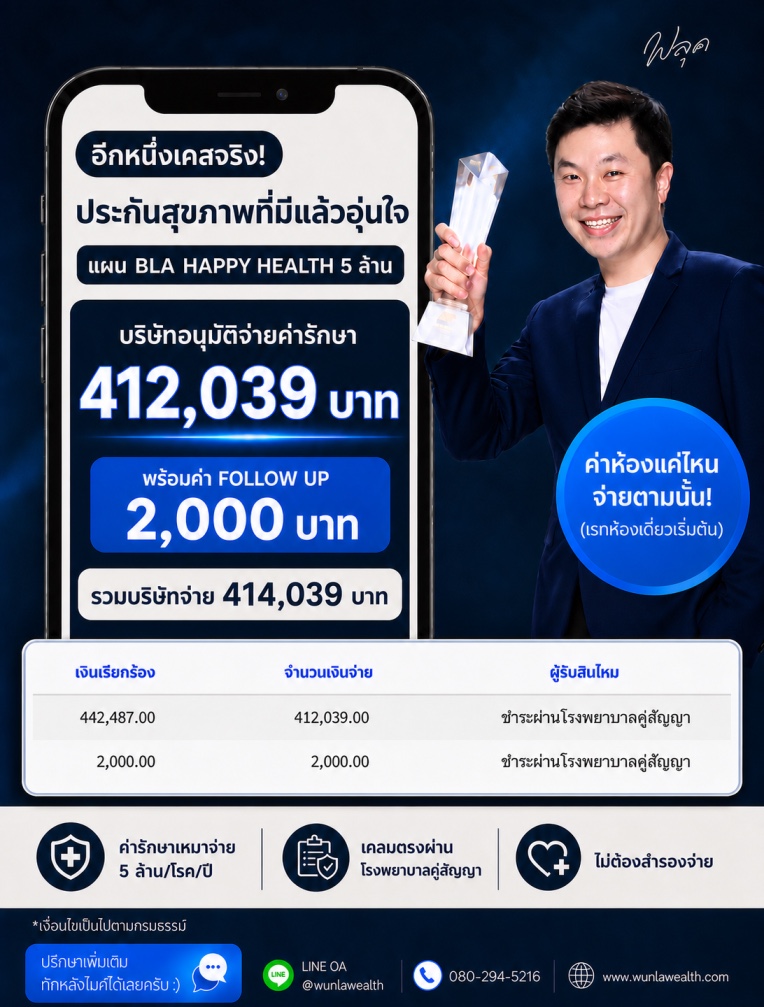
เคลม BLA Happy Health จริงเป็นอย่างไร? (ตัวอย่างเคสการเคลมจริง)
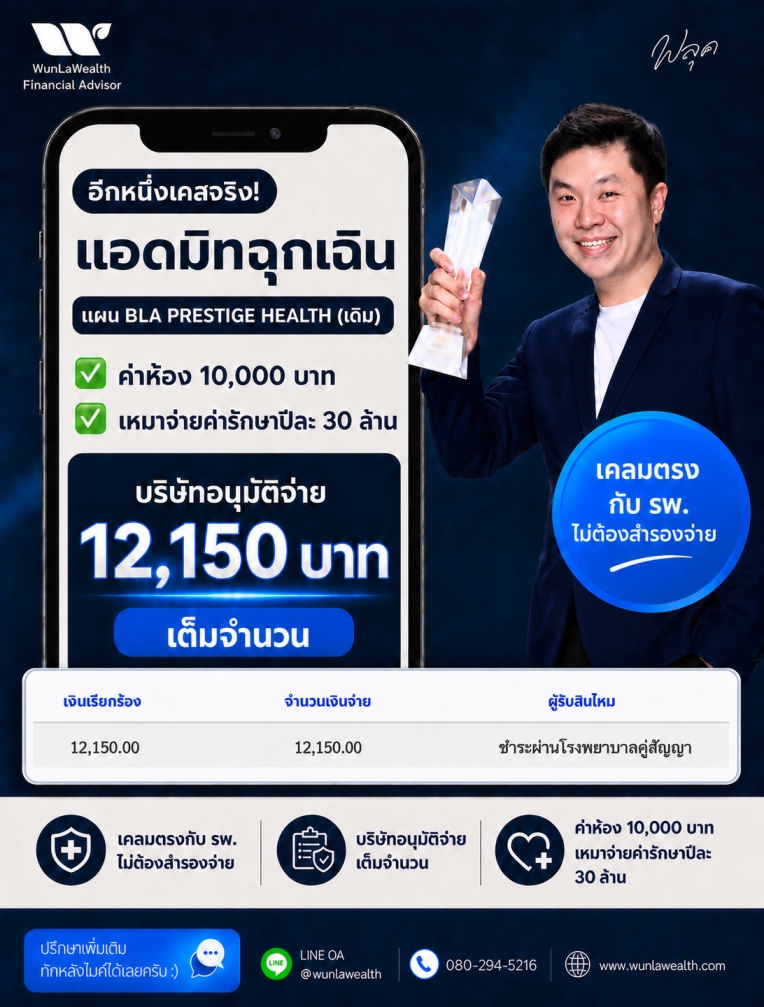
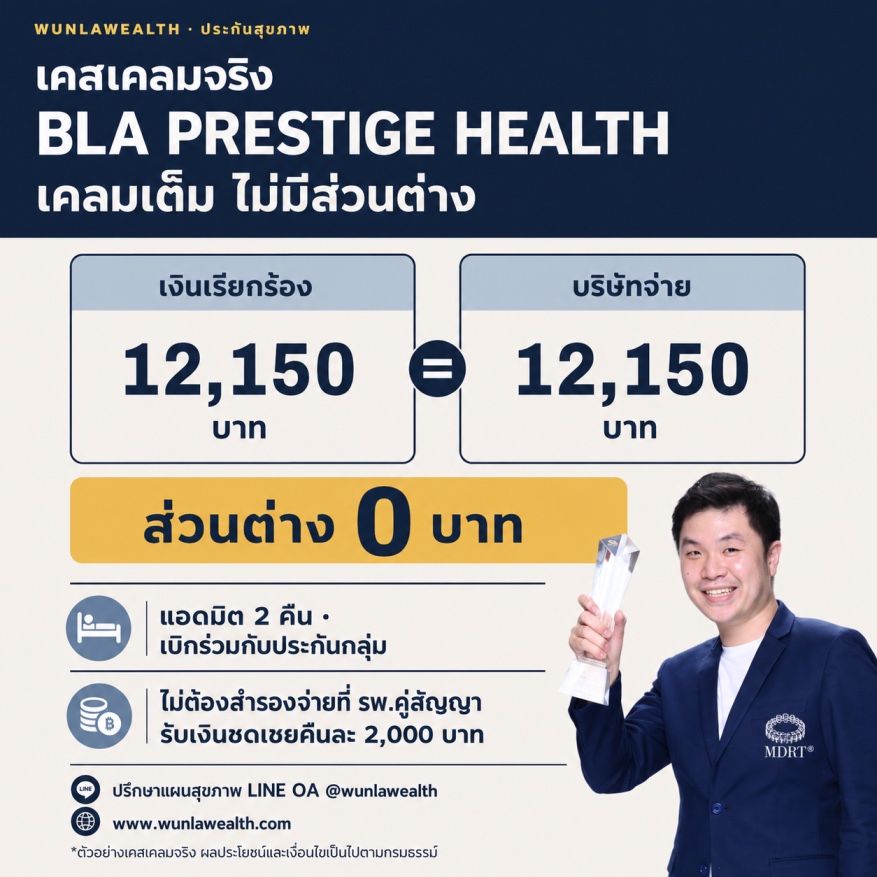
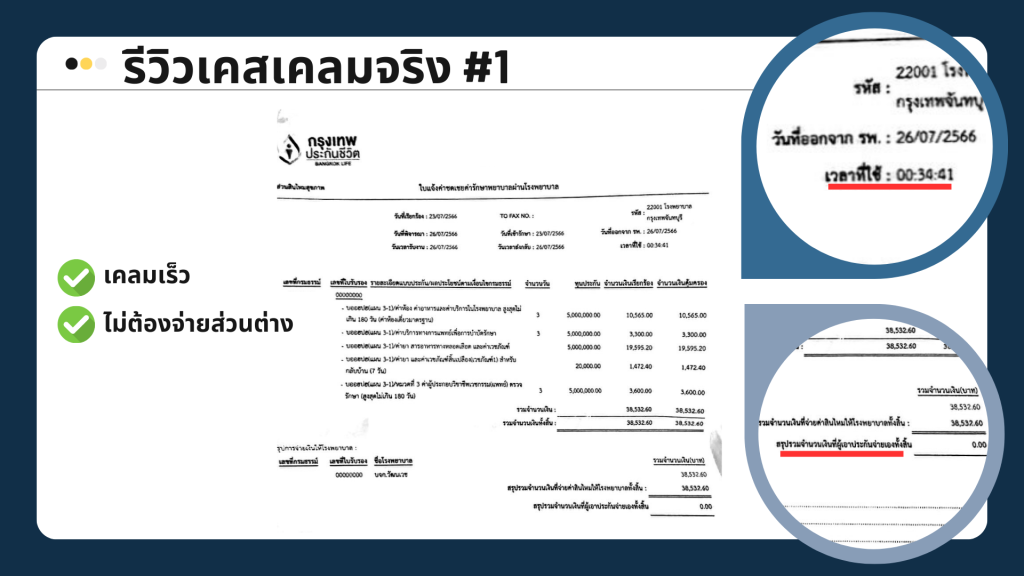
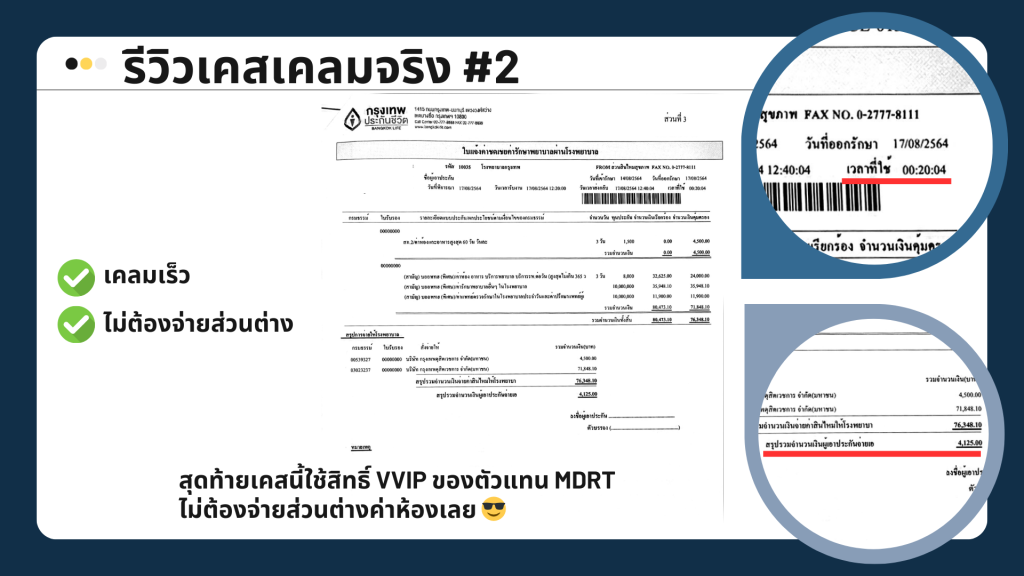
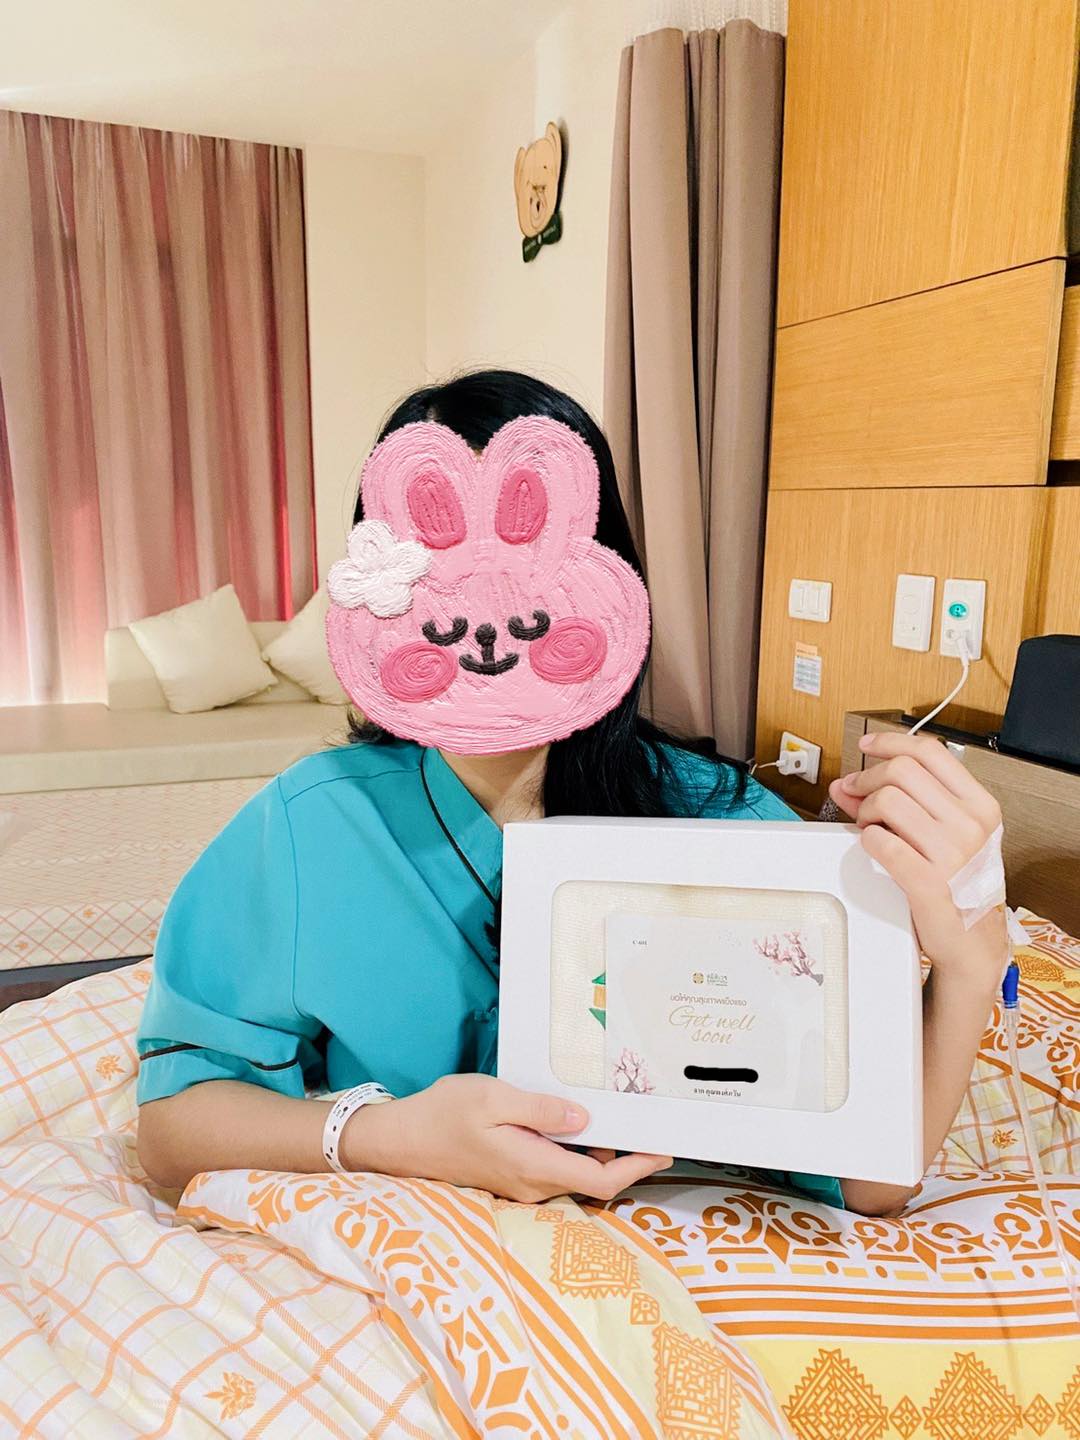
เคสเคลมจริงจากลูกค้าของฟลุค แสดงให้เห็นว่าประกัน BLA ช่วยได้จริงในสถานการณ์จริง ทั้ง
- การเคลมค่าห้อง
- ค่ารักษาโรคร้าย
- และการเบิกแบบไม่ต้องสำรองจ่าย
เอกสารด้านล่างเป็นหลักฐานการเคลมที่เกิดขึ้นจริง คลิกที่ภาพเพื่อดูรายละเอียดแบบเต็ม
ลูกค้าพูดถึงฟลุคว่าอย่างไร? (ฟีดแบคจากลูกค้าของเรา)
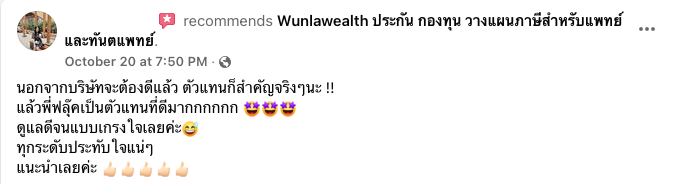
รีวิวจริงจากลูกค้าบนหน้า Facebook ของ WunLaWealth คัดลอกข้อความตามที่ลูกค้าเขียน
- 24 รีวิวด้านล่าง · ปัดซ้าย-ขวาเพื่ออ่านทั้งหมด
- ฟลุคดูแลลูกค้ากว่า 400 ครอบครัว
ปัดซ้าย-ขวาเพื่ออ่านรีวิวทั้งหมด
K Nitta
ส.ค. 2566 · Facebook
★★★★★
แนะนำมากๆค่ะ จากประสบการณ์จริง ทำประกันสุขภาพไว้ ไม่คิดว่าจะต้องใช้ แค่ทำไว้เผื่อฉุกเฉิน สรุปว่ามีเหตุให้ต้องใช้จริง น้องฟลุคตัวแทนดูแลและให้คำปรึกษาดีมากๆ ใช้เคลมได้จริง ไม่ต้องสำรองจ่ายก่อน ไม่ต้องพูดเยอะให้เจ็บคอ ประทับใจมากค่ะ ประกันดำเนินการอนุมัติรวดเร็ว แนะนำมากๆสำหรับผู้ที่กำลังมองหาประกันสุขภาพที่ดูแลดี และใช้ได้จริง👍
Koy
ก.พ. 2567 · Facebook
★★★★★
บริการดีเสมอต้นเสมอปลาย ล่าสุดเข้าโรงพยาบาล Admid น้องดูแลดีมาก เคลมค่ารักษาพยาบาลได้อย่างรวดเร็ว ไม่ต้องสำรองจ่าย สบายหายห่วง แนะนำ 5 ดาวค่ะ🤟
Kantapon
พ.ค. 2568 · Facebook
★★★★★
สนใจทำประกันสุขภาพ ใช้เวลาศึกษาหาข้อมูลอยู่นาน จนไปเจอเว็บไซต์ของพี่ฟลุคที่บอกรายละเอียดของประกันดีมาก ให้รายละเอียดครบถ้วนที่สุดแล้วสำหรับประกันกรุงเทพประกันภัย มีการเปรียบเทียบกับเจ้าอื่นไว้ครบถ้วน ไม่ต้องเสียเวลาไปขอข้อมูลแบบประกันกับเบี้ยเจ้าอื่นเพิ่มเติม ตัวพี่ฟลุคให้บริการดี เป็นมืออาชีพ พูดจาดี ให้ข้อมูลอย่างมีเหตุผล ไม่ฮาร์ดเซล ขายด้วยข้อมูลไม่ขายด้วยอารมณ์หรือความกลัว สมมง MDRT
Kronkamol
ธ.ค. 2567 · Facebook
★★★★★
ตัวแทนดูแลดีมากเรยค่ะ ใส่ใจลูกค้า เคลมง่าย ประสานงานให้รวดเร็ว ดีงามมากเรยค่ะ บ้านนี้วางใจให้ดูแลประกันของทั้งครอบครัวเรย
Waraphong
เม.ย. 2568 · Facebook
★★★★★
เราได้มองหากรมธรรม์ประกันชีวิตและสุขภาพ เพื่อปิดความเสี่ยงกรณีสุขภาพระยะยาว โดยได้ปรึกษากับน้องฟลุค เป็นผู้ให้คำแนะนำ และไอเดียในการเลือกผลิตภัณฑ์ให้เหมาะสมกับสวัสดิการที่มีอยู่ โดยสามารถอธิบายได้ชัดเจน และเข้าใจการเคลมของ บ.ประกัน หรือการปฏิเสธเคลมอย่างครบถ้วน ตลอดจนการติดต่อประสานงานทำได้ค่อนข้างสะดวกและรวดเร็ว หากใครมองหาประกันชีวิตและสุขภาพของ BLA ทีม Wunlawealth by BLA เป็นตัวเลือกที่เราอยากแนะนำครับ 👍👍👍
Aor
ต.ค. 2566 · Facebook
★★★★★
สนใจทำประกันกับกรุงเทพประกันชีวิต ใช้เวลาหาตัวแทนอยู่พอสมควร จนไปเจอเว็บไซต์ของคุณฟลุคที่บอกรายละเอียดของประกันดีมาก ให้รายละเอียดครบถ้วน ไม่ต้องเสียเวลาไปขอข้อมูลแบบประกันกับเบี้ยเพิ่มเติม แถมเป็นตัวแทนระดับ MDRT ด้วย เพิ่มความน่าเชื่อถือไปอีก ซึ่งคุณฟลุคให้บริการดีค่ะ เป็นมืออาชีพ พูดจาสุภาพมาก สมแล้วที่ลูกค้าเยอะ แต่ถึงลูกค้าเยอะเวลาไลน์ไปถามอะไรก็ตอบไวอยู่นะคะ รอไม่นาน ถามเยอะก็ไม่รำคาญ แม้ว่ายอดเบี้ยเราจะน้อยก็ตาม
ลูกค้าแพทย์ (ชื่อตามหน้า Facebook)
ต.ค. 2565 · Facebook
★★★★★
นอกจากบริษัทจะต้องดีแล้ว ตัวแทนก็สำคัญจริงๆนะ !! แล้วพี่ฟลุ๊คเป็นตัวแทนที่ดีมากกกกก 🤩🤩🤩 ดูแลดีจนแบบเกรงใจเลยค่ะ😅 ทุกระดับประทับใจแน่ๆ แนะนำเลยค่ะ 👍🏻👍🏻👍🏻👍🏻
Mattanee
พ.ค. 2568 · Facebook
★★★★★
รู้จักพี่ฟลุ๊คผ่านเพื่อนแนะนำอีกทีค่ะ ยิ่งพอมาเจอตัวจริงแล้วประทับใจมากเลยค่ะ เพราะอธิบายประกันได้ละเอียด กระชับ เข้าใจง่าย แนะนำให้ตรงตามความต้องการของลูกค้า แฟร์มากๆด้วย อันไหนทำแล้วดี/ไม่ดีแชร์แฟคทั้งหมด ตอบไว follow up ตลอดดดด ใครสนใจทำประกันอยู่ แนะนำเลยค่าาา รับรองไม่ผิดหวัง😍✨
Vichie
ก.ย. 2568 · Facebook
★★★★★
ขอบคุณน้องฟลุคสำหรับคำแนะนำข้อมูลเรื่องประกันอย่างชัดเจน เข้าใจง่าย และแนะนำแผนที่เหมาะสมกับความต้องการจริง มีความเป็นมืออาชีพ ใส่ใจรายละเอียด และตอบทุกคำถามด้วยความเต็มใจ ทำให้มั่นใจในการตัดสินใจเลือกประกันมากขึ้นค่ะ ⭐⭐⭐⭐⭐
JiDa
ธ.ค. 2568 · Facebook
★★★★★
ดูแลให้คำปรึกษาถึงบ้าน ดีมากค่ะ ให้คำแนะนำก่อนและหลังตัดสินใจซื้อ แนะนำเลยค่ะ ไม่ผิดหวัง
Omiga
เม.ย. 2567 · Facebook
★★★★★
บริการดีมากครับ มีความรู้ความเข้าใจในผลิตภัณฑ์สามารถตอบข้อซักถามได้ตรงจุด และแนะนำบริการได้ดีมาก นอกจากนี้ยังมีเว็บไซต์ให้ความรู้ และช่องทางติดต่อผ่านไลน์ที่สะดวก ทำให้มั่นใจใช้บริการครับ
Ake A
ธ.ค. 2566 · Facebook
★★★★★
แนะนำน้องฟลุ๊ค ติดต่อง่าย ข้อมูลแน่น ตอบได้ทุกคำถาม รวดเร็วทันใจ สุดยอดครับ
Somsak
ส.ค. 2566 · Facebook
★★★★★
แนะนำครับสำหรับผู้สนใจทำประกัน ติดต่อง่าย ให้ข้อมูลครบถ้วน บริการดี รวดเร็วทันใจทุกขั้นตอน
Tripat
เม.ย. 2566 · Facebook
★★★★★
พี่ฟลุคให้คำแนะนำที่ดีมาก ใส่ใจรายละเอียดและคอย follow up และอัพเดทข้อมูลเสมอค่ะ ใครสนใจทำประกันแนะนำให้ติดต่อพี่ฟลุคเลยค่ะ รับรองไม่ผิดหวัง
Rujeerus
ก.ย. 2568 · Facebook
★★★★★
คุณฟลุ๊คแนะนำการวางแผนภาษี และแผนการเก็บเงินดีมากๆ ค่ะ ดูแลดี อธิบายเข้าใจง่าย สามารถปรับเปลี่ยนแผนตามความสามารถของเราเองได้ด้วยค่ะ แนะนำเลย ❤️❤️
จิรายุทธ
มิ.ย. 2566 · Facebook
★★★★★
ขอบคุณคุณฟลุคมากครับสำหรับเรื่องประกัน อธิบายดี ไม่เน้นการขายหรือตื๊อผู้ซื้อมากเกินไปครับ ^__^
Wimok
ส.ค. 2569 · Facebook
★★★★★
น้องฟลุคดูแลดีมากๆเลยครับ ให้คำแนะนำดีไม่ฮาร์ดเซลล์
Ramon
พ.ค. 2566 · Facebook
★★★★★
คุณฟลุคให้คำแนะนำและคำปรึกษาดีมากๆเลยค่ะ ตอบคำถามชัดเจน ให้คำอธิบายเข้าใจง่ายด้วยค่ะ 😊
Tuang
เม.ย. 2566 · Facebook
★★★★★
น้องฟลุคน่ารักมากค่ะ ใส่ใจทุกรายละเอียด ให้คำแนะนำ ปรึกษาได้ทุกอย่างที่สงสัย คุยง่าย ขอบคุณที่ดูแลกันค่ะ
Mhoo Yutthana
เม.ย. 2566 · Facebook
★★★★★
พี่ฟลุคแสดงให้เห็นถึงความใส่ใจครับ ทำประกันด้วยแล้วสบายใจ เชื่อว่ามีปัญหาอะไรจะติดต่อได้เสมอ
Jirawat
ก.ค. 2566 · Facebook
★★★★★
พี่ฟลุคแนะนำประกันดีมาก ครบทุกด้านเลย ขอบคุณมากครับ
หมอบ
ก.ค. 2566 · Facebook
★★★★★
ติดต่อง่าย ออกกรมธรรม์ รวดเร็วทันใจครับ
Pomp
เม.ย. 2566 · Facebook
★★★★★
คุณฟลุ๊คให้บริการดี ใส่ใจรายละเอียด ความรู้แน่นครับ
Chanin
พ.ค. 2567 · Facebook
★★★★★
ให้ข้อมูลชัดเจน ในการทำประกัน
นี่คือสิ่งที่ลูกค้าพูดถึงเรา
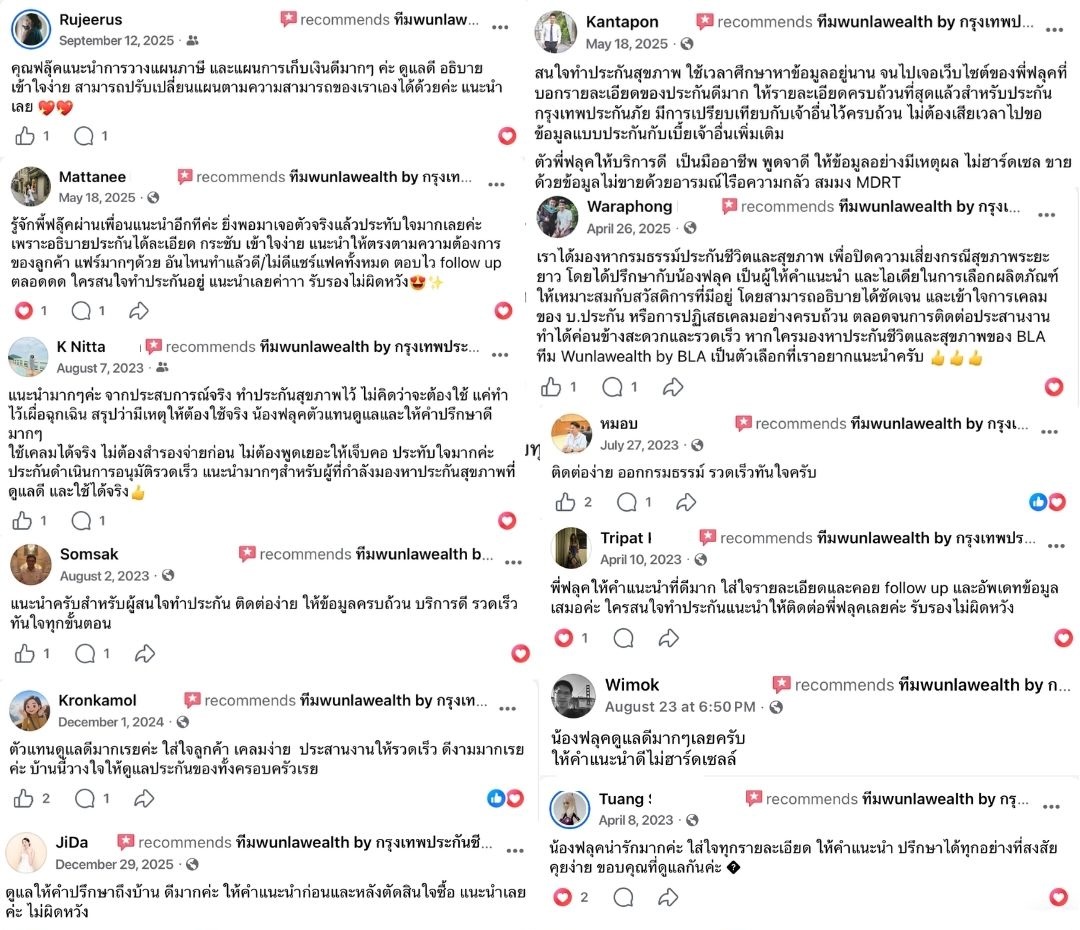
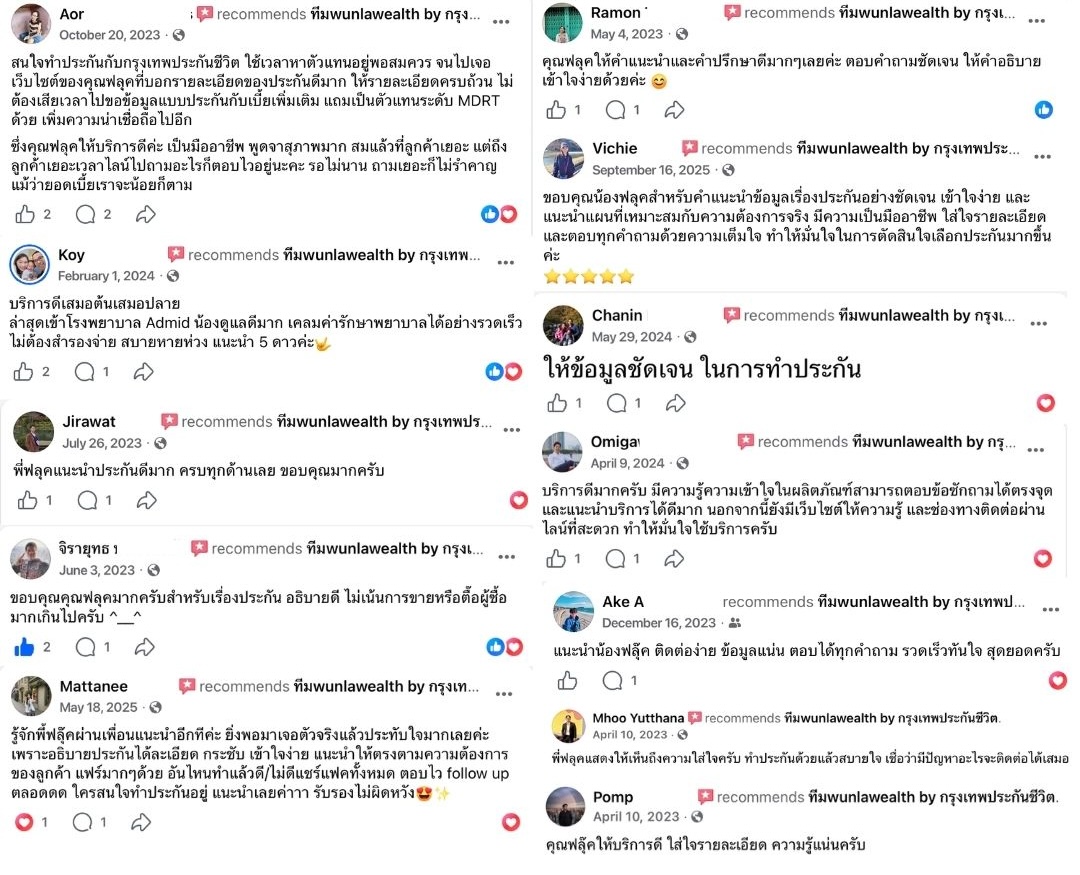
ภาพหน้าจอรีวิวจริงบนหน้า Facebook ทีม WunLaWealth by กรุงเทพประกันชีวิต
คำถามที่พบบ่อย (FAQ) — BLA Happy Health Premier
แตะหมวดเพื่อข้ามไปดู
เบี้ยประกัน
อายุ 35 เบี้ย BLA Happy Health Premier ปีละเท่าไหร่?
แผน 5 ล้าน ไม่มีส่วนแรก ชาย 21,605 บาท หญิง 24,008 บาทต่อปี (ตารางเบี้ย 2569 อาชีพมาตรฐาน) ถ้าเลือกส่วนแรก 30,000 บาท เหลือ 13,504 / 15,760 บาท และส่วนแรก 100,000 บาท เหลือ 6,918 / 8,301 บาท เบี้ยจริงขึ้นกับอาชีพและผลพิจารณาสุขภาพ
เบี้ย HHP ขึ้นทุกปีไหม?
เบี้ยปรับขึ้น ทุก 5 ปีตามช่วงอายุ ไม่ใช่ทุกปี กรณีพอร์ตเคลมสูง บริษัทมีสิทธิ์ขอ คปภ. ปรับเบี้ยทั้งพอร์ต (ไม่ใช่รายบุคคล) ปัจจุบัน BLA ยังไม่เคยปรับเบี้ย HHP เลย
การเคลม
เคลม HHP ต้องสำรองจ่ายไหม? ใช้เวลานานแค่ไหน?
ไม่ต้องสำรองจ่าย ที่รพ.คู่สัญญา BLA กว่า 400 แห่ง สถิติ: เคลมเฉลี่ย 24.6 นาที, เบิกย้อนหลัง 4.35 วัน, อัตราอนุมัติ 91.68%
ทำแล้วเคลมได้ทันทีไหม (ระยะรอคอย)?
ไม่ทันที ป่วยภายใน 30 วันแรกไม่คุ้มครอง บางโรค เช่น เนื้องอก มะเร็ง ไส้เลื่อน นิ่ว ต้อกระจก รอ 120 วัน ส่วนค่าชดเชยผู้ป่วยวิกฤตรอ 90 วัน
Copayment
Copayment คืออะไร? จะโดนเมื่อไหร่?
Copayment = ร่วมจ่าย 30% ของค่ารักษาในปีถัดไป เกิดเฉพาะเมื่อปีที่ผ่านมามีการเคลม “ไม่จำเป็นทางการแพทย์” บ่อยเกินเกณฑ์ คนที่เคลมตามความจำเป็นปกติ ไม่โดน Copayment
เคลมบ่อยแค่ไหนถึงจะติด Copayment?
ต้องเข้าเกณฑ์ทั้งจำนวนครั้งและยอดเคลมพร้อมกัน คือเคลม IPD ตั้งแต่ 3 ครั้งต่อปีกรมธรรม์ และอัตราการเคลมถึง 200% (เจ็บป่วยเล็กน้อย) หรือ 400% (โรคทั่วไป) ของเบี้ยประกันสุขภาพ ขาดเงื่อนไขใดเงื่อนไขหนึ่งก็ไม่ติด
เคลมโรคร้ายแรงหรือผ่าตัดใหญ่ ทำให้ติด Copayment ไหม?
ไม่ครับ การเคลมโรคร้ายแรงและการผ่าตัดใหญ่ไม่ถูกนับเข้าเงื่อนไข Copayment ไม่ว่ายอดจะสูงแค่ไหน แต่ถ้าติด Copayment จากเงื่อนไขอื่นไปแล้ว ปีที่ติดจะต้องร่วมจ่ายทุกการรักษา IPD รวมถึงโรคร้ายแรงและผ่าตัดใหญ่ด้วย
Copayment มีผลกับ OPD ไหม?
การนับเงื่อนไขการติด Copayment นับเฉพาะการเคลมแบบผู้ป่วยใน (IPD) เท่านั้น เคลม OPD ไม่ทำให้ติด แต่ในปีที่ติดร่วมจ่ายแล้ว จะต้องร่วมจ่ายทั้งค่ารักษา IPD และ OPD เฉพาะที่รวมอยู่ในแผนสุขภาพนั้น ส่วน OPD ที่เป็นสัญญาเสริมซื้อแนบเพิ่มแยกต่างหาก ไม่ต้องร่วมจ่าย Copayment
ติด Copayment แล้วเบี้ยประกันลดลงไหม?
ไม่ลดครับ เบี้ยยังเท่าเดิมแต่ความคุ้มครองเหลือ 70% หรือ 50% ในปีที่ติด นี่คือเหตุผลที่การป้องกันไม่ให้ติดตั้งแต่แรกสำคัญกว่าการแก้ทีหลัง
ประกันสุขภาพเล่มเก่าก่อนมีนาคม 2568 จะติด Copayment ไหม?
ไม่ติดครับ ตราบใดที่ต่ออายุต่อเนื่องไม่ขาดเกิน 90 วัน ถ้าปล่อยขาดเกินกำหนดแล้วกลับมาทำใหม่ จะถูกนับเป็นกรมธรรม์ใหม่ที่มีเงื่อนไข Copayment ทันที
ความคุ้มครอง
BLA Happy Health Premier (HHP) ต่างจาก Happy Health (HH) ปกติอย่างไร?
HHP เป็นแผน “พรีเมียร์” — วงเงินค่ารักษาสูงกว่า สูงสุด 10 ล้านบาทต่อการนอนโรงพยาบาลแต่ละครั้ง ค่าห้องเดี่ยวมาตรฐานเริ่มต้น 5,000 บาท หรือเหมาจ่ายตามจริงของรพ. แล้วแต่อันไหนสูงกว่า
ส่วน HH ปกติ วงเงินและค่าห้องเริ่มต้นน้อยกว่า เหมาะกับคนต้องการเบี้ยประหยัด ทั้ง 2 แผนคุ้มครองถึงอายุ 99 ปีเหมือนกัน
Happy Health Premier จ่ายค่าห้องเท่าไหร่?
จ่ายวันละ 3,000 บาท (แผน 1 และ 5 ล้าน) หรือ 5,000 บาท (แผน 10 ล้าน) หรือราคาห้องเดี่ยวเริ่มต้นของโรงพยาบาลนั้น แล้วแต่อย่างไหนสูงกว่า สูงสุด 180 วัน ถ้าเลือกห้องที่แพงกว่าห้องเดี่ยวเริ่มต้น คุณจ่ายส่วนต่างเอง
HHP คุ้มครองโรคร้ายแรง เช่น มะเร็ง หัวใจ หลอดเลือดสมอง ไหม?
คุ้มครอง และเพิ่มวงเงินอีก 10% สำหรับ 3 โรคนี้โดยเฉพาะ เช่น วงเงินปกติ 5,000,000 ฿ จะกลายเป็น 5,500,000 ฿ ต่อการนอนโรงพยาบาลแต่ละครั้ง
ครอบคลุมทั้งการรักษามาตรฐานและ Targeted Therapy (ยามุ่งเป้า)
HHP คุ้มครอง MRI, CT Scan แบบ OPD ไหม?
ไม่คุ้มครอง OPD ถ้าต้องการ ดูแผน BLA Prestige Health ปลดล็อค แทน ถ้านอนรพ.แล้วทำ MRI/CT จะคุ้มครองตามวงเงินค่ารักษา
HHP คุ้มครองโควิด-19 และโรคติดเชื้ออุบัติใหม่ไหม?
คุ้มครองตามเงื่อนไข New Standard Health ครอบคลุมการรักษาในรพ.ทุกโรค ยกเว้นข้อยกเว้นที่ระบุในกรมธรรม์
ซื้อ HHP ให้ลูกได้ตั้งแต่อายุเท่าไหร่?
ซื้อได้ตั้งแต่อายุ 11 ปี ถึง 80 ปี คุ้มครองถึงอายุ 99 ปี เด็กเล็กกว่า 11 ปีดูแผนเด็กแยก
BLA Value Health ต่างจาก Happy Health และ Prestige Health อย่างไร?
BLA Value Health ให้ค่าห้องแบบตายตัว 2,000–5,000 บาทต่อคืน และวงเงินค่ารักษา 200,000–400,000 บาทต่อการรักษาตัวครั้งใดครั้งหนึ่ง ส่วน BLA Happy Health Premier จ่ายค่าห้องแบบเหมาจ่ายตามอัตราห้องเดี่ยวเริ่มต้นของโรงพยาบาล วงเงิน 1–10 ล้านบาทต่อการนอนโรงพยาบาลแต่ละครั้ง และ BLA Prestige Health ปลดล็อค จ่ายค่าห้องแบบเหมาจ่ายเช่นกัน วงเงินสูงถึง 20–200 ล้านบาทต่อปี ทั้งสามแผนสมัครได้ถึงอายุ 80 ปีและต่ออายุได้ถึง 99 ปี
ส่วนแรก (Deductible)
มีประกันกลุ่มของบริษัทอยู่แล้ว ซื้อ HHP เพิ่มได้ไหม?
ได้ แนะนำเลือกแผนแบบมี Deductible 30,000 / 100,000 ฿ ให้ประกันกลุ่มจ่ายส่วนแรก HHP รับช่วงต่อ ประหยัดเบี้ยได้ 30–50%
ซื้อแบบมี Deduct ตอนวัยทำงาน เปลี่ยนเป็นไม่มี Deduct ตอนเกษียณได้ไหม?
ได้ สลับได้ที่อายุ 55–65 ปี ต้องซื้อมาแล้ว ≥ 5 ปี ไม่พิจารณาสุขภาพใหม่
Copayment กับ Deductible ต่างกันอย่างไร?
Copayment คือการร่วมจ่ายเป็นเปอร์เซ็นต์ของทุกค่ารักษา (30% หรือ 50%) ที่ถูกบังคับใช้เมื่อเคลมเข้าเกณฑ์ ส่วน Deductible คือค่าใช้จ่ายก้อนแรกที่เราเลือกรับผิดชอบเองเพื่อแลกเบี้ยที่ถูกลง ถ้ามีทั้งคู่ จะหัก Deductible ก่อนแล้วค่อยคำนวณ Copayment จากส่วนที่เหลือ
ซื้อกับฟลุค
ซื้อผ่านตัวแทนแพงกว่าซื้อตรงกับบริษัทไหม?
ไม่ เบี้ยเท่ากัน ต่างกันที่ตัวแทนช่วยเลือกแผน อ่านเงื่อนไขก่อนเซ็น ดูเรื่องเคลม และติดตามกรมธรรม์ให้
ติดต่อตัวแทน MDRT ของ WunLaWealth ได้ทางไหน?
ทักไลน์ @wunlawealth ขอใบเสนอราคา + เปรียบเทียบ HHP/HH/Prestige Health ฟรี