Cheat sheet 1 I ภาษีแพทย์ ภาษีทันตแพทย์ 101 และข้อควรระวัง

Cheat Sheet #1 – คำนวณภาษีแพทย์และทันตแพทย์ | WunLaWealth
📋 Cheat Sheet #1

ภาษีแพทย์ ภาษีทันตแพทย์ 101
และข้อควรระวัง

ไกด์ครบจบในหน้าเดียว ตั้งแต่ประเภทรายได้ ค่าลดหย่อน อัตราภาษี จนถึงวิธีการยื่น

🏥 แพทย์ / ทันตแพทย์ 📊 ภาษีเงินได้บุคคลธรรมดา 💡 วางแผนภาษี By WunLaWealth

ทำไมถึงต้องอ่านบทความนี้?

“

ฟลุค แกช่วยเราดูหน่อยดิ๊ เห็นเขาคุยกันใน LINE กลุ่มหมอ — โดนสรรพากรเรียกไปจ่ายค่าปรับเพราะยื่นภาษีผิดประเภท โดยเฉพาะ 40(6) โดนย้อนหลังเป็นแสนเลย!”

จากประสบการณ์การวางแผนให้แพทย์และทันตแพทย์จบใหม่หลายๆ คน เกือบทุกคนมักรู้ว่า “หมวดอะไรสามารถลดหย่อนภาษีได้เท่าไหร่” แต่ ข้อผิดพลาดเรื่องประเภทรายได้ ยังเกิดขึ้นซ้ำแล้วซ้ำเล่า

Blog นี้จะเป็น Guideline สอนตั้งแต่ Step 0–10 ให้วางแผนภาษีได้อย่างถูกต้อง ครบถ้วน สมบูรณ์ครับ

สูตรภาษีแบบเข้าใจง่าย

ลองเลื่อน ค่าลดหย่อน แล้วดูว่า เงินได้สุทธิ เปลี่ยนยังไง

💰
รายได้
คงที่
−
🎯
ค่าลดหย่อน
50%
⬆️ เลื่อนเพิ่ม = ดีกว่า
=
📋
เงินได้สุทธิ/
ภาษีที่ต้องเสีย
50%
⬇️ ยิ่งน้อย = เสียภาษีน้อย
ค่าลดหย่อนน้อย ค่าลดหย่อนเยอะ
← เลื่อนซ้าย-ขวา
ค่าลดหย่อนมี 4 ประเภท
💳 จากช่องทางรายได้
👨‍👩‍👧 ไม่ต้องซื้อ
🛡️ ต้องซื้อ (ประกัน/กองทุน)
❤️ บริจาค
ส่วนที่ 1 — รายได้

💼 ประเภทรายได้ของแพทย์และทันตแพทย์

แพทย์และทันตแพทย์มีรายได้ทั้งหมด 4 ประเภท ขึ้นอยู่กับสถานที่ทำงาน

40(1)
เงินเดือน / เงินเวร / เงิน พ.ต.ส.
รายได้ประจำในฐานะลูกจ้าง เช่น เงินเดือน รพ.รัฐ, เงินเวร, เงิน พ.ต.ส. (เงินตำแหน่ง) และรายได้ประจำจาก รพ.เอกชนกรณีเป็นแพทย์ประจำ
40(2)
รับจ็อบ / รับเวรนอก
รายได้จากการรับงานนอก เช่น รับเวรตาม รพ.เอกชน หรือคลินิกที่ไม่ใช่เจ้าของ — เดินตัวเปล่าไปรับจ็อบ ใช้เครื่องมือของที่นั่น
40(6)
เงินได้จากวิชาชีพอิสระ: เช่น การประกอบโรคศิลปะ
รายได้จากคลินิกที่เป็นเจ้าของเอง รักษาเอง หรือคลินิกไม่มีผู้ป่วยค้างคืน (แพทย์และทันตแพทย์)
40(8)
ธุรกิจ / อื่นๆ
การเปิดคลินิกแต่ไม่ได้รักษา หรือเปิดคลินิกที่มีเตียงผู้ป่วยค้างคืน

📍 รายได้แบ่งตามสถานที่ทำงาน

สถานที่ทำงานประเภทรายได้
🏛️ รพ.รัฐ40(1) 40(2)
🏥 รพ.เอกชน 40(1) กรณีเป็นแพทย์ประจำ
40(2) รับจ็อบทั่วไป
40(6) ขึ้นกับทางเงื่อนไขของรพ.เอกชน
🦷 คลินิกเอกชน (รับจ็อบ)40(1) กรณีประจำ   40(2) รับจ็อบ
🏗️ คลินิกเอกชน (เป็นเจ้าของ) 40(6) เปิดเอง รักษาเอง
40(8) เปิดเอง แต่ไม่ได้รักษา / มีผู้ป่วยค้างคืน
ส่วนที่ 2 — ค่าลดหย่อน

🧾 การหักค่าใช้จ่ายตามประเภทรายได้

ประเภทเงินได้หักค่าใช้จ่ายได้
40(1) เงินเดือนรวมกับ 40(2) หักได้ 50% แต่ ไม่เกิน 100,000 บาท
40(2) รับจ็อบรวมกับ 40(1) หักได้ 50% แต่ ไม่เกิน 100,000 บาท
40(6) ประกอบโรคศิลปะหักเหมา 60% หรือหักตามจริง
40(8) ธุรกิจหักเหมา 60% หรือหักตามจริง
💡 เลือกหักแบบไหนดี?

เลือกหักตามจริงเมื่อต้นทุนค่าใช้จ่ายจริงมากกว่า 60% ของรายได้ — จะได้คุ้มกว่า (แต่เอกสารทางบัญชีต้องเป๊ะมากๆเลยนะ)

📌 ปล. ทำไม 40(6)/40(8) ถึงหักได้เยอะกว่า?

เพราะ 40(6) และ 40(8) สันนิษฐานว่าคุณมีต้นทุนค่าใช้จ่ายจริงในการประกอบอาชีพ เช่น ค่าเช่าคลินิก ค่าอุปกรณ์การแพทย์ ค่าจ้างพนักงาน — สรรพากรจึงยอมให้หักได้ 60%

แต่ถ้าคุณแค่ “ไปรับเวรที่คลินิกคนอื่น” โดยไม่มีต้นทุนอะไรเลย การยื่นเป็น 40(2) จะถูกต้องและสมเหตุสมผลกว่า — แม้เอกสาร ทวิ 50 จะระบุ 40(6) ก็ตาม หากสรรพากรถาม ก็สามารถชี้แจงได้ตามความเป็นจริง

🎯 ค่าลดหย่อนภาษี

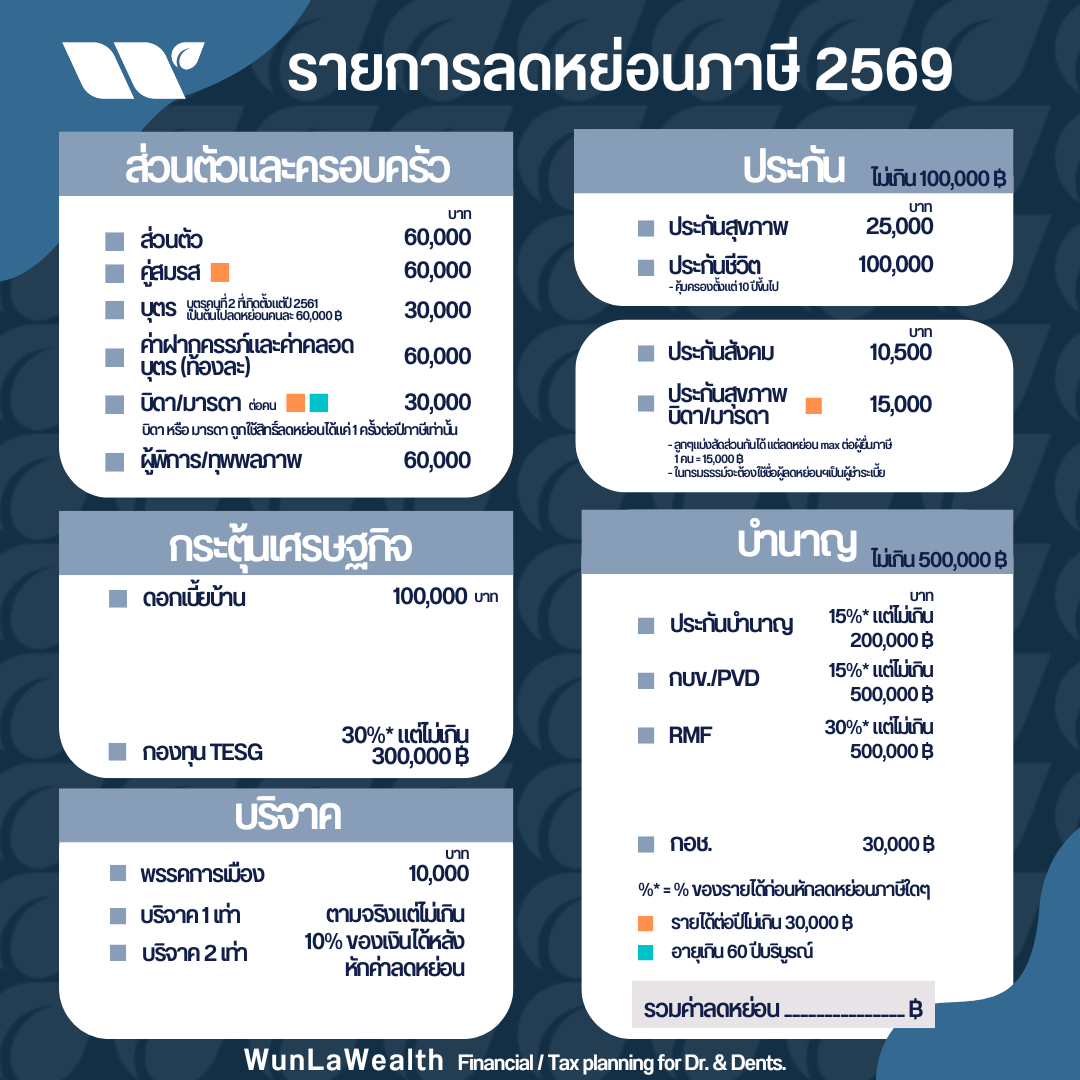
ค่าลดหย่อนแบ่งได้เป็น 4 ประเภท (ตามมาตรฐานของฟลุค เพื่อความเข้าใจง่าย)
💳
ช่องทางรายได้
หักค่าใช้จ่ายตามประเภท 40(x)
👨‍👩‍👧
ไม่ต้องซื้อ
บิดา/มารดา บุตร อุปการะผู้พิการ
🛡️
ต้องซื้อ
ประกันชีวิต RMF TESG ช้อปดีมีคืน ดอกเบี้ยบ้าน
❤️
บริจาค
บางหมวดลดหย่อนได้ 2 เท่า เช่น สถานศึกษา รพ.รัฐ
รายการค่าลดหย่อนภาษีทั้งหมด
ส่วนที่ 3 — ผลลัพธ์และการคำนวณ

📊 อัตราภาษีเงินได้บุคคลธรรมดา (Progressive Tax)

ภาษีไทยใช้ระบบ ขั้นบันได — ยิ่งเงินได้สุทธิสูง ยิ่งเสียในขั้นที่สูงขึ้น แต่จ่ายแค่ส่วนที่เกินแต่ละช่วง

0 – 150,000 บาท
ยกเว้น
0%
150,001 – 300,000 บาท
สูงสุด 7,500
5%
300,001 – 500,000 บาท
สูงสุด 20,000
10%
500,001 – 750,000 บาท
สูงสุด 37,500
15%
750,001 – 1,000,000 บาท
สูงสุด 50,000
20%
1,000,001 – 2,000,000 บาท
สูงสุด 250,000
25%
2,000,001 – 5,000,000 บาท
สูงสุด 900,000
30%
5,000,001 บาทขึ้นไป
ไม่จำกัด
35%
💡 ตัวอย่าง — หมอ รพ.รัฐ  เงินได้สุทธิ 1,200,000 ฿  ไม่ได้โดนภาษี 25% ทั้งก้อน — แต่ถูก “แยกร่าง” ออกเป็น 6 ก้อน (เงินได้สุทธิ = เงินหลังหักค่าใช้จ่ายและค่าลดหย่อนทั้งหมดแล้ว พร้อมนำมาคำนวณภาษี)
เงินได้สุทธิ
1,200,000 ฿
↳
0%
150,000
↳
5%
150,000
↳
10%
200,000
↳
15%
250,000
↳
20%
250,000
↳
25%
200,000
👇 แต่ละก้อนคิดภาษีแยกกัน
ก้อนที่ 1  0 – 150,000
150,000 × 0%
= 0 ฿
ก้อนที่ 2  150k – 300k
150,000 × 5%
= 7,500 ฿
ก้อนที่ 3  300k – 500k
200,000 × 10%
= 20,000 ฿
ก้อนที่ 4  500k – 750k
250,000 × 15%
= 37,500 ฿
ก้อนที่ 5  750k – 1,000k
250,000 × 20%
= 50,000 ฿
ก้อนที่ 6  1,000k – 1,200k
200,000 × 25%
= 50,000 ฿
ภาษีรวม 165,000 บาท

ลองคำนวณภาษีของคุณ

🏥 คำนวณภาษีแพทย์/ทันตแพทย์

* ค่าลดหย่อนส่วนตัว 60,000 บาท ถูกคำนวณให้อัตโนมัติ
รายได้รวม (ก่อนหักค่าใช้จ่าย) –
หักค่าใช้จ่าย 40(1)+(2) max 100K –
หักค่าใช้จ่าย 40(6) เหมา 60% –
ค่าลดหย่อนส่วนตัว (อัตโนมัติ) –
ค่าลดหย่อนเพิ่มเติมที่ใส่ –
เงินได้สุทธิ –
–
ภาษีที่ต้องเสียโดยประมาณ

📐 ตัวอย่างการคำนวณภาษี 2 กรณี

👨‍⚕️
กรณีที่ 1 — หมอจบใหม่ ใช้ทุน รพ.รัฐ
มีรายได้ 40(1) อย่างเดียว ยังไม่รับจ็อบนอก
1
รายได้รวม
เงินเดือน + เงินเวร + พ.ต.ส. (40(1))1,200,000 ฿
↓
2
หักค่าใช้จ่าย 40(1)
50% แต่ไม่เกิน 100,000 บาท−100,000 ฿
= เงินได้พึงประเมิน 1,100,000 ฿
↓
3
หักค่าลดหย่อน
ส่วนตัว−60,000 ฿
ประกันชีวิต/สะสมทรัพย์−100,000 ฿
RMF−120,000 ฿
รวมลดหย่อน 280,000 ฿
↓
เงินได้สุทธิ
820,000 ฿
ภาษีที่ต้องเสีย
79,000 ฿
🦷
กรณีที่ 2 — ทันตแพทย์เปิดคลินิกตัวเอง
มีรายได้ 40(1) จาก รพ.รัฐ + 40(6) จากคลินิกส่วนตัว
1
รายได้รวม
เงินเดือน รพ.รัฐ 40(1)800,000 ฿
คลินิกตัวเอง 40(6)1,200,000 ฿
รายได้รวม 2,000,000 ฿
↓
2
หักค่าใช้จ่าย
40(1) → max 100,000 บาท−100,000 ฿
40(6) → เหมา 60% (1,200,000 × 60%)−720,000 ฿
= เงินได้พึงประเมิน 1,180,000 ฿
↓
3
หักค่าลดหย่อน
ส่วนตัว−60,000 ฿
ประกันชีวิต/สะสมทรัพย์−100,000 ฿
RMF + TESG−200,000 ฿
รวมลดหย่อน 360,000 ฿
↓
เงินได้สุทธิ
1,540,000 ฿
ภาษีที่ต้องเสีย
250,000 ฿

1. คลินิกยื่นรายได้ให้ผิดวงเล็บ 40(_)

ปัญหาที่พบบ่อยที่สุด — ทางคลินิกออกเอกสาร ทวิ 50 ระบุเป็น 40(6) ทุกราย แต่ ไม่เสมอไปว่าจะถูกต้อง

🏥 คุณทำงานที่คลินิกนี้ในฐานะอะไร?
เจ้าของ / ผู้บริหาร
รับจ็อบ / แพทย์ประจำ
🔑 คุณเป็นเจ้าของคลินิก
หรือจ้างพนักงานเองไหม?
🩺 คุณใช้เครื่องมือ / อุปกรณ์
ของคลินิกหรือของตัวเอง?
เปิดคลินิกเอง
รักษาเอง
เปิดคลินิกเอง
แต่ไม่ได้รักษา / มีเตียงค้างคืน
ใช้เครื่องมือ
ของคลินิก
พกอุปกรณ์
ไปเอง
40(6)
ประกอบโรคศิลปะ
เปิดเอง รักษาเอง หรือคลินิกไม่มีผู้ป่วยค้างคืน
✅ หักเหมา 60%
📁 เก็บหลักฐานไว้
40(8)
ธุรกิจ / อื่นๆ
เปิดเองแต่ไม่ได้รักษา หรือมีเตียงผู้ป่วยค้างคืน
✅ หักเหมา 60%
📁 เก็บหลักฐานไว้
40(2)
รับจ็อบ / วิชาชีพอิสระ
เดินตัวเปล่า ใช้เครื่องมือของคลินิก ไม่มีต้นทุนเพิ่ม
⚠️ แม้ทวิ 50 ระบุ 40(6)
ให้ใส่ช่อง 40(2) แทน
40(6)
ประกอบโรคศิลปะ
หนังสือเช่าสถานที่ มีต้นทุนในการได้มาซึ่งรายได้
✅ หักเหมา 60%
📁 เก็บหลักฐานไว้
🚨
ผลที่ตามมาหากยื่นผิด
สรรพากรสามารถสุ่มตรวจ ย้อนหลัง ได้ — หากพบว่ายื่น 40(6) แทนที่ควรเป็น 40(2) อาจโดนค่าปรับรวมถึงตรวจสอบย้อนหลัง เป็นแสน/ล้านบาท โดยดอกเบี้ยคิด 1.5%/เดือน ของภาษีที่ต้องจ่ายคืน!
💡 วิธีแก้ง่ายๆ: ถ้าทวิ 50 ระบุ 40(6) แต่ความจริงควรเป็น 40(2) → ตอนยื่นภาษีให้ นำตัวเลขนั้นใส่ในช่อง 40(2) ได้เลย ไม่ต้องไปแก้เอกสารที่คลินิก

📅 การยื่นภาษีแพทย์และทันตแพทย์

แพทย์/ทันตแพทย์ที่มีรายได้ 40(5)–40(8) ช่วง ม.ค.–มิ.ย. รวมกันมากกว่า 60,000 บาท ต้องยื่นภาษีทั้งหมด 2 รอบ ต่อปี

ม.ค.
รายได้ครึ่งปีแรก
ม.ค. – มิ.ย.
ก.ค.–ก.ย.
ยื่น 94
รายได้ครึ่งปีหลัง
ก.ค. – ธ.ค.
ม.ค.–มี.ค.
ยื่น 90
ธ.ค.+
▼
📅 ก.ค. – ก.ย. (ของปีนั้น)
📋 ยื่นภาษีครึ่งปี ภ.ง.ด.94
ยื่นเฉพาะรายได้ 40(5)–40(8)
🚫 ขอคืนภาษีไม่ได้ ต้อง hold ไว้จนกว่าจะยื่นเต็มปี
▼
📅 ม.ค. – มี.ค. (ปีถัดไป)
📋 ยื่นภาษี ภ.ง.ด.90
(หรือ ภ.ง.ด.91 หากมีแค่เงินเดือนอย่างเดียว)
รายได้ทุกช่องทาง 40(1)–40(8)
ลดหย่อนได้เต็มก้อน
ภาษีทั้งปี − ภาษีกลางปีที่จ่ายไปแล้ว
= ภาษีที่สามารถขอคืน/จ่ายเพิ่ม
✅ ขอคืน/จ่ายเพิ่มได้ที่นี่
💡 ตัวอย่าง — ภาษีรวมทั้งปีที่ต้องจ่ายให้สรรพากร 80,000 บาท
จ่ายภาษีครึ่งปีไปแล้ว
ภ.ง.ด.94
20,000 ฿
+
จ่ายภาษีเต็มปีเพิ่มอีก
ภ.ง.ด.90
60,000 ฿
=
ภาษีรวมทั้งปี
ที่ต้องจ่ายให้สรรพากร
80,000 ฿

❓ คำถามที่พบบ่อย

ยื่นภาษีครึ่งปี ขอภาษีคืนได้ไหม? ▼
ไม่ได้ครับ สามารถขอภาษีคืนได้เฉพาะตอนยื่นภาษีเต็มปี (ภ.ง.ด.90) เท่านั้น

และสิ่งที่เศร้ากว่านั้นคือ หากต้องจ่ายภาษีครึ่งปีเพิ่ม ต้องจ่ายทันที ยกยอดไปจ่ายรวดเดียวตอนยื่นภาษีเต็มปีไม่ได้นะ
คลินิกระบุรายได้เป็น 40(6) แต่เรารับจ็อบอย่างเดียว ไม่ได้เป็นเจ้าของ ยื่นภาษียังไงดี? ▼
ตอนยื่นภาษีเต็มปี ให้นำรายได้ของ 40(6) ใส่ในช่อง 40(2) ได้เลยครับ

ไม่ต้องกังวลว่าเอกสาร (ทวิ 50) จะระบุ 40(6) เพราะเราสามารถปรับให้ถูกต้องตอนยื่นได้
หักค่าใช้จ่ายแบบเหมา vs ตามจริง อันไหนดีกว่า? ▼
ให้ดูว่า:

1. หักแบบไหนได้มากกว่า?
2. เอกสารพร้อมไหม?

ถ้าเอกสารไม่พร้อม แนะนำหักเหมา 60% เพราะสรรพากรจะไม่เรียกตรวจ แต่ถ้าเลือกหักตามจริง สรรพากรมีสิทธิ์สุ่มตรวจและขอหลักฐาน
ทำงานเป็นแพทย์ประจำได้หลายที่พร้อมกันได้ไหม? ▼
ได้ครับ แต่จะต้องมีรายละเอียดที่ชัดเจนว่าจะประจำที่ รพ. ไหนบ้าง วันละกี่ชั่วโมง เป็นต้น ทั้งนี้รายละเอียดเงื่อนไขต่างๆ จะต้องตกลงกับทางโรงพยาบาล/คลินิกอีกที
📋

สนใจ PDF สรุปภาษีแพทย์ ทันตแพทย์ 2569 ฉบับเต็ม?

ลงชื่อแสดงความประสงค์ไว้ก่อนเลย

ทีมงานจะแจ้งทันทีเมื่อมีผู้สนใจครบ 20 ท่าน แล้วจัดส่ง PDF ให้ทางอีเมล์ครับ 🙏

📝 ลงชื่อแสดงความประสงค์
© WunLaWealth.com โดย พงศ์ภวัน เศรษฐ์ธนันท์
ใบอนุญาตตัวแทนประกันชีวิต 6101035977 | ใบอนุญาตนายหน้าวินาศภัย 6104042298 | ใบอนุญาตผู้แนะนำการลงทุน 104494
Similar Posts