ลดหย่อนภาษี 2569: ซื้อศิลปะ ติดโซลาร์ ลงทุน SE ติด CCTV ใช้ได้จริงไหม?

ลดหย่อนภาษี 2569: ซื้อศิลปะ ติดโซลาร์ ลงทุน SE ติด CCTV ใช้ได้จริงไหม?
เช็กเงื่อนไขจริงจากกรมสรรพากร ก่อนจ่ายเงิน
รู้ว่าใช้ได้ไหม ใช้ได้ถึงปีไหน ต้องเก็บเอกสารอะไร
- 400+ ครอบครัว ไว้ใจให้ฟลุคดูแล
- MDRT 2022–2026
- ตัวแทนคุณภาพดีเด่นแห่งชาติ ถ้วยนายกฯ 2567
โดย พงศ์ภวัน เศรษฐ์ธนันท์ (ฟลุค) ประสบการณ์ 7 ปี ใบอนุญาตตัวแทนประกันชีวิต 6101035977
คุณจ่ายค่างานศิลปะไป 100,000 บาท แต่ลดหย่อนภาษี 2569 ได้ 0 บาท เพราะใบเสร็จขาดชื่อศิลปินบรรทัดเดียว
เรื่องแบบนี้เกิดขึ้นได้ครับ (ตัวอย่างสมมติ) เพราะรายการลดหย่อนภาษี 2569 ตัวใหม่ๆ ดูง่ายในตาราง แต่เงื่อนไขจริงซ่อนอยู่ในประกาศกรมสรรพากรอีกหลายหน้า อ่านจบหน้านี้ คุณจะรู้ว่า 4 รายการนี้คุณใช้ได้ไหม ใช้ได้ถึงปีไหน และต้องเก็บเอกสารอะไรไว้ก่อนจ่ายเงินครับ
- ศิลปะและโซลาร์ (บุคคลธรรมดา): ซื้องานศิลปะลดได้ไม่เกิน 100,000 ต่อปี (ซื้อปี 2568–2570) · ติดโซลาร์ที่บ้านลดได้ไม่เกิน 200,000 ครั้งเดียว ใช้สิทธิในปีที่ไฟเชื่อมสำเร็จ
- ลงทุนวิสาหกิจเพื่อสังคม: ลดได้กรณีละไม่เกิน 100,000 ต่อปีภาษี (“กรณี” เป็นคำในกฎหมาย ดูหัวข้อ 4) รวมทุกกิจการ เฉพาะเงินที่ลงตอนตั้งบริษัทหรือตอนบริษัทออกหุ้นใหม่ แต่หุ้นที่ได้ตอนตั้งบริษัทต้องถือไปจนกิจการเลิก
- CCTV “2 เท่า”: สำหรับคนที่มีรายได้ 40(5)–(8) (ให้เช่า วิชาชีพอิสระ รับเหมา ธุรกิจ) และกิจการตั้งอยู่ในยะลา ปัตตานี นราธิวาส สตูล หรือ 4 อำเภอของสงขลา (บริษัทในเขตนี้มีสิทธิแยกต่างหาก) ปี 2569 คือปีสุดท้าย ถ้าไม่มีกฎหมายขยายเวลา
สารบัญ
- 01ลดหย่อนภาษี 2569 รายการไหน “2 เท่า” จริง?
- 02ซื้องานศิลปะ ลดภาษีได้ยังไง?
- 03ติดโซลาร์รูฟท็อป ใช้สิทธิปีไหน?
- 04ลงทุนวิสาหกิจเพื่อสังคม ขายหุ้นได้ไหม?
- 05CCTV หัก 2 เท่า ใครใช้ได้?
- 06ลดได้ 100,000 แปลว่าประหยัดภาษีเท่าไหร่?
- 07ข้อจำกัดที่ต้องรู้ก่อนจ่ายเงิน มีอะไรบ้าง?
- 08ควรใช้สิทธิไหนก่อน?
- 09คำถามที่คนถามบ่อย
1. ลดหย่อนภาษี 2569 รายการไหน “2 เท่า” จริง?
ใน 4 รายการนี้ มีแค่ CCTV ที่ได้สิทธิ “2 เท่า” คือกฎหมายให้ยกเว้นเงินได้เพิ่มอีก 100% ของที่จ่าย ซ้อนกับค่าใช้จ่ายของกิจการตามปกติ ถ้าค่ากล้องเข้าเกณฑ์เป็นค่าใช้จ่ายของกิจการ ต้องจ่ายภายใน 31 ธ.ค. 2569 ส่วนศิลปะ โซลาร์ และการลงทุน SE ลดได้ตามที่จ่ายจริง ไม่เกินเพดาน คือ 1 เท่า [1] [2] [5] [8]
ช่วงนี้ฟลุคเห็นโพสต์ “ลดหย่อน 2 เท่า!” เยอะมาก คุณเห็นแล้วเหมือนกันใช่ไหมครับ? จริงและไม่จริงในคำตอบเดียวกัน
| รายการ | ลดได้ | ช่วงเวลา | ใครใช้ได้ |
|---|---|---|---|
| ซื้องานศิลปะ (ทัศนศิลป์ เช่น ภาพวาด รูปปั้น) | จ่ายจริง ไม่เกิน 100,000 ต่อปี | ซื้อ 1 ม.ค. 2568 – 31 ธ.ค. 2570 | บุคคลธรรมดา |
| โซลาร์รูฟท็อป | จ่ายจริง ไม่เกิน 200,000 ใช้ได้ครั้งเดียว | ทำสัญญา ยื่นขอเชื่อมต่อ และจ่ายเงิน 3 มี.ค. 2569 – 31 ธ.ค. 2571 | ผู้ใช้ไฟบ้านอยู่อาศัย |
| ลงทุนหุ้นวิสาหกิจเพื่อสังคม | จ่ายจริง กรณีละไม่เกิน 100,000 ต่อปี | กฎหมายไม่ได้กำหนดวันสิ้นสุด | ผู้ลงเงินตอนตั้งบริษัท หรือตอนบริษัทออกหุ้นใหม่ (เพิ่มทุน) |
| CCTV | ยกเว้นเพิ่มอีก 100% ของที่จ่าย | จ่าย 1 ม.ค. 2567 – 31 ธ.ค. 2569 | บุคคลธรรมดาที่มีรายได้ 40(5)–(8) (ให้เช่า วิชาชีพอิสระ รับเหมา ธุรกิจ) ในเขตพัฒนาพิเศษเฉพาะกิจ (บริษัทมีสิทธิแยก) (ยะลา ปัตตานี นราธิวาส สตูล และ 4 อำเภอของสงขลา) |
📌 ที่มา: คู่มือ ภ.ง.ด.90 ของกรมสรรพากร [1] ประกาศฯ ฉบับที่ 470 [2] พระราชกฤษฎีกา (พ.ร.ฎ.) ฉบับที่ 735 [7] และ 785 [5] ตัวเลขทั้งหมดคือ “ค่าลดหย่อน” ไม่ใช่ “ภาษีที่ได้คืน” ดูหัวข้อ 6
อ่านเหตุผล: ร่าง 2 เท่า และสิทธิ 1 เท่าเดิม
- คณะรัฐมนตรี (ครม.) อนุมัติหลักการร่างกฎหมายเมื่อ 21 ก.ค. 2569 ให้บริจาคเข้ากองทุนนี้ผ่าน e-Donation (ระบบที่เก็บข้อมูลการบริจาคเป็นอิเล็กทรอนิกส์ไว้เป็นหลักฐานใช้สิทธิภาษี) หักได้ 2 เท่า สำหรับปี 2567–2571 [3] ณ 16 ต.ค. 2569 รายการกฎหมายออกใหม่ของกรมสรรพากรยังไม่มีฉบับนี้ [10]
- สิทธิ 1 เท่าแบบเดิม พระราชกฤษฎีกา (พ.ร.ฎ. กฎหมายลำดับรองที่ออกตามประมวลรัษฎากร) ฉบับที่ 735 มาตรา 8 ให้ใช้กับการบริจาคถึง 31 ธ.ค. 2566 [7] แต่คู่มือ ภ.ง.ด.90 ปีภาษี 2568 ยังพิมพ์รายการนี้ไว้โดยไม่มีวันที่ [1] เมื่อเอกสาร 2 ชิ้นไม่ตรงกัน ฟลุคยึดตัวกฎหมายครับ
2. ซื้องานศิลปะ ลดภาษีได้ยังไง?
ลดได้ตามที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปี สำหรับงานที่ซื้อ 1 ม.ค. 2568 – 31 ธ.ค. 2570 ต้องเป็นงานของศิลปินใน 3 รายชื่อของรัฐ และเอกสารต้องเขียนรายละเอียดงานครบ 5 อย่าง [1]
คุณซื้องานจากศิลปินโดยตรง หรือจากแกลเลอรีครับ? ทั้ง 2 ทางใช้สิทธิได้ ถ้าผ่าน 3 ด่านนี้
- 1ศิลปินต้องอยู่ในรายชื่อ: ศิลปินแห่งชาติ สาขาทัศนศิลป์ · ศิลปินศิลปาธร สาขาทัศนศิลป์ · หรือศิลปินด้านทัศนศิลป์สัญชาติไทยที่ขึ้นทะเบียนกับสำนักงานศิลปวัฒนธรรมร่วมสมัย [11] กรมสรรพากรรวมลิงก์รายชื่อไว้ให้แล้ว [4]
- 2ประเภทงานต้องใช่: จิตรกรรม · ประติมากรรม · ภาพพิมพ์ · ภาพถ่าย · สื่อประสม และต้องซื้อในประเทศไทย [1]
- 3ผู้ขายต้องเป็นหนึ่งในนี้: ศิลปินเจ้าของงาน · บริษัทหรือห้างหุ้นส่วนนิติบุคคล (ห้างหุ้นส่วนที่จดทะเบียนแล้ว) · หรือมูลนิธิ/สมาคมที่รัฐมนตรีคลังประกาศเป็นองค์การสาธารณกุศล (องค์กรการกุศลที่บริจาคแล้วลดหย่อนได้) ที่ขายหรือประมูลงานของศิลปินในรายชื่อ [1]
- ผู้ขายจดภาษีมูลค่าเพิ่ม (VAT): ขอใบกำกับภาษีเต็มรูป คือใบที่ระบุชื่อคุณเป็นผู้ซื้อ ไม่ใช่ใบแบบย่อ (มาตรา 86/4)
- ผู้ขายไม่ได้จด VAT: ขอใบเสร็จรับเงินที่มีรายการครบตามกฎหมาย (มาตรา 105)
- ทั้ง 2 แบบต้องมีชื่อ-นามสกุลและเลขประจำตัวผู้เสียภาษีของคุณ [11]
ช่องรายการสินค้าต้องเขียน: ชื่อศิลปิน · ชื่องาน · ประเภทงาน · ปีที่สร้าง · ขนาด พร้อมเอกสารรายละเอียดงานที่ศิลปินหรือผู้ขายรับรอง [1]
อ่านเงื่อนไขเต็ม: ใครใช้ไม่ได้ และเพดาน 100,000 นับยังไง
- ใช้ได้เฉพาะบุคคลธรรมดา ห้างหุ้นส่วนสามัญและคณะบุคคลที่ไม่ใช่นิติบุคคลใช้ไม่ได้ [1]
- 100,000 คือเพดาน “ต่อปีภาษี” ซื้อ 150,000 ในปี 2569 ใช้ได้ 100,000 คู่มือไม่ได้เขียนให้ยกส่วนเกินไปปีหน้า ถ้าคุณตั้งใจซื้อหลายชิ้นอยู่แล้ว การทยอยซื้อปีละไม่เกิน 100,000 ในปี 2569 และ 2570 จะใช้สิทธิได้ครบกว่า [1]
- ฐานกฎหมาย: กฎกระทรวง ฉบับที่ 400 (พ.ศ. 2568) [1]
- งานของศิลปินที่ไม่อยู่ในรายชื่อ สวยและแพงแค่ไหนก็ใช้สิทธินี้ไม่ได้
ก่อนโอนเงิน ฟลุคแนะนำ 2 อย่าง: เช็กชื่อศิลปิน ในรายชื่อ และขอ เอกสาร 5 รายการ ให้ครบ
3. ติดโซลาร์รูฟท็อป ใช้สิทธิปีไหน?
ลดได้ตามที่จ่ายจริง ไม่เกิน 200,000 ใช้สิทธิในปีที่การไฟฟ้าเชื่อมระบบให้สำเร็จ ไม่ใช่ปีที่จ่ายเงิน ทำสัญญา ยื่นขอเชื่อมต่อ และจ่ายเงินภายใน 3 มี.ค. 2569 – 31 ธ.ค. 2571 ใช้ได้ 1 ระบบ 1 ครั้ง [2] [12]
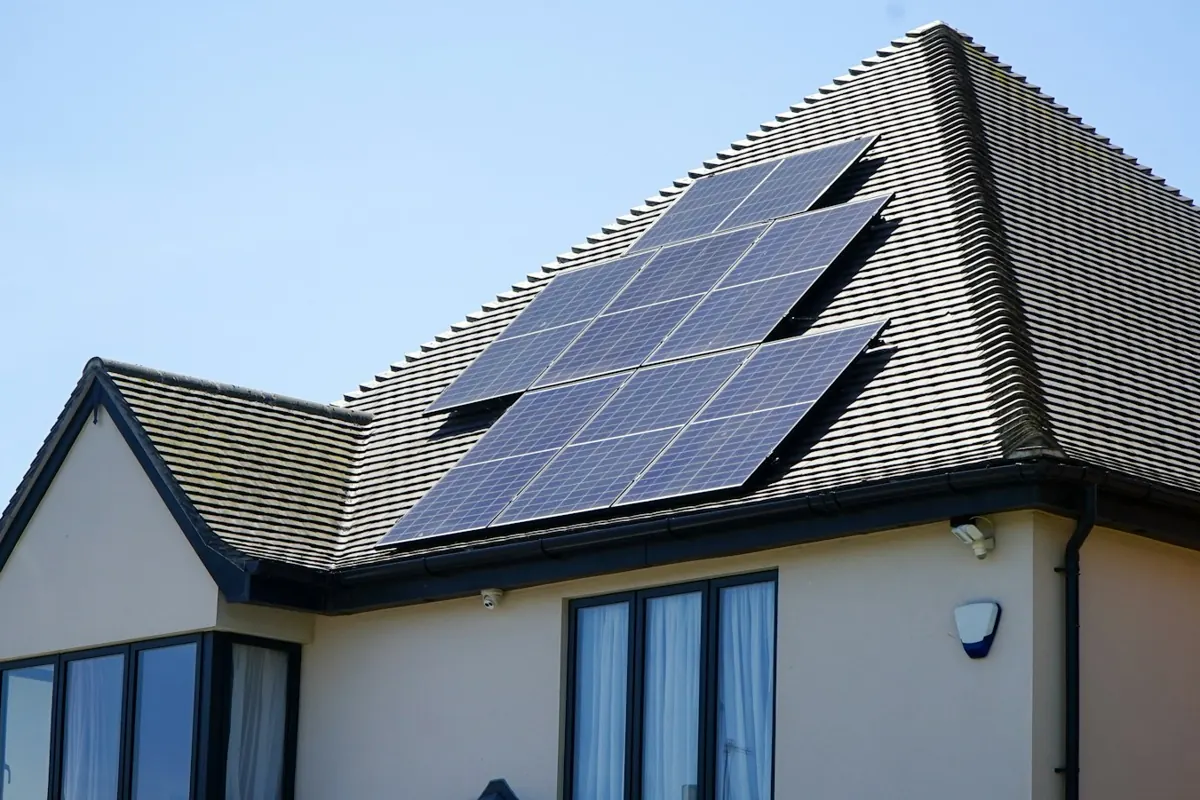
เรื่องปีนี่แหละที่ต้องระวังที่สุดครับ ประกาศไม่ได้บังคับลำดับขั้น [2] แต่ต้องมีครบ: ใบกำกับภาษีอิเล็กทรอนิกส์ที่มีเลขผู้เสียภาษีของคุณ · เอกสารขออนุญาตและได้รับอนุญาตเชื่อมต่อในชื่อคุณ · การแจ้งการไฟฟ้าว่าจะใช้สิทธิ หน้าตาโดยทั่วไปเป็นแบบนี้:
เซ็นสัญญากับผู้ติดตั้ง → ยื่นขอเชื่อมต่อกับการไฟฟ้านครหลวง (กฟน.) หรือการไฟฟ้าส่วนภูมิภาค (กฟภ.) ในชื่อคุณ และแจ้งว่าจะใช้สิทธิลดหย่อน → ติดตั้งเสร็จ → การไฟฟ้าอนุมัติเชื่อมต่อ → ใช้สิทธิกับภาษีปีนั้น
เงื่อนไขหลัก [2]
- 1ชื่อคุณเป็นผู้ใช้ไฟตามมิเตอร์ และเป็นคนยื่นขอเชื่อมต่อ
- 2บ้านอยู่อาศัย กำลังผลิตติดตั้งรวมไม่เกิน 10 kW (กิโลวัตต์ ตามคำว่า “กำลังการผลิตติดตั้งรวม” ในประกาศ ถ้าไม่แน่ใจตัวเลขของบ้านคุณ ถามการไฟฟ้าได้ครับ)
- 3หลักฐานเป็นใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice)
- 4แจ้งการไฟฟ้าว่าจะใช้สิทธิ
มิเตอร์ที่บ้านคุณเป็นชื่อใครครับ? ถ้าไม่ใช่ชื่อคุณ เช็กข้อนี้ก่อนเซ็นสัญญา
อ่านเงื่อนไขทั้งหมดตามประกาศฯ ฉบับที่ 470
- ติดบนหลังคา ดาดฟ้า หรือส่วนหนึ่งของอาคารที่คนอยู่หรือใช้ได้ เช่น หลังคาบ้าน หลังคาโรงจอดรถในบริเวณบ้าน [2]
- ผู้ใช้สิทธิต้องมีชื่อเป็นผู้ใช้ไฟ และเป็นผู้ขออนุญาตเชื่อมต่อกับ กฟน. หรือ กฟภ. [2]
- ผู้ใช้ไฟประเภทที่ 1 บ้านอยู่อาศัย (ดูประเภทผู้ใช้ไฟได้ในบิลค่าไฟ) กำลังผลิตติดตั้งรวมของบ้านไม่เกิน 10 kW [2]
- ใบกำกับภาษีอิเล็กทรอนิกส์ จากผู้ขายที่จด VAT และอยู่ในรายชื่อผู้ออก e-Tax Invoice ของกรมสรรพากร มีเลขประจำตัวผู้เสียภาษีของคุณ และเขียนว่าเป็นค่าโซลาร์ เช่น “Solar Rooftop” หรือ “แผงโซลาเซลล์” [2]
- เก็บเอกสาร “ขออนุญาต” และ “ได้รับอนุญาต” เชื่อมต่อที่มีชื่อคุณไว้ทั้ง 2 ใบ [2]
- แจ้งความประสงค์ใช้สิทธิกับการไฟฟ้า การไฟฟ้าจะส่งข้อมูลให้กรมสรรพากรภายใน 15 ม.ค. ของปีถัดไป เว้นแต่อธิบดีจะกำหนดเป็นอย่างอื่น [2]
- ถ้าคุณจด VAT และนำ VAT ที่จ่ายตอนซื้อแผง ไปหักจาก VAT ที่คุณเก็บจากลูกค้าแล้ว (มาตรา 82/3) ใช้สิทธินี้ไม่ได้ [2]
- ทำสัญญา ยื่นขอเชื่อมต่อ และจ่ายเงินภายใน 3 มี.ค. 2569 – 31 ธ.ค. 2571 [2] [12]
- สามีภรรยามีเงินได้ทั้งคู่และแยกยื่น: ต่างคนต่างใช้สิทธิได้ไม่เกิน 200,000 ตามที่แต่ละคนจ่ายจริง [2]
ใบกำกับเป็นกระดาษ ไม่ใช่ e-Tax · มิเตอร์เป็นชื่อพ่อแม่ แต่คุณเป็นคนจ่าย · บ้านมีระบบรวมเกิน 10 kW
4. ลงทุนวิสาหกิจเพื่อสังคม ขายหุ้นได้ไหม?
ลดได้ตามที่จ่ายจริง กรณีละไม่เกิน 100,000 ต่อปี รวมทุกกิจการ เฉพาะเงินที่ลงตอนตั้งบริษัทหรือเพิ่มทุน หุ้นที่ได้ตอนตั้งบริษัทต้องถือไปจนกิจการเลิก ส่วนหุ้นที่ได้ตอนเพิ่มทุนขายหรือโอนได้โดยไม่เสียสิทธิ [6] [7]
ก่อนอื่นมาดูกันครับว่ามันคืออะไร วิสาหกิจเพื่อสังคม (Social Enterprise หรือ SE) คือบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีวัตถุประสงค์เพื่อสังคมเป็นเป้าหมายหลัก และจดทะเบียนเป็นวิสาหกิจเพื่อสังคมตามกฎหมายส่งเสริมวิสาหกิจเพื่อสังคม [7] นึกภาพง่ายๆ เช่น กิจการที่ตั้งขึ้นเพื่อจ้างผู้สูงอายุในชุมชนผลิตสินค้า
ส่วน เพิ่มทุน แปลไทยเป็นไทยก็คือ บริษัทที่ตั้งอยู่แล้วขายหุ้นใหม่เพื่อระดมเงินเพิ่ม คุณจ่ายเงินแล้วได้หุ้นใหม่จากบริษัทโดยตรง
- 1กิจการเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ จดทะเบียนวิสาหกิจเพื่อสังคม แล้ว
- 2กิจการ แจ้งกรมสรรพากร ว่าจะใช้สิทธิภาษีแล้ว (จดทะเบียนอย่างเดียวไม่พอ)
- 3เงินของคุณเข้าไปตอน ตั้งบริษัทหรือเพิ่มทุน ซื้อหุ้นต่อจากผู้ถือหุ้นเดิมใช้สิทธิไม่ได้
อ่านเต็ม: “กรณีละ 100,000” และข้อยกเว้นเรื่องถือหุ้น
- ถ้อยคำในกฎหมายคือ เงินลงทุนรวมทุกกิจการ “ต้องไม่เกินกรณีละหนึ่งแสนบาท สำหรับปีภาษีนั้น” [6] [7] แต่ใน พ.ร.ฎ. 735 ประกาศฯ ฉบับที่ 38 และคู่มือ ภ.ง.ด.90 ไม่มีนิยามคำว่า “กรณี” และไม่มีตัวอย่างคำนวณ ถ้าคุณลงทั้งตอนตั้งบริษัทและตอนเพิ่มทุนในปีเดียว ฟลุคแนะนำให้โทรถามศูนย์สารนิเทศสรรพากร 1161 ก่อนยื่นแบบครับ
- ประกาศฯ ฉบับที่ 38 ข้อ 7 ให้ข้อยกเว้นเรื่องถือหุ้นไว้ 3 กรณี: ผู้ลงทุนทุพพลภาพหรือเสียชีวิต · ผู้ลงทุนที่เป็นนิติบุคคลเลิกกิจการ · ขายหรือโอนหุ้นที่ได้จากการเพิ่มทุน [6]
- นอกจาก 3 กรณีนี้ ถ้าขายหุ้นที่ได้ตอนตั้งบริษัทก่อนกิจการเลิก คุณเสี่ยงเสียสิทธิที่ใช้ไปแล้ว [6] [7]
- ฐานกฎหมาย: พ.ร.ฎ. ฉบับที่ 735 พ.ศ. 2564 ซึ่งไม่ได้กำหนดวันสิ้นสุดสิทธินี้ [7]
ข้อเสียที่ต้องพูดตรงๆ: หุ้น SE ที่ไม่อยู่ในตลาดหลักทรัพย์ ไม่มีราคาซื้อขายอ้างอิงรายวัน ฟลุคมองว่าขายต่อไม่ง่าย ลงเงินก้อนนี้เพราะเชื่อในกิจการ สิทธิภาษีเป็นของแถมครับ
5. CCTV หัก 2 เท่า ใครใช้ได้?
ใช้ได้ถ้าคุณมีรายได้จากธุรกิจหรือให้เช่าทรัพย์สิน (40(5)–(8)) และกิจการตั้งอยู่ในเขตพัฒนาพิเศษเฉพาะกิจ ต้องจ่ายค่าซื้อและติดตั้งภายใน 1 ม.ค. 2567 – 31 ธ.ค. 2569 ปี 2569 คือปีสุดท้าย ถ้าไม่มีกฎหมายขยายเวลา บริษัทในเขตนี้มีสิทธิแยกต่างหาก [1] [5]
ถ้าคุณเป็นพนักงานบริษัทหรือคุณหมอในกรุงเทพ ข้ามหัวข้อนี้ได้เลยครับ 555 ติดกล้องที่บ้านกี่ตัวก็ใช้สิทธินี้ไม่ได้
“2 เท่า” มาจากไหน: ถ้าค่ากล้องเข้าเกณฑ์เป็นค่าใช้จ่ายของกิจการ ก็หักตามปกติอยู่แล้ว แล้วกฎหมายยังให้ “ยกเว้นเงินได้” (เงินได้ส่วนนี้ไม่ต้องเอามาคิดภาษี) เพิ่มอีกเท่ากับ 100% ของที่จ่าย [5] [8]
- 1มีเงินได้ 40(5) ค่าเช่าทรัพย์สิน · 40(6) วิชาชีพอิสระ · 40(7) รับเหมา · 40(8) ธุรกิจ การค้า
- 2กล้อง ใหม่ ไม่เคยใช้งาน ติดตั้งที่สถานประกอบกิจการในเขตพัฒนาพิเศษเฉพาะกิจ
- 3ต้อง หักค่าใช้จ่ายตามจริง (หักเท่าที่จ่ายจริงพร้อมใบเสร็จ) ใช้วิธี หักเหมา (หักเป็น % ตายตัวโดยไม่ต้องมีใบเสร็จ) ไม่ได้
เขตพัฒนาพิเศษเฉพาะกิจ คือที่ไหน และฐานกฎหมาย
6. ลดได้ 100,000 แปลว่าประหยัดภาษีเท่าไหร่?
ประหยัดได้ 0–35,000 บาท ต่อการลดหย่อน 100,000 ขึ้นกับขั้นภาษีของคุณ คนที่เงินได้สุทธิ (รายได้ทั้งปีหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว) ไม่ถึง 150,000 ประหยัด 0 บาท [9]
ปีนี้เงินได้สุทธิของคุณประมาณเท่าไหร่ครับ? ถามเพราะคำตอบอยู่ตรงนั้น ตัวเลขในตารางคือ “ค่าลดหย่อน” ที่เอาไปหักจากเงินได้ก่อนคิดภาษี ไม่ใช่เงินที่ได้คืน
ภาษีไทยคิดแบบขั้นบันได เงินได้สุทธิก้อนแรก 150,000 ไม่เสียภาษี ก้อนถัดไปเสีย 5% แล้วขยับขึ้นเรื่อยๆ ถึง 35% ค่าลดหย่อนจะตัดเงินได้ออกจากขั้นบนสุดของคุณก่อน ภาษีที่ประหยัดได้จริงจึงประมาณ = ค่าลดหย่อน × ขั้นภาษีบนสุดของคุณ
| ตัวอย่าง: เงินได้สุทธิก่อนใช้สิทธินี้ | ขั้นภาษี | ซื้อศิลปะ 100,000 ประหยัด | ติดโซลาร์ 200,000 ประหยัด |
|---|---|---|---|
| 750,000 | 15% | 15,000 | 30,000 |
| 2,000,000 | 25% | 25,000 | 50,000 |
| 5,000,000 | 30% | 30,000 | 60,000 |
📌 ทั้ง 3 ตัวอย่างเลือกให้หักแล้วยังอยู่ขั้นภาษีเดิมทั้งก้อน ถ้าเงินได้คุณอยู่ใกล้รอยต่อขั้น หักแล้วอาจหล่นลงขั้นล่าง ตัวเลขจริงจะน้อยกว่านี้ อัตราตามตารางภาษีเงินได้บุคคลธรรมดาที่ใช้ตั้งแต่ปีภาษี 2560 [9]
ติดโซลาร์ 200,000 คนรายได้สูงประหยัดภาษีประมาณ 30,000–60,000 บาท ตามตัวอย่างข้างบน (สูงสุด 70,000 ที่ขั้น 35%) ไม่ใช่ 200,000 ครับ
7. ข้อจำกัดที่ต้องรู้ก่อนจ่ายเงิน มีอะไรบ้าง?
4 ข้อ: ต้องจ่ายเงินจริงก่อนแล้วประหยัดภาษีประมาณ 0–35% · เอกสารผิดบรรทัดเดียวเสี่ยงหลุดสิทธิ · หุ้น SE ที่ได้ตอนตั้งบริษัทขายยาก · CCTV และกองทุน SE 2 เท่า มีวันหมดหรือยังไม่มีผล [1] [2] [3] [6]
- คุณจ่ายเต็ม ประหยัดภาษีบางส่วน: ซื้อของ 100,000 เพื่อลดภาษี คนขั้นสูงสุดประหยัดภาษีประมาณ 35,000 ที่เหลือคือเงินที่จ่ายออกไปจริงครับ → ทางเลือก: เติมสิทธิพื้นฐานให้เต็มก่อน (หัวข้อ 8)
- เอกสารคือทุกอย่าง: ศิลปะต้องมี 5 รายการ · โซลาร์ต้องเป็น e-Tax ในชื่อคุณ · SE ต้องแจ้งกรมสรรพากรแล้ว → ทางเลือก: ขอเอกสารจากผู้ขายให้ครบก่อนโอนเงิน
- เงินลงทุน SE อาจติดยาว: หุ้นตอนตั้งบริษัทต้องถือจนกิจการเลิก ยกเว้นทุพพลภาพหรือเสียชีวิต → ทางเลือก: ลงตอนเพิ่มทุน หุ้นส่วนนี้ขายหรือโอนได้โดยไม่เสียสิทธิ [6]
- เวลา: CCTV จบ 31 ธ.ค. 2569 · กองทุน SE 2 เท่า ยังเป็นร่างครับ → ทางเลือก: CCTV จ่ายให้จบภายในปีนี้ · ก่อนบริจาคเข้ากองทุน SE โทรถาม 1161
8. ควรใช้สิทธิไหนก่อน?
ใช้ 4 รายการนี้เฉพาะของที่คุณจะซื้ออยู่แล้ว และเติมสิทธิพื้นฐาน (ประกัน กองทุนเกษียณ) ให้เต็มก่อนครับ เพราะประหยัดภาษีประมาณ 0–35% ของที่จ่าย
- ตัดสินใจ
- ติดโซลาร์ก่อน ถ้าวางแผนติดอยู่แล้ว (เพดานสูงสุด 200,000) แล้วค่อยศิลปะถ้าซื้ออยู่แล้ว · SE ลงเฉพาะกิจการที่คุณเชื่อ และถ้าอยากขายได้ ลงตอนเพิ่มทุน · CCTV ใช้เฉพาะถ้ามีกิจการในเขตพัฒนาพิเศษเฉพาะกิจและจะติดอยู่แล้ว จ่ายให้จบภายใน 31 ธ.ค. 2569
- เหตุผล
- ทุกตัวต้องจ่ายจริงก่อน การซื้อเพื่อลดภาษีอย่างเดียวคือจ่าย 100 เพื่อประหยัดภาษีประมาณไม่เกิน 35
- ข้อจำกัด
- ถ้าประกันชีวิต ประกันสุขภาพ หรือกองทุนเกษียณยังไม่เต็ม เติมพวกนั้นก่อน เพราะได้ความคุ้มครองหรือเงินเก็บกลับมาด้วยครับ
เหมาะกับใคร
- คุณกำลังจะติดโซลาร์ที่บ้านอยู่แล้ว และมิเตอร์เป็นชื่อคุณ
- คุณชอบงานศิลปะและซื้ออยู่แล้วปีละชิ้น
- คุณมีธุรกิจในเขตพัฒนาพิเศษเฉพาะกิจ → ติด CCTV และจ่ายเงินให้เสร็จภายใน 31 ธ.ค. 2569
ไม่เหมาะกับใคร
- เงินได้สุทธิไม่ถึง 150,000 → ลดหย่อนเท่าไหร่ก็ประหยัด 0 บาท
- มิเตอร์ไฟเป็นชื่อคนอื่น → ใช้สิทธิโซลาร์ไม่ได้
- พนักงานบริษัทที่คิดจะติด CCTV ที่บ้าน → ใช้สิทธิไม่ได้
- คนที่จะซื้องานศิลปะหรือลงทุน SE เพื่อลดภาษีอย่างเดียว อันนี้ฟลุคไม่แนะนำครับ
คำถามที่คนถามบ่อย
ลดหย่อนภาษี 2569 ซื้องานศิลปะ ใช้ได้ถึงปีไหน?
ใช้ได้กับงานที่ซื้อ 1 ม.ค. 2568 ถึง 31 ธ.ค. 2570 ไม่เกิน 100,000 ต่อปีภาษีครับ [1]
ซื้อรูปจากแกลเลอรี ใช้สิทธิได้ไหม?
ได้ ถ้าแกลเลอรีเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล งานเป็นของศิลปินในรายชื่อ และเอกสารมีรายละเอียดงานครบ 5 อย่าง [1]
ซื้องานศิลปะจากต่างประเทศ ลดหย่อนได้ไหม?
ไม่ได้ครับ ต้องซื้อในประเทศไทย [1]
ติดโซลาร์ปลายปี 2569 แต่การไฟฟ้าเชื่อมให้ปี 2570 ใช้สิทธิปีไหน?
ปี 2570 ครับ สิทธิใช้ในปีภาษีที่เชื่อมต่อระบบสำเร็จ [2]
ติดโซลาร์ที่บ้านพ่อแม่ แต่คุณเป็นคนจ่าย ใช้สิทธิได้ไหม?
ไม่ได้ ถ้าชื่อผู้ใช้ไฟและผู้ขอเชื่อมต่อไม่ใช่คุณ ผู้ใช้สิทธิต้องมีชื่อในทั้ง 2 อย่าง [2]
ลงทุน SE แล้วขายหุ้นได้ไหม?
หุ้นที่ได้ตอนเพิ่มทุน ขายหรือโอนได้โดยไม่เสียสิทธิ ส่วนหุ้นที่ได้ตอนตั้งบริษัทต้องถือจนกิจการเลิก ยกเว้นทุพพลภาพหรือเสียชีวิต [6]
แหล่งอ้างอิง
- กรมสรรพากร, คู่มือวิธีกรอก ภ.ง.ด.90 ปีภาษี 2568: ข้อ 21 ค่าซื้องานศิลปะ · ข้อ 16 เงินลงทุนวิสาหกิจเพื่อสังคม · ข้อ 13 และ “การหักค่าใช้จ่าย” CCTV · เงินบริจาค ข้อ 2.1: PDF · เข้าถึง 2026-10-19
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 470) ค่าซื้ออุปกรณ์และติดตั้งระบบผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ ตาม พ.ร.ฎ. (ฉบับที่ 805) พ.ศ. 2569: PDF · เข้าถึง 2026-10-19
- กรมสรรพากร, ข่าว ปชส. 17/2569 (21 ก.ค. 2569) ปรับปรุงมาตรการภาษีเพื่อสนับสนุนวิสาหกิจเพื่อสังคม: PDF · เข้าถึง 2026-10-19
- กรมสรรพากร, รายชื่อศิลปินตามมาตรการภาษีเพื่อสนับสนุนการซื้องานศิลปะ: rd.go.th/68506.html · เข้าถึง 2026-10-19
- พ.ร.ฎ. ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 785) พ.ศ. 2567 (มาตรา 3 เขตพัฒนาพิเศษเฉพาะกิจ · มาตรา 4 CCTV): PDF · เข้าถึง 2026-10-19
- ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 38) เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข เพื่อการยกเว้นภาษีอากร สำหรับกิจการของวิสาหกิจเพื่อสังคมและบุคคลซึ่งสนับสนุนกิจการของวิสาหกิจเพื่อสังคม (ข้อ 5 วงเงิน · ข้อ 7 ข้อยกเว้นการถือหุ้น): PDF · เข้าถึง 2026-10-19
- พ.ร.ฎ. ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 735) พ.ศ. 2564: PDF · เข้าถึง 2026-10-19
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 450) CCTV ในเขตพัฒนาพิเศษเฉพาะกิจ: PDF · เข้าถึง 2026-10-19
- กรมสรรพากร, อัตราภาษีเงินได้บุคคลธรรมดา (ตารางที่ใช้ตั้งแต่ปีภาษี 2560): rd.go.th/59670.html · เข้าถึง 2026-10-19
- กรมสรรพากร, กฎหมายออกใหม่ (ตรวจ ณ 16 ต.ค. 2569 ควรตรวจซ้ำวันเผยแพร่): rd.go.th/21221.html · เข้าถึง 2026-10-19
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 465) ค่าซื้องานศิลปะ ตามกฎกระทรวง ฉบับที่ 400 (พ.ศ. 2568) (ข้อ 2(3) ศิลปินสัญชาติไทย · ข้อ 3 หลักฐาน): PDF · กฎกระทรวง ฉบับที่ 400: PDF · เข้าถึง 2026-10-19
- พ.ร.ฎ. ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 805) พ.ศ. 2569 มาตรา 3: PDF · เข้าถึง 2026-10-19*เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำทางภาษีหรือการลงทุน ทีมเราช่วยเช็กว่าเอกสารครบตามเงื่อนไขที่ประกาศไว้ การตัดสินใจและการยื่นแบบเป็นของคุณ เงื่อนไขอาจเปลี่ยนตามประกาศใหม่ของกรมสรรพากร ข้อมูล ณ วันที่ 16 ตุลาคม 2569*
📚 อ่านต่อ: ลดหย่อนภาษี 2569 มีอะไรบ้าง · ตารางลดหย่อนภาษี 2569 · RMF vs ThaiESG 2569
ฟลุคและทีม WunLaWealth ช่วยเลือกแผนที่ “ใช่” ที่สุด — ไม่ใช่แค่แพงที่สุดครับ
ใบอนุญาต 6101035977 · 6104042298 · 104494 · มีเพื่อนคู่คิดด้านการเงิน