ลดหย่อนภาษี 2569ประกันออมทรัพย์ หรือ ThaiESG?
ไม่ต้องเลือกข้างเดียว สองวงเงินแยกกัน รวมลดได้ถึง 400,000 บาท
และปีนี้คือปีสุดท้ายที่ ThaiESG ลดได้ 300,000 ถือแค่ 5 ปี
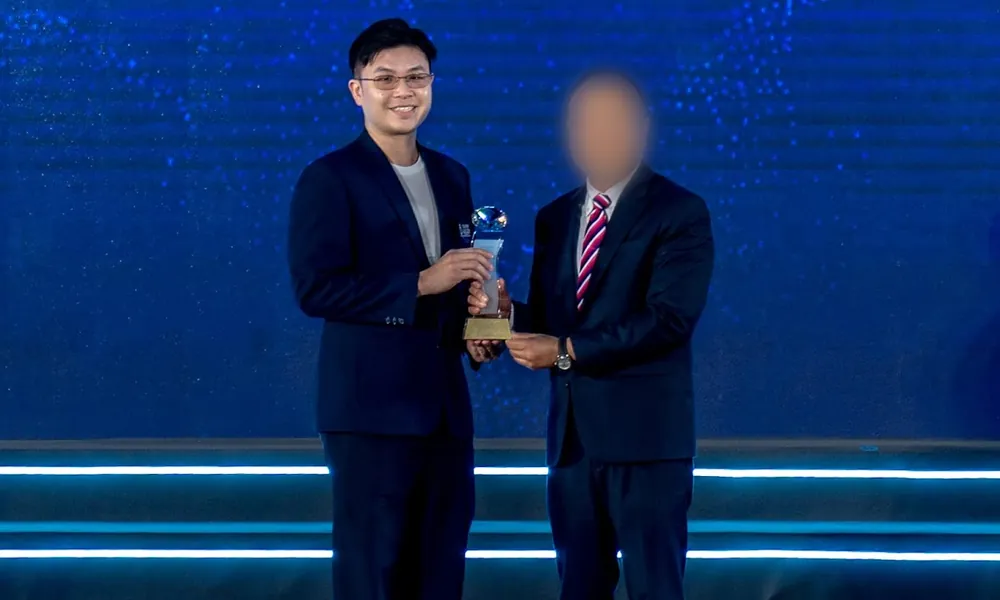
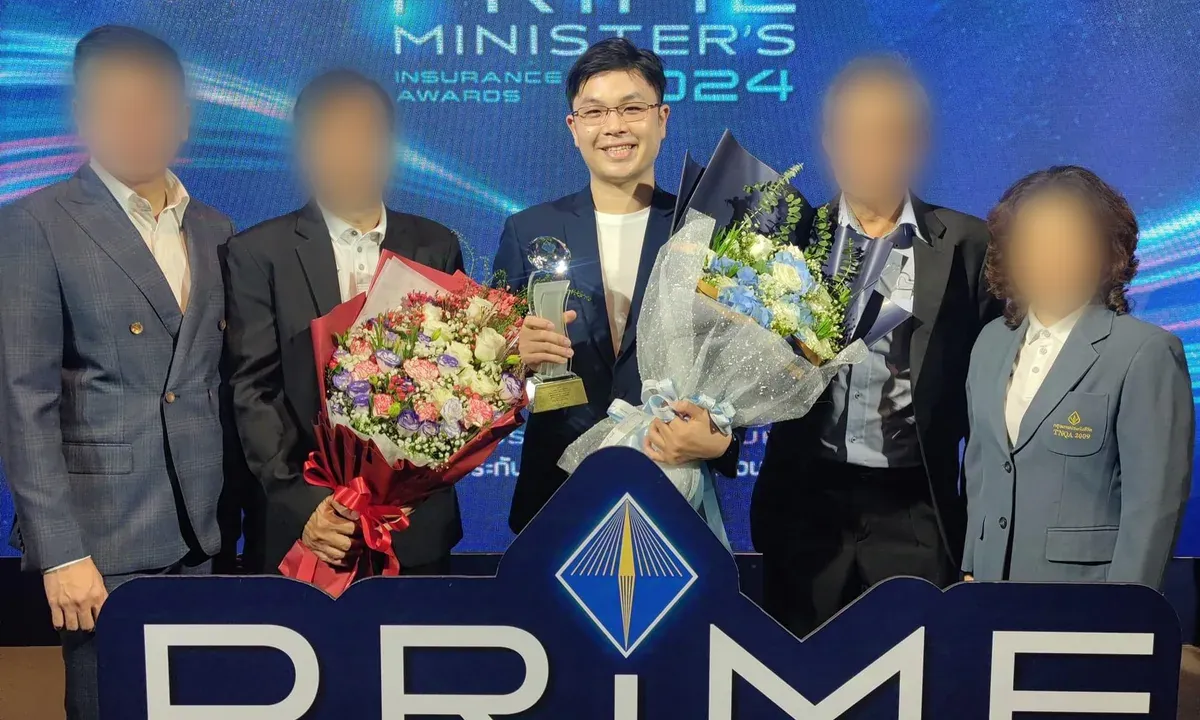
ถ้วยนายก2566/2024
ซื้อที่ไหนเบี้ยก็เท่ากัน
ต่างกันที่คนดูแล
วันเคลมและวันต่ออายุ เราทำเรื่องแทนส่งเอกสาร ตามเรื่องกับบริษัทให้ คุณไม่ต้องโทรเอง
ตัวแทนประกันชีวิตของกรุงเทพประกันชีวิตโดยตรง ไม่ใช่โบรกเกอร์ · ประสบการณ์ 8 ปี · ดูแลกว่า 400 ครอบครัว
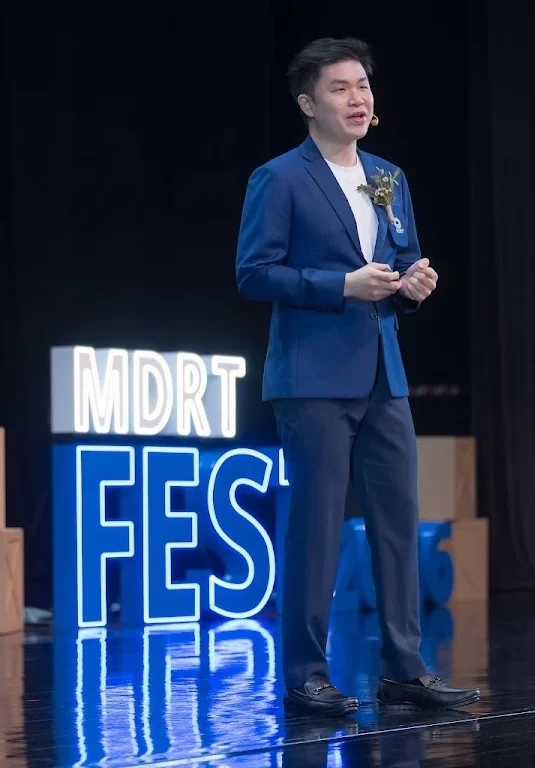
พงศ์ภวัน เศรษฐ์ธนันท์ (ฟลุค)
WunLaWealth ทีมตัวแทนภายใต้ บมจ.กรุงเทพประกันชีวิต
- ตัวแทนคุณภาพดีเด่นแห่งชาติ ถ้วยนายกฯ 2566/2024
- รางวัลตัวแทนคุณวุฒิระดับโลก MDRT 2022–2026 (5 ปีซ้อน)
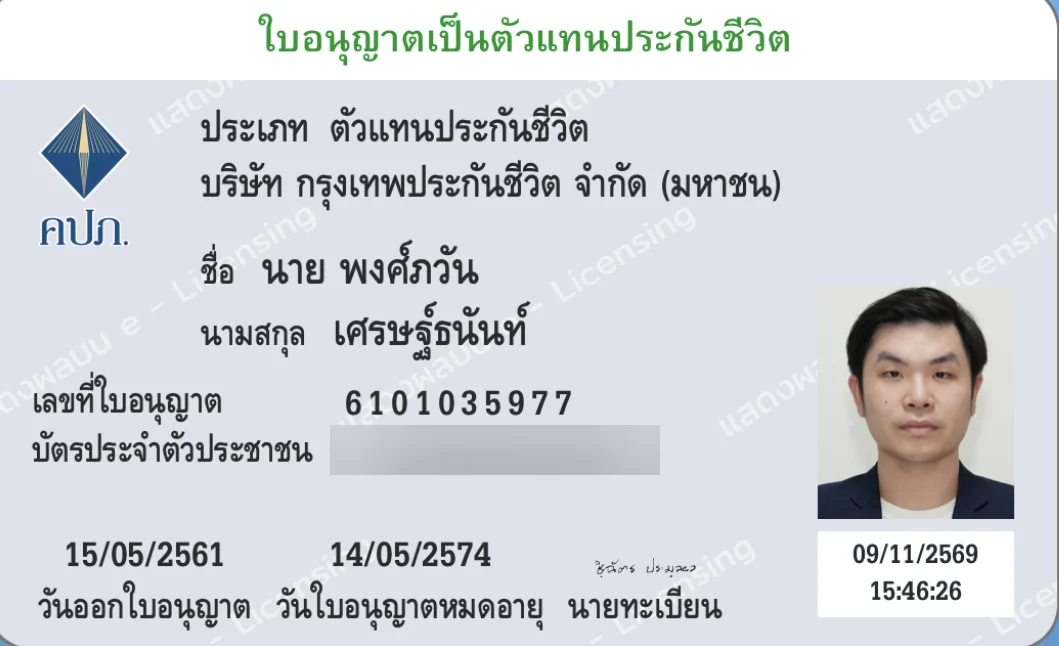
ใบอนุญาตตัวแทนประกันชีวิต 6101035977 · ตรวจสอบที่ คปภ.
“ฟลุค เงินก้อนนี้ ซื้อประกันออมทรัพย์ หรือ ThaiESG ดีครับ?” จริงๆ คือไม่ต้องเลือกข้างเดียวครับ
- ประกันออมทรัพย์ อยู่ในวงเงินประกันชีวิต 100,000 บาท[1]
- ThaiESG มีวงเงินของตัวเอง 300,000 บาท ในปี 2569[1]
อ่านจบหน้านี้ คุณจะรู้ว่าควรเติมช่องไหนก่อน และได้ภาษีคืนเท่าไหร่ครับ
⏱ ถ้าคุณมีเวลาแค่ 1 นาที
🔎 อัปเดตอะไร · หน้านี้เหมาะกับใคร
- สองวงเงินไม่ทับกัน ใช้เต็มทั้งคู่ได้ รวมลดหย่อนสูงสุด 400,000 บาท คำถามจริงคือ เงินคุณพอแค่ไหน และควรเติมช่องไหนก่อน
- ตามกฎหมายตอนนี้ ThaiESG ที่ซื้อปี 2570 เพดานกลับเป็น 100,000 บาท ถือ 8 ปี[1]
- เหมาะกับ: คนที่เสียภาษี 10% ขึ้นไป และอยากใช้สิทธิปี 2569 ให้คุ้ม · ไม่ต้องอ่าน ถ้า: คุณไม่ต้องเสียภาษี หรือต้องใช้เงินก้อนนี้ภายใน 5 ปี
หลายๆ ท่านรวมถึงตัวฟลุคเองในอดีตจะยุ่งกับการทำงานมากๆ รู้ตัวอีกทีก็ปั้งงงง วางแผนภาษีอาทิตย์สุดท้ายก่อนปิดปี 5555
ฟลุคขอเสนอแนวทางใหม่ วางแผนภาษีตั้งแต่ต้นปี ทำให้เราสามารถบริหารรายรับ รายจ่ายต่างๆ ได้คล่องตัวมากขึ้นมาก (เชื่อฟลุค มันดีจริงๆ คล่องตัวจริงๆ) คงจะเป็นเรื่องน่าเสียดายพอสมควร หากได้อ่านบทความนี้ในโค้งสุดท้ายของเดือนธันวาคม เพราะหากวางแผนช้า หลายๆ บริษัทประกันหรือ บลจ. เท่าที่สังเกตปีสองปีหลังๆ ปิดรับลูกค้าใหม่เร็วขึ้น ปิดตั้งแต่ 26 ธันวาคมบ้าง 30 บ้าง หรืออาจเร็วกว่านั้น
บทความนี้ฟลุคเปรียบเทียบความเหมือนและต่างของ “ประกันออมทรัพย์” และ “ThaiESG” เพื่อช่วยให้เพื่อนๆ มองเห็นตัวเลือกที่เหมาะสมกับตัวเองมากที่สุด แต่ถ้าคุณยังไม่ชัวร์ สามารถแอด LINE @wunlawealth (มี @ ด้วยนะครับ) เข้ามาคุยกับเราได้
ปรับปรุง 20 พฤศจิกายน 2569: แก้กติกา ThaiESG เป็นของปี 2569 (300,000 บาท · ถือ 5 ปี) ตัดข้อมูลปี 2567 ที่หมดอายุ (SSF ที่ปิดสิทธิไปแล้ว · วงเงิน 100,000 เดิม) เพิ่มตารางเทียบ เครื่องคำนวณ ข้อจำกัด และแหล่งอ้างอิง
ประกันออมทรัพย์ กับ ThaiESG คืออะไร?
คนละโลกกันเลยครับ: ออมเงินแบบรู้ปลายทาง กับ กองทุนรวมที่ขึ้นลงตามตลาด
ประกันออมทรัพย์
- ประกันชีวิตที่ส่งเบี้ยตามระยะที่ตกลง แล้วได้เงินก้อนตามสัญญา + คุ้มครองชีวิต
🔎 รายละเอียด
ทั้งคู่คือตัวช่วย “ลดหย่อนภาษี” ได้เป็นอย่างดี ซึ่งภาษีนั้นเป็นหน้าที่ของคนไทยทุกคน ไม่ว่าจะอยู่หรือไปแล้วก็ยังต้องเสียภาษีเลยครับ (เป็นมุขที่ชอบเล่นกันในคลาสเรียนภาษีหลายๆ ครั้ง)
- ประกันออมทรัพย์ (ประกันสะสมทรัพย์) คือประกันชีวิตที่คุณส่งเบี้ยตามระยะที่ตกลง แล้วได้เงินก้อนตามที่สัญญาระบุตอนครบกำหนด ได้รับความนิยมสูงมากๆ ในหมู่คนไทย เพราะคนไทยเป็นคนชอบเก็บเงิน
- พูดง่ายๆ คือ ได้ออมเงิน · พร้อมความคุ้มครองชีวิต · และได้สิทธิประโยชน์ด้านภาษี
- มีให้เลือกหลายรูปแบบ ต่างกันที่ เบี้ยขั้นต่ำ · ระยะเวลาจ่ายเบี้ยและจำนวนปีที่ต้องถือกรมธรรม์ · ผลตอบแทน และ/หรือ เงินปันผล · เงินคืนระหว่างปี
- สิทธิลดหย่อน: ใช้เบี้ยที่จ่ายในปีนั้นๆ ยื่นตามจริง แต่ไม่เกิน 100,000 บาท[1]
- ระหว่างทาง ถ้าเสียชีวิต ครอบครัวได้เงินประกันชีวิต
- บางแบบมีเงินคืนระหว่างทาง แต่ถ้าจะใช้ลดหย่อน เงินคืนต้องไม่เกิน 20% ของเบี้ยตามเกณฑ์สรรพากร[1]
ThaiESG
- กองทุนลดหย่อนภาษีที่ลงทุนหุ้นไทย และ/หรือตราสารหนี้ไทย ที่ผ่านเกณฑ์ ESG · ไม่การันตีเงินต้น[4]
🔎 รายละเอียด
- ThaiESG (เดิมเรียก TESG ชื่อไทยคือ “กองทุนรวมไทยเพื่อความยั่งยืน”) เปิดให้ร่วมลงทุนช่วงสิ้นปี 2566 (ตั้งแต่ 21 พ.ย. 2566)[1] ลงทุนในหุ้นไทยและตราสารหนี้เป็นหลัก ที่ตรงตามเกณฑ์ ESG[4]
- ESG ย่อมาจาก E Environmental (สิ่งแวดล้อม) · S Social (สังคม) · G Governance (ธรรมาภิบาล)
- ก่อนจะมี ThaiESG ก็มีกองทุนอย่าง RMF, LTF และ SSF ที่รัฐบาลสนับสนุนให้คนไทยมีเงินเพื่อการเกษียณ โดยให้นำเงินลงทุนไปใช้สิทธิลดหย่อนภาษีได้
- ภาพรวมคล้ายกับ LTF สูงมาก นับระยะถือแบบวันชนวัน เดือนชนเดือน ปีชนปี · มีทั้งกองหุ้น และกองตราสารหนี้ที่ขึ้นลงน้อยกว่า
- ไม่ต้องซื้อทุกปี ซื้อปีไหนก็ใช้สิทธิปีนั้น[3]
- ThaiESGX: เงินลงทุนใหม่ในปี 2569 ใช้วงเงิน 300,000 บาทร่วมกับ ThaiESG ถือ 5 ปีเหมือนกัน เช่น ซื้อ ThaiESG 200,000 ก็ซื้อ ThaiESGX ได้อีกไม่เกิน 100,000 บาท[5]
ลดหย่อนภาษี 2569
ประกันออมทรัพย์ vs ThaiESG ต่างกันตรงไหน?
ต่างกัน 3 เรื่อง: วงเงิน · ระยะถือ · เงินปลายทาง
- วงเงิน: ประกัน 100,000 · ThaiESG 300,000 (ไม่เกิน 30% ของเงินได้)
- ต้องถือนาน: ประกัน 10 ปีขึ้นไป · ThaiESG 5 ปี
- เงินปลายทาง: ประกันรู้ตั้งแต่วันแรก · ThaiESG ขึ้นลงตามตลาด[1]
ข้อไหนเด่นกว่า ฟลุคใช้ ตัวหนา และช่องที่ได้เปรียบเป็นสีเหลืองอ่อน ส่วนจุดที่ตัดสินใจได้เลย ไฮไลต์สีเหลืองไว้ครับ
| ปีภาษี 2569 | ประกันออมทรัพย์ | ThaiESG |
|---|---|---|
| ลดหย่อนได้สูงสุด | 100,000รวมกับประกันชีวิต + ประกันสุขภาพตัวเอง | 300,000และไม่เกิน 30% ของเงินได้ · ใช้ร่วมกับ ThaiESGX |
| เบียดช่องอื่นไหม | ใช้ช่องเดียวกับประกันชีวิตประกันสุขภาพตัวเองกินช่องนี้ได้ถึง 25,000 | ไม่เบียดแยกจากกลุ่มเกษียณ 500,000 (RMF ประกันบำนาญ PVD) |
| เงินที่ได้คืน | ตามที่สัญญาระบุถ้าถือครบสัญญา | ขึ้นลงตามตลาดหุ้น / ตราสารหนี้ · ไม่การันตีเงินต้น |
| คุ้มครองชีวิต | ✅ | – |
| ต้องถือนานแค่ไหน | 10 ปีขึ้นไปส่งเบี้ยทุกปีจนครบตามสัญญา | 5 ปี วันชนวันเช่น ซื้อ 15 ธ.ค. 2569 ขายได้ 15 ธ.ค. 2574 · ไม่ต้องซื้อทุกปี |
| เลิกกลางทาง | ปีแรกๆ ได้คืนน้อยกว่าเบี้ยและต้องคืนภาษีที่เคยลดไป + เงินเพิ่ม | คืนภาษี + เงินเพิ่มขายได้ แต่ต้องคืนภาษีย้อนหลัง และกำไรต้องเสียภาษี |
| กำไรตอนขาย / ครบกำหนด | ตามสัญญา | ถือครบเงื่อนไข กำไรไม่เสียภาษี |
| ต้องแจ้งใช้สิทธิกับ | บริษัทประกัน | บริษัทจัดการกองทุน (บลจ.) |
| ต้องจ่ายเงินภายใน | 31 ธ.ค. 2569 | 31 ธ.ค. 2569 |
🔎 ที่มา · เส้นทางเงิน · เลือกแบบไหนดี
ถ้าถามว่าแบบไหนดีกว่ากัน คงตอบได้ยาก เพราะว่ากันตามจริง ทั้งคู่ก็มีจุดเด่น จุดด้อยไม่เหมือนกัน ถ้าให้ตอบอย่างตรงไปตรงมาที่สุด คงต้องบอกว่า “ขึ้นอยู่กับแต่ละท่านเลยครับ” แต่!! เพื่อให้เห็นภาพง่ายกว่าเดิม ฟลุคขอวาดภาพให้เห็นแต่ละมุม
- ด้านลดหย่อนภาษี: เงื่อนไขไม่ทับซ้อนกัน ถ้าใครมีเงินเหลือ จะลงทุนกับทั้งคู่เลย ก็ถือว่าน่าสนใจไม่น้อยเลยทีเดียว
- สำหรับผู้ที่มีรายได้เยอะ หรือค่าลดหย่อนเต็มเกือบทุกหมวดแล้ว ซื้อ ThaiESG เข้ามาในพอร์ตได้อีกถึง 300,000 บาท (ไม่เกิน 30% ของเงินได้)[1] และหากไม่ชอบหุ้นไทย หรือกลัวความเสี่ยง ซื้อกองที่มีความเสี่ยงระดับพันธบัตร เพื่อลดความเสี่ยงและความผันผวนของพอร์ตได้เช่นกัน
ระยะถือ: ThaiESG สั้นที่สุดในบรรดาค่าลดหย่อนตอนนี้
| ค่าลดหย่อน | ต้องถือขั้นต่ำ |
|---|---|
| ThaiESG (ซื้อปี 2567–2569) | 5 ปี (สั้นที่สุด) |
| ประกันชีวิต / ประกันออมทรัพย์ | กรมธรรม์ 10 ปีขึ้นไป |
| ประกันบำนาญ | รับบำนาญตั้งแต่ 55 หรือ 60 ปี แล้วแต่แบบ |
| RMF | ถือ 5 ปีขึ้นไป และขายเมื่ออายุ 55 ปีบริบูรณ์ |
ที่มา: กรมสรรพากร คู่มือ ภ.ง.ด.94 ปีภาษี 2569 ข้อ 7, 8 และ 16[1]
ที่มา: กรมสรรพากร คู่มือ ภ.ง.ด.94 ปีภาษี 2569 ข้อ 7 (เบี้ยประกันชีวิต) และข้อ 16 (ThaiESG)[1] · กฎกระทรวง ฉบับที่ 395[2] · กำไรไม่เสียภาษีเมื่อถือครบ[3] · ThaiESGX ปี 2569[5] · ตารางนี้สรุปกติกาภาษี ไม่ใช่เงื่อนไขของกรมธรรม์หรือกองทุนใดกองทุนหนึ่ง
เส้นทางเงิน: ประกันออมทรัพย์ (ตัวอย่าง จ่าย 9 ปี คุ้มครอง 15 ปี)
- 0ปีที่ 0เริ่มแผนส่งเบี้ยทุกปี · ลดหย่อนได้ทุกปีที่จ่าย ไม่เกิน 100,000
- 9ปีที่ 9ส่งเบี้ยครบหยุดจ่าย แต่ยังคุ้มครองชีวิตต่อ
- 15ปีที่ 15ได้เงินก้อนตามที่สัญญาระบุ[6]
ช่วงที่คุณส่งเบี้ยส่งครบแล้ว รอรับเงินก้อน
เส้นทางเงิน: ThaiESG (ซื้อปลายปี 2569)
- 6915 ธ.ค. 2569ซื้อ + แจ้ง บลจ.จ่ายครั้งเดียว ไม่ผูกปีถัดไป
- 70ม.ค.–มี.ค. 2570ยื่นภาษี ได้เงินคืนลดหย่อนในปีภาษี 2569
- 7415 ธ.ค. 2574ขายได้ครบ 5 ปีวันชนวัน · ราคาตอนขายอาจสูงหรือต่ำกว่าตอนซื้อ[1]
ช่วงที่ต้องถือไว้ครบเงื่อนไข ขายได้
เลือก ประกันออมทรัพย์ ถ้าต้องการ
- รู้ตัวเลขปลายทางตั้งแต่วันแรก
- เงินก้อนตอนครบกำหนดเขียนไว้ในสัญญา ถ้าถือครบ
- เหมาะกับเงินที่มีเป้าหมายชัด เช่น ทุนการศึกษาลูก
- คุ้มครองคนข้างหลังไปด้วย
- ระหว่างสัญญา ถ้าเสียชีวิต ครอบครัวได้เงินประกันชีวิต
- บังคับตัวเองออมทุกปี
- ส่งเบี้ยต่อเนื่อง 10 ปีขึ้นไป[1] เหมาะกับคนที่เงินเหลือแล้วชอบหายไปกับของเล่นใหม่ 5555
เลือก ThaiESG ถ้าต้องการ
- ลดภาษีได้เยอะกว่า ในปีเดียว
- เพดาน 300,000 บาท = 3 เท่าของช่องประกันชีวิต[1]
- ปี 2569 ปีสุดท้ายของเพดานนี้ ตามกฎหมายตอนนี้
- ผูกเงินสั้นกว่า
- รับการขึ้นลงได้ เพื่อโอกาสโตมากกว่า
ยังแบ่งเงินไม่ถูก? ให้เราเป็นความเห็นที่ 2
ส่งเงินได้ทั้งปีโดยประมาณ ฐานภาษี และงบที่มี ฟลุคช่วยแบ่งว่าช่องไหนเติมเท่าไหร่ครับ
ทักแชท ให้ฟลุคช่วยแบ่งเงิน → ไม่มีค่าใช้จ่าย ไม่มีข้อผูกมัดลดหย่อนภาษี 2569 แบบนี้ ได้ภาษีคืนเท่าไหร่?
ภาษีที่ได้คืน ≈ เงินที่ใช้ลดหย่อน × ฐานภาษีสูงสุดของคุณ เช่น ฐาน 20% ซื้อ ThaiESG เต็ม 300,000 → ได้คืนราว 60,000 บาท
🧮 คำนวณของคุณเอง
ประมาณการ ไม่ใช่การคำนวณภาษีจริง · ถ้ามีเบี้ยประกันชีวิตหรือประกันสุขภาพอยู่แล้ว ช่อง 100,000 จะเหลือน้อยลง
🔎 วิธีคิด · ไม่รู้ฐานภาษีตัวเอง?
ตัวเลขสมมุติ: คิดแบบง่ายที่ฐานภาษีสูงสุด ThaiESG 300,000 ต้องมีเงินได้ทั้งปี 1,000,000 บาทขึ้นไป (30%) ถ้าลดหย่อนแล้วเงินได้สุทธิตกลงไปขั้นต่ำกว่า ภาษีที่ได้คืนจริงจะน้อยกว่านี้ · อัตราภาษีจากกรมสรรพากร[1]
| เงินได้สุทธิ (หลังหักค่าใช้จ่ายและลดหย่อน) | ฐานภาษี |
|---|---|
| 0–150,000 | ยกเว้น |
| 150,001–300,000 | 5% |
| 300,001–500,000 | 10% |
| 500,001–750,000 | 15% |
| 750,001–1,000,000 | 20% |
| 1,000,001–2,000,000 | 25% |
| 2,000,001–5,000,000 | 30% |
| 5,000,001 ขึ้นไป | 35% |
อัตราภาษีเงินได้บุคคลธรรมดา[1] · อ่านต่อ: ค่าลดหย่อนภาษีครึ่งปี ภ.ง.ด.94 ลดได้เท่าไหร่
มีเงินก้อนเดียว ควรซื้ออะไรก่อน?
เติมช่องที่ปกป้องเป้าหมายจำเป็นก่อน (ประกันออมทรัพย์) แล้วค่อยเติมช่องที่ลดภาษีได้เยอะ (ThaiESG) ครับ
- 1เช็กช่องประกันชีวิตที่เหลือ100,000 ลบเบี้ยประกันชีวิตและประกันสุขภาพที่คุณมีอยู่แล้ว
- 2เติมประกันออมทรัพย์ถ้ามีคนข้างหลัง และส่งต่อเนื่อง 10 ปีขึ้นไปไหว
- 3เติม ThaiESGเงินที่ไม่ใช้ 5 ปี และรับการขึ้นลงได้ · ไม่เกิน 30% ของเงินได้
🔎 ตัวอย่างเงินก้อน 300,000 · ใครเริ่มที่อะไร
ตัวอย่างสมมุติ ไม่ใช่เคสลูกค้าจริง
คุณเอ อายุ 35 เงินได้ทั้งปี 1,500,000 บาท ฐานภาษี 25% มีประกันสุขภาพอยู่แล้วปีละ 20,000 บาท มีเงินก้อน 300,000 บาท
- ช่องประกันชีวิตเหลือ 100,000 − 20,000 = 80,000 → เติมประกันออมทรัพย์ 80,000 ได้คืนราว 20,000 บาท
- เงินที่เหลือ 220,000 → ThaiESG (ไม่เกิน 30% × 1,500,000 = 450,000 จึงใช้ได้ทั้งก้อน) ได้คืนราว 55,000 บาท
- รวมได้ภาษีคืนราว 75,000 บาท จากเงินก้อนเดียวกัน
สรุปสั้นๆ แบบฟลุค
- หากคุณกังวลเรื่องระยะเวลาการส่ง ไม่อยากผูกมัด แนะนำ ThaiESG
- หากคุณกลัวความเสี่ยง แนะนำ ประกันสะสมทรัพย์
- หากคุณรายได้สูง แนะนำซื้อประกัน กองทุน อย่างอื่นให้เต็มก่อน แล้ว ThaiESG เป็นอย่างสุดท้าย (ถ้าอยากใช้สิทธิให้เต็มที่)
- แต่หากคุณรายได้สูงและไม่ชอบเสี่ยง แนะนำซื้อประกัน กองทุน RMF ให้เต็มก่อน แล้วค่อยซื้อ ThaiESG กองที่ความเสี่ยงระดับพันธบัตร
ถ้าเป็นฟลุค ฟลุคจะแนะนำแบบนี้
- เติมประกันออมทรัพย์ให้เต็มช่องที่เหลือ เมื่อมีคนข้างหลังและส่งเบี้ยไหวทุกปี เพราะได้ทั้งเงินก้อนที่รู้ตัวเลข และความคุ้มครองชีวิต
- เงินที่เหลือเข้า ThaiESG ปีนี้ เพราะเพดาน 300,000 กับการถือ 5 ปี เป็นกติกาของปี 2569 เท่านั้น ตามกฎหมายตอนนี้
- ซื้อก่อนกลางเดือนธันวาคม ปีก่อนๆ ฟลุคเห็นทั้งบริษัทประกันและ บลจ. ปิดรับช่วง 26–30 ธ.ค. หรือเร็วกว่านั้น
- ข้อจำกัด: ฟลุคยังไม่รู้ตัวเลขจริงของคุณ ข้างบนเป็นตัวอย่างครับ
ข้อจำกัดที่ต้องรู้ ก่อนซื้อทั้งสองแบบ
บางข้อมีในทั้งสองแบบ บางข้อเป็นของแต่ละแบบ ฟลุคแยกให้ดูครับ[1]
ทั้ง 2 แบบ
🔎 ข้อจำกัดของแต่ละแบบ
ประกันออมทรัพย์
- ผูก 10 ปีขึ้นไป ต้องส่งเบี้ยทุกปีจนครบ
- เลิกช่วงปีแรกๆ ได้คืนน้อยกว่าเบี้ยที่จ่าย
- ช่อง 100,000 ใช้ร่วมกับประกันชีวิตและสุขภาพทุกฉบับ · เบี้ยสัญญาเพิ่มเติมไม่นับในช่องนี้[1]
- อยากลดภาษีมากกว่านี้ → ดู ประกันบำนาญ (กลุ่มเกษียณ อีกช่องหนึ่ง)
ThaiESG
- ไม่การันตีเงินต้น ขายวันครบ 5 ปี อาจขาดทุนได้ · กองหุ้นมีความเสี่ยงระดับ 5 ถึง 6 ถือว่าปานกลางค่อนไปสูงเลยทีเดียว
- จำกัดการลงทุนแค่ในไทย ถ้าอยากได้ช่องทางลงทุนต่างประเทศ ตัวเลือก sector และความเสี่ยงที่หลากหลายกว่าค่อนข้างมาก ส่วนตัวฟลุคมองว่า RMF ตอบโจทย์กว่า
- ตามกฎหมายตอนนี้ ซื้อปี 2570 เพดานกลับเป็น 100,000 และถือ 8 ปี[1]
- อยากลงทุนต่างประเทศ → ดู RMF
ข้อจำกัดของหน้านี้เอง: ฟลุคสรุปจากกติกาภาษีของกรมสรรพากร ไม่ใช่เงื่อนไขของกรมธรรม์หรือหนังสือชี้ชวนกองใดกองหนึ่ง กติกาอาจเปลี่ยนเมื่อมีกฎหมายใหม่ครับ
คำถามที่พบบ่อย ลดหย่อนภาษี 2569
ประกันออมทรัพย์ลดหย่อนภาษี 2569 ได้เท่าไหร่?
ได้ตามเบี้ยที่จ่ายจริงในปี 2569 ไม่เกิน 100,000 บาทครับ วงเงินนี้ใช้ร่วมกับประกันชีวิตทุกฉบับและประกันสุขภาพของตัวเอง (ส่วนสุขภาพไม่เกิน 25,000 บาท) กรมธรรม์ต้องมีระยะเวลา 10 ปีขึ้นไป ทำกับบริษัทประกันชีวิตในประเทศไทย และถ้ามีเงินคืนระหว่างทาง เงินคืนต้องไม่เกิน 20% ของเบี้ยตามเกณฑ์ของกรมสรรพากร
ThaiESG ลดหย่อนภาษี 2569 ได้เท่าไหร่?
ได้ไม่เกิน 30% ของเงินได้ที่ต้องเสียภาษี และไม่เกิน 300,000 บาท สำหรับหน่วยลงทุนที่ซื้อระหว่าง 1 มกราคม 2567 ถึง 31 ธันวาคม 2569 ต้องถือครบ 5 ปีนับจากวันซื้อแบบวันชนวัน วงเงินนี้ใช้ร่วมกับ ThaiESGX ที่ซื้อเงินใหม่ในปี 2569
ซื้อทั้งประกันออมทรัพย์และ ThaiESG ในปีเดียวกันได้ไหม?
ได้ครับ สองวงเงินแยกกัน ประกันออมทรัพย์อยู่ในช่องประกันชีวิต 100,000 บาท ส่วน ThaiESG มีช่อง 300,000 บาทของตัวเอง และไม่นับรวมในกลุ่มเกษียณ 500,000 บาท ถ้าใช้เต็มทั้งคู่ ลดหย่อนได้รวมสูงสุด 400,000 บาท
ประกันออมทรัพย์กับ ThaiESG แบบไหนเสี่ยงน้อยกว่า?
ประกันออมทรัพย์ขึ้นลงน้อยกว่าครับ เพราะเงินก้อนตอนครบกำหนดเขียนไว้ในสัญญา ถ้าถือจนครบ ส่วน ThaiESG เป็นกองทุนรวม ราคาขึ้นลงตามหุ้นและตราสารหนี้ไทย ไม่การันตีเงินต้น ถ้าไม่ชอบความผันผวน มีกอง ThaiESG แบบตราสารหนี้ให้เลือก แต่ก็ยังไม่การันตีเงินต้นเช่นกัน
ขาย ThaiESG ก่อน 5 ปี หรือเลิกประกันก่อนครบ จะเป็นอย่างไร?
ต้องคืนภาษีที่เคยได้ลดหย่อนไป พร้อมเงินเพิ่มตามมาตรา 27 ครับ ฝั่ง ThaiESG กำไรจากการขายยังต้องนำไปเสียภาษีด้วย ฝั่งประกัน ถ้าเลิกช่วงปีแรกๆ เงินที่ได้คืนมักน้อยกว่าเบี้ยที่จ่ายไป ยกเว้นกรณีทุพพลภาพหรือเสียชีวิตสำหรับ ThaiESG
ต้องซื้อ ThaiESG ทุกปีไหม?
ไม่ต้องครับ ซื้อปีไหนก็ใช้สิทธิในปีนั้น และแต่ละก้อนนับ 5 ปีของตัวเองจากวันที่ซื้อ ต่างจากประกันออมทรัพย์ที่ต้องส่งเบี้ยทุกปีจนครบสัญญา
ซื้อประกันออมทรัพย์หรือ ThaiESG ได้ถึงวันไหน เพื่อใช้สิทธิปี 2569?
ต้องจ่ายเงินภายใน 31 ธันวาคม 2569 ครับ แต่ในทางปฏิบัติ บริษัทประกันต้องพิจารณาใบสมัคร และ บลจ. หลายแห่งปิดรับคำสั่งซื้อก่อนวันสุดท้าย ปีก่อนๆ ฟลุคเห็นปิดรับช่วง 26–30 ธันวาคม จึงควรทำให้เสร็จก่อนกลางเดือนธันวาคม
ปี 2570 ThaiESG ยังลดหย่อนได้ไหม?
ตามกฎหมายตอนนี้ยังลดได้ครับ แต่หน่วยที่ซื้อตั้งแต่ปี 2570 เพดานกลับเป็นไม่เกิน 100,000 บาท และต้องถือ 8 ปี ไปจนถึงปีภาษี 2575 เว้นแต่รัฐบาลจะต่ออายุเงื่อนไขพิเศษ ฟลุคจะอัปเดตหน้านี้เมื่อมีประกาศใหม่
ตัวแทน MDRT 5 ปีซ้อน (2022–2026) ผู้ได้รับรางวัล Prime Minister’s Insurance Awards 2024 ผู้แนะนำการลงทุน (ใบอนุญาต 104494) ผู้ก่อตั้ง WunLaWealth ทีมที่ปรึกษาการเงินสำหรับแพทย์ ทันตแพทย์ และนักวิชาชีพ
ยังแบ่งเงินไม่ลงตัว? ทักมาคุยกันก่อน
ส่งเงินได้ทั้งปีโดยประมาณ ประกันที่มีอยู่ และงบที่อยากใช้ลดหย่อน ฟลุคและทีมช่วยแบ่งว่าเติมประกันออมทรัพย์เท่าไหร่ ThaiESG เท่าไหร่ พร้อมบอกข้อจำกัดให้ตรงๆ
ส่งข้อมูลให้ฟลุคช่วยแบ่ง → LINE @wunlawealth (มี @ ด้วยนะครับ) · 080-294-5216 · wunlawealth@gmail.comฟลุคและทีม WunLaWealth ช่วยเลือกแผนที่ “ใช่” ที่สุด ไม่ใช่แค่แพงที่สุดครับ
แหล่งอ้างอิง 6 รายการ
- กรมสรรพากร, วิธีกรอกแบบ ภ.ง.ด.94 ปีภาษี 2569: ข้อ 7 เบี้ยประกันชีวิต (7.1 กรมธรรม์ 10 ปีขึ้นไป · เงินคืนไม่เกินร้อยละ 20 · 7.3 แจ้งความประสงค์ · 7.4 ผิดเงื่อนไขเสียภาษีพร้อมเงินเพิ่ม · 7.6 เบี้ยประกันสุขภาพ 25,000 รวมไม่เกิน 100,000) ข้อ 16 ThaiESG (16.1 ร้อยละ 30 ไม่เกิน 300,000 บาท ซื้อ 1 ม.ค. 2567–31 ธ.ค. 2569 · 16.2 ถือ 5 ปี · 16.5 ผิดเงื่อนไข · 16.7 แจ้งความประสงค์) และอัตราภาษีเงินได้บุคคลธรรมดา: rd.go.th/fileadmin/tax_pdf/pit/2569/Ins94_160669.pdf (เข้าถึง 11 พ.ย. 2569)
- กฎกระทรวง ฉบับที่ 395 (พ.ศ. 2567) ข้อ 1, 3, 4 และกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ข้อ 2 (105) (106) สรุปโดย iTAX pedia: itax.in.th/pedia/tesg/ (เข้าถึง 11 พ.ย. 2569)
- iTAX pedia, กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG): กำไรจากการขายเมื่อถือครบเงื่อนไขได้รับยกเว้นภาษี · ผิดเงื่อนไขต้องคืนภาษีพร้อมเงินเพิ่ม และกำไรเป็นเงินได้ประเภทที่ 4: itax.in.th/pedia/tesg/ (เข้าถึง 11 พ.ย. 2569)
- SET Investnow, ส่องกองทุนภาษี “ThaiESG” กองทุนรวมไทยเพื่อความยั่งยืน: setinvestnow.com/th/knowledge/article/439-mutualfund-thai-esg-2023 (เข้าถึง 11 พ.ย. 2569)
- ไทยรัฐออนไลน์, สรุปเงื่อนไข ลดหย่อนภาษีปี 2569 กับ 10 คำถามเกี่ยวกับกองทุน ThaiESG – ThaiESGX – RMF (23 ต.ค. 2569): thairath.co.th/money/personal_finance/wealth_management/2967890 (เข้าถึง 11 พ.ย. 2569)
- WunLaWealth, เปรียบเทียบประกันสะสมทรัพย์ 2569 (กรุงเทพ สุดคุ้ม 15/9: จ่ายเบี้ย 9 ปี คุ้มครอง 15 ปี ตามโบรชัวร์ บมจ.กรุงเทพประกันชีวิต): wunlawealth.com/endowment/
ข้อมูล ณ 20 พฤศจิกายน 2569 · กติกาภาษีเปลี่ยนได้ตามกฎหมายใหม่ · เงื่อนไขในกรมธรรม์และหนังสือชี้ชวนของกองทุนเป็นตัวตัดสินเสมอ
อ่านต่อ
 เปรียบเทียบประกันสะสมทรัพย์ 25693 แบบที่ลูกค้าเลือกมากที่สุด
 RMF ThaiESG 2569ต่างกันยังไง และ 5 เรื่องที่คนเข้าใจผิด
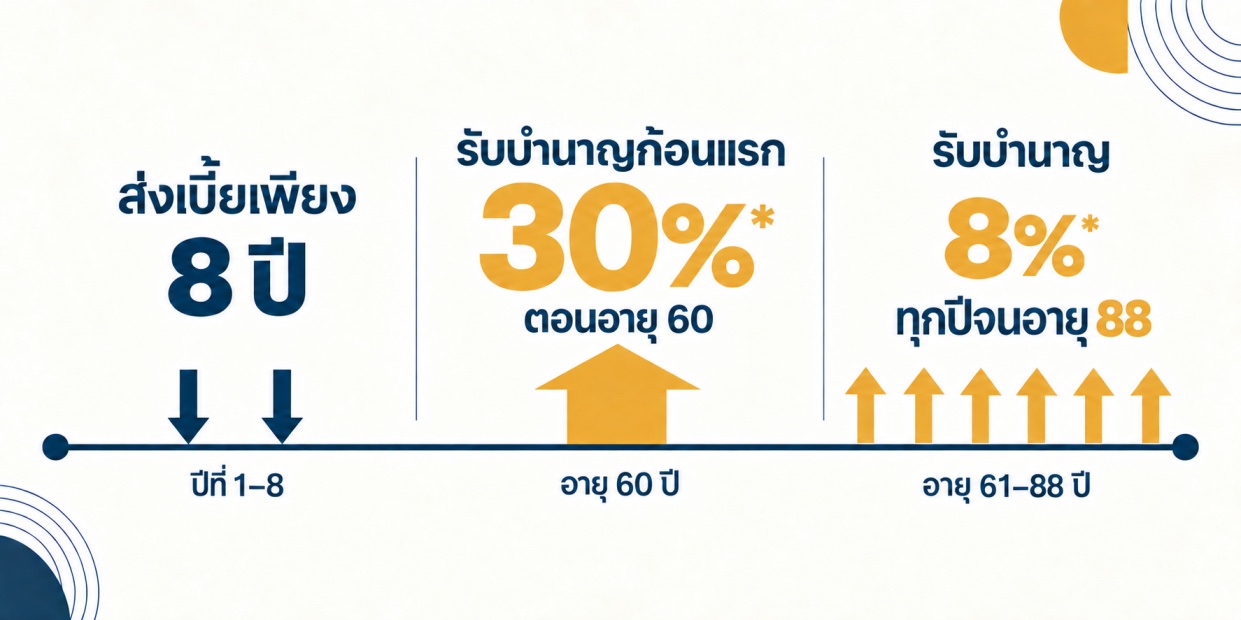 ประกันบำนาญลดหย่อนภาษีอีกช่องในกลุ่มเกษียณ 500,000
 ค่าลดหย่อนภาษีครึ่งปี ภ.ง.ด.94ลดได้เท่าไหร่ ใครต้องยื่น
WunLaWealth · มีเพื่อนคู่คิดด้านการเงิน · พงศ์ภวัน เศรษฐ์ธนันท์ (ฟลุค)
ใบอนุญาตตัวแทนประกันชีวิต 6101035977 · ใบอนุญาตนายหน้าประกันวินาศภัย 6104042298 · ใบอนุญาตผู้แนะนำการลงทุน 104494
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำเฉพาะบุคคล · ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง · การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจลงทุน
LINEคลิก! ถามเรื่องลดหย่อนภาษี